Bank nie boi się systemu gospodarczego, tylko braku dokumentów. Budowa domu systemem gospodarczym a kredyt hipoteczny to w Polsce połączenie zupełnie standardowe. Większość banków udziela na taką budowę kredytu budowlano-hipotecznego wypłacanego w transzach. Warunki są jednak konkretne. Inwestor sam przygotowuje kosztorys inwestorski i harmonogram. Każdy etap rozlicza fakturami albo inspekcją na budowie. Musi też przyjąć, że wartości własnej pracy bank zwykle nie uzna. Poniżej porównujemy ten sam kredyt w dwóch wariantach: przy budowie na własną rękę i przy umowie z generalnym wykonawcą.
System gospodarczy czy generalny wykonawca: porównanie z punktu widzenia banku
| Kryterium | System gospodarczy | Generalny wykonawca |
|---|---|---|
| Kosztorys | Przygotowuje inwestor, często na formularzu banku | Wynika z umowy z firmą (ryczałt lub kosztorys) |
| Wypłata transz | Po inspekcji postępu prac, często z rozliczeniem faktur | Na podstawie protokołów odbioru i faktur wykonawcy |
| Dokumentowanie wydatków | Wiele faktur od wielu dostawców i ekip | Jedna firma, jeden komplet faktur |
| Praca własna | Zwykle nie jest wliczana do wkładu ani kosztorysu | Nie dotyczy |
| Ekipa bez faktury | Ryzyko, że etapu nie da się rozliczyć | Problem nie występuje |
| VAT | 8% na usługi firm, 23% na materiały kupione samodzielnie | 8% na całą usługę z materiałami (dom do 300 m² pow. użytkowej) |
| Orientacyjny koszt stanu deweloperskiego (2025) | ok. 4500–6000 zł/m² | ok. 5500–7500 zł/m² |
| Ryzyko przestoju | Wyższe, zależy od Twojego harmonogramu | Niższe, organizację bierze na siebie firma |
Stawki za metr kwadratowy to szerokie widełki z 2025 roku. Bardzo zależą od regionu, technologii i standardu wykończenia, dlatego traktuj je jako punkt odniesienia, a nie wycenę.
Kosztorys inwestorski przy budowie systemem gospodarczym a kredyt hipoteczny
Przy generalnym wykonawcy bank dostaje umowę z ceną i w praktyce na niej opiera ocenę. W systemie gospodarczym taką rolę pełni kosztorys inwestorski, który przygotowujesz sam albo zlecasz kosztorysantowi. Wiele banków ma własny formularz z podziałem na etapy: stan zero, stan surowy otwarty, stan surowy zamknięty, instalacje, tynki i posadzki, stan deweloperski. Do każdego etapu wpisujesz koszt i planowany termin.
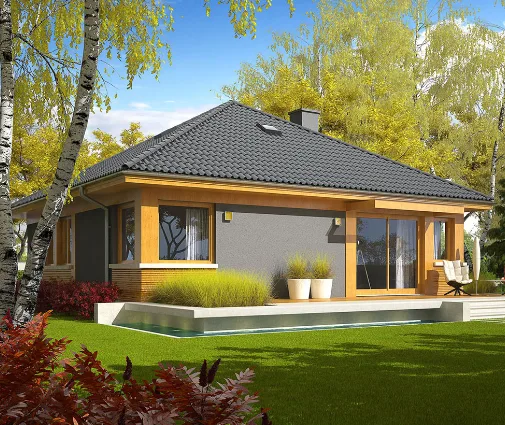
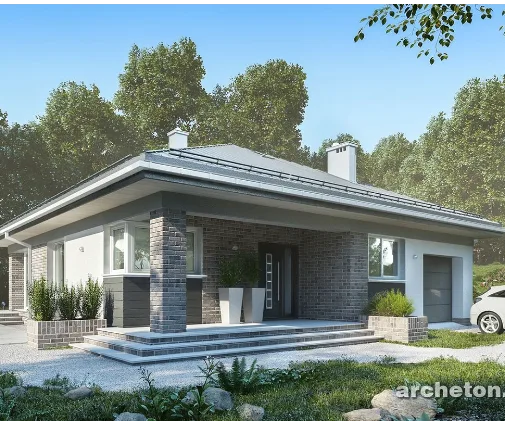
Analityk porówna Twoje kwoty z bazą cen. Zbyt optymistyczny kosztorys to najczęstszy błąd. Jeśli bank uzna, że za te pieniądze domu się nie da skończyć, obniży kwotę kredytu albo zażąda większego wkładu. Jeszcze groźniejszy jest kosztorys, który bank przyjmie, a który rozminie się z rzeczywistością. Wtedy brakujące pieniądze wyłożysz z własnej kieszeni w połowie budowy. Najłatwiej wycenić prosty dom na prostokątnym rzucie, z dwuspadowym dachem i bez skomplikowanych detali. Przykładem jest parterowy dom o powierzchni 102 m² z trzema sypialniami, dla którego kosztorys składa się z powtarzalnych, łatwych do sprawdzenia pozycji.
Werdykt: generalny wykonawca upraszcza papierologię, ale dobrze przygotowany kosztorys w systemie gospodarczym bank przyjmuje bez problemu.
Wkład własny i zdolność kredytowa
W obu wariantach obowiązują te same zasady. Bank oczekuje zwykle 20% wkładu własnego, a niektóre banki zgadzają się na 10% z dodatkowym ubezpieczeniem. Wkładem może być działka, jeśli jest już Twoja, a także wydatki poniesione przed złożeniem wniosku, o ile udokumentujesz je fakturami. Różnica polega na tym, że w systemie gospodarczym kwota całej inwestycji jest często niższa. To oznacza niższy kredyt i mniejsze wymagania co do zdolności. Część banków dolicza jednak do kosztorysu bufor albo ostrożniej ocenia budowę na własną rękę, bo ryzyko przekroczenia budżetu leży wtedy po stronie inwestora.
Werdykt: remis z lekką przewagą systemu gospodarczego, bo przy tej samej zdolności zbudujesz więcej metrów.
Rozliczanie transz: faktury czy inspekcje
Kredyt budowlany wypłaca się etapami. Przed każdą kolejną transzą bank sprawdza, czy poprzednia poszła na budowę. W praktyce działają dwa modele, często łączone:
- Inspekcja: rzeczoznawca albo inspektor banku przyjeżdża na budowę, ogląda postęp prac, przegląda dziennik budowy i robi zdjęcia. Wizyta jest zwykle płatna, najczęściej kilkaset złotych. Przy kilku transzach warto ten koszt doliczyć do budżetu.
- Faktury: bank wymaga rozliczenia całości lub części transzy fakturami za materiały i usługi wystawionymi na kredytobiorcę. Wymagany udział różni się między bankami, więc to jedno z pierwszych pytań, które warto zadać doradcy.
Przy generalnym wykonawcy oba modele sprowadzają się do protokołu odbioru i faktury od jednej firmy. W systemie gospodarczym zbierasz dokumenty od hurtowni, betoniarni, dekarza i elektryka. Prowadź segregator albo folder w telefonie od pierwszego dnia, osobno dla każdej transzy.
Werdykt: przewaga generalnego wykonawcy. W systemie gospodarczym rozliczenia są do opanowania, ale wymagają porządku.
Praca własna i ekipa bez faktury
Tutaj system gospodarczy zaskakuje najbardziej. Jeśli sam murujesz, ocieplasz albo kładziesz płytki, oszczędzasz na robociźnie. Bank tej pracy jednak zwykle nie wyceni. Nie wliczy jej do wkładu i nie wypłaci za nią pieniędzy. Zaakceptuje natomiast faktury za materiały, które w tym czasie kupisz. Niektóre banki ograniczają też w kosztorysie udział prac wykonywanych samodzielnie. Zapytaj o to przed złożeniem wniosku.
Ekipa bez faktury to osobne ryzyko. Jeśli bank rozlicza transzę fakturami, a połowę kwoty wydałeś gotówką u murarzy, transza może zostać uznana za nierozliczoną. Wtedy kolejna wypłata się wstrzymuje. Przy inspekcji bez faktur sam postęp prac może wystarczyć, ale tracisz inny argument: firma wystawiająca fakturę za robociznę przy domu do 300 m² powierzchni użytkowej stosuje zwykle 8% VAT. Faktura daje też podstawę do reklamacji. Jeśli Twoja ulubiona ekipa nie wystawia dokumentów, umieść jej prace w etapie, który bank rozlicza inspekcją. Kluczowe zakupy materiałów zrób wtedy na fakturę. Dokładne zasady sprawdź w umowie kredytowej, a stawkę VAT dla swojego przypadku z księgowym lub w urzędzie skarbowym.
Werdykt: system gospodarczy daje oszczędności, ale tylko udokumentowane wydatki pracują na Twój kredyt.
Harmonogram transz, czyli jak nie zatrzymać budowy
Najdroższy błąd przy kredycie na budowę domu systemem gospodarczym to luka między etapami. Ekipa skończyła mury, dekarz czeka, a bank jeszcze nie przysłał inspektora. Żeby pieniądze nie hamowały prac, zaplanuj transze z zapasem:
- Pierwsza transza na stan zero i ściany. Fundamenty i mury pochłaniają dużo gotówki w krótkim czasie, więc ta transza nie powinna być symboliczna.
- Dach i okna w jednym etapie. Stan surowy zamknięty chroni budynek przed zimą. Rozbicie go na dwie transze grozi przerwą w złym momencie.
- Instalacje razem z pompą ciepła i rekuperacją. Przy wymaganiach WT 2021 to duża pozycja. Zaliczki u instalatorów trzeba płacić z wyprzedzeniem.
- Rezerwa własna na 4–6 tygodni prac. Pozwala płacić ekipom w czasie, gdy trwa inspekcja i rozpatrywanie wniosku o kolejną wypłatę.
- Wniosek o transzę na kilka tygodni przed końcem etapu. Zapytaj bank, ile zwykle trwa umówienie inspekcji, i uwzględnij to w harmonogramie.
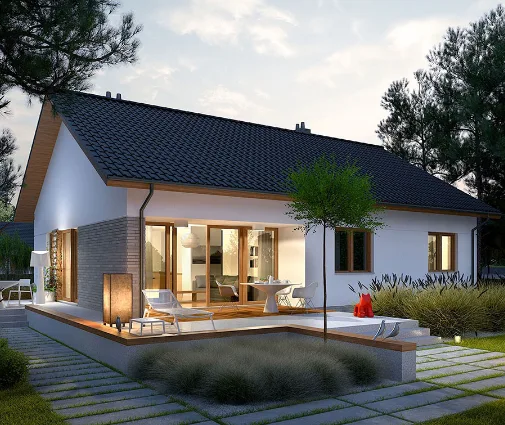
Mniejsza liczba większych transz oznacza mniej wizyt inspektora i mniej okazji do przestoju. Przy niewielkim domu, takim jak parterowy projekt o powierzchni 67 m² z trzema sypialniami, cała budowa może się zmieścić w trzech etapach. Małe domy mogą też podlegać uproszczonej procedurze zgłoszenia, ale warunki trzeba sprawdzić w starostwie. Pamiętaj również, że niezależnie od procedury bank będzie chciał zobaczyć zaadaptowany projekt i dokument uprawniający do rozpoczęcia budowy.
Werdykt: przewaga generalnego wykonawcy, bo on finansuje krótkie luki z własnych środków. W systemie gospodarczym zastępuje go Twoja rezerwa.
Wielkość i forma domu a ryzyko kredytu
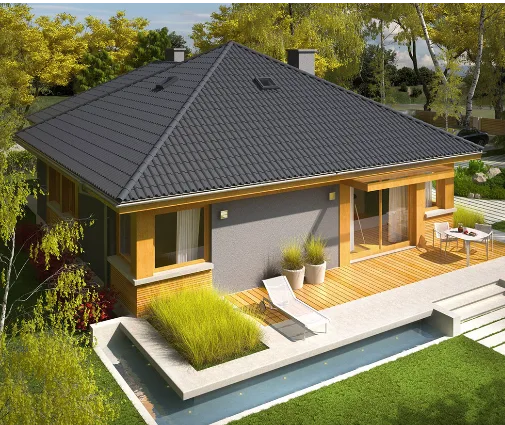
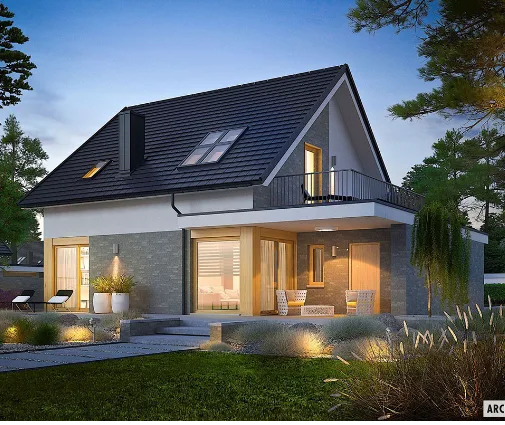
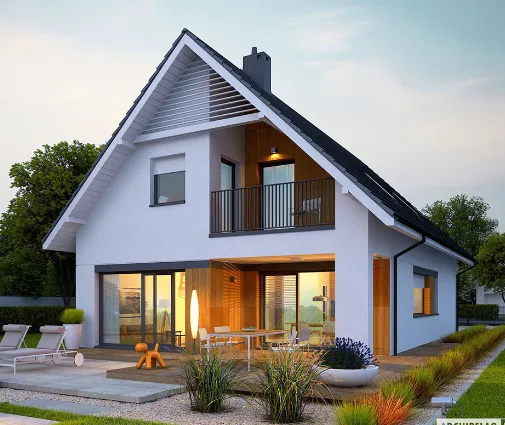
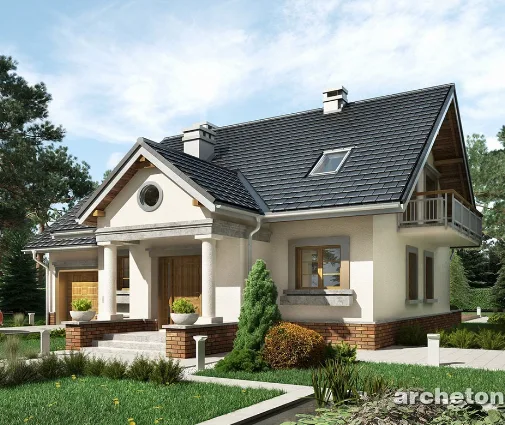
Im prostszy dom, tym łatwiej trzymać się kosztorysu, a to ma znaczenie przy każdej transzy. Dom parterowy z wbudowanym garażem na 116 m² to rozsądna skala dla budowy na własną rękę. Podobnie dwukondygnacyjny projekt o powierzchni 130 m² z garażem w bryle, który na stosunkowo małym obrysie mieści trzy sypialnie. Rodzina potrzebująca czterech pokoi znajdzie zwartą bryłę w domu na 160 m² z czterema sypialniami na dwóch poziomach. Więcej przykładów zebraliśmy w kolekcjach projektów parterowych i domów murowanych, czyli w technologii, którą większość lokalnych ekip zna najlepiej.
Inaczej jest z dużą, nowoczesną bryłą na kilku poziomach, jak trzykondygnacyjna rezydencja o powierzchni 330 m². Duże przeszklenia, stropy o dużej rozpiętości i płaskie dachy wymagają koordynacji wielu specjalistów. Powyżej 300 m² powierzchni użytkowej nie przysługuje też preferencyjna stawka VAT na całość prac. Przy takim projekcie generalny wykonawca często okazuje się bezpieczniejszy dla Twojego budżetu.
Werdykt: przy prostych domach do około 160 m² system gospodarczy sprawdza się najlepiej. Przy dużych i skomplikowanych bryłach rośnie przewaga firmy.
Kto powinien wybrać co
- System gospodarczy z kredytem wybierz, jeśli masz sprawdzone ekipy wystawiające faktury, czas na pilnowanie budowy, rezerwę gotówki na kilka tygodni prac i prosty projekt o umiarkowanej powierzchni.
- System gospodarczy z dużą częścią pracy własnej ma sens, gdy wkład własny jest solidny, a własna praca ma obniżyć całkowity koszt. Licz się z tym, że bank jej nie sfinansuje.
- Generalnego wykonawcę wybierz, jeśli pracujesz na pełen etat daleko od działki, nie chcesz zbierać faktur od kilkunastu dostawców albo budujesz duży, nowoczesny dom z wieloma nietypowymi rozwiązaniami.
- Model mieszany, czyli firmę do stanu surowego zamkniętego i wykończenie na własną rękę, warto rozważyć, gdy chcesz szybko i bezpiecznie przejść najdroższe etapy, a oszczędzać na instalacjach i wykończeniu.
Niezależnie od wyboru przed podpisaniem umowy zapytaj bank o trzy rzeczy: jaki udział transzy trzeba rozliczyć fakturami, ile kosztuje i jak długo trwa inspekcja oraz w jakim terminie musisz zakończyć budowę. Z tymi odpowiedziami ułożysz harmonogram, w którym pieniądze nie zatrzymają prac.