Rodzice przelewają 150 000 zł z tytułem „na dom”. Pieniądze idą na fundamenty, ekipa wchodzi na budowę i nikt nie myśli o papierach. Osiem miesięcy później bank prosi o dokumenty do kolejnej transzy kredytu, a doradca pyta: „A zgłoszenie SD-Z2 Państwo złożyli?”. Nie złożyli. Termin minął dwa miesiące wcześniej, a darowizna, która miała być wolna od podatku, właśnie zaczęła kosztować.
Pomoc rodziców lub dziadków to w Polsce jedno z najczęstszych źródeł wkładu własnego przy budowie domu. Sama pomoc jest zwykle bezpłatna podatkowo. Kosztują dopiero błędy: spóźnione zgłoszenie, gotówka zamiast przelewu, pożyczka bez umowy albo darowizna zapisana nie na tego małżonka, co trzeba. Poniżej rozpisujemy te koszty pozycja po pozycji.
Ile kosztuje pomoc rodziny: tabela pozycji
Kwoty orientacyjne, stan na 2025 rok. Kwota wolna od podatku dla I grupy podatkowej wynosiła wtedy 36 120 zł od jednej osoby w ciągu 5 lat. Progi i stawki zmieniają się, dlatego przed podpisaniem umowy sprawdź je w urzędzie skarbowym lub u doradcy podatkowego.
| Pozycja | Koszt orientacyjny | Kiedy się pojawia |
|---|---|---|
| Podatek od darowizny w grupie zerowej | 0 zł | SD-Z2 złożone w 6 miesięcy i pieniądze przelane na konto obdarowanego |
| Zgłoszenie SD-Z2 | 0 zł | Darowizna powyżej kwoty wolnej, zawarta bez notariusza |
| Pisemna umowa darowizny lub pożyczki | 0 zł | Zawsze warto ją mieć, nawet jeśli prawo jej nie wymaga |
| Darowizna pieniędzy w formie aktu notarialnego | ok. 500–2 500 zł | Gdy rodzina chce mieć dokument „nie do podważenia” |
| Darowizna działki od rodziców (notariusz, wpis do księgi wieczystej, wypisy) | ok. 1 500–6 000 zł | Zależnie od wartości działki |
| Podatek po przegapieniu terminu SD-Z2 (darowizna 200 000 zł) | ok. 10 000–11 000 zł | Skala I grupy (3–7%) od nadwyżki ponad kwotę wolną |
| PCC od pożyczki bez zwolnienia | 2% kwoty, np. 4 000 zł od 200 000 zł | Brak zgłoszenia PCC-3 lub pożyczkodawca spoza grupy zerowej |
| Darowizna dla synowej lub zięcia powyżej kwoty wolnej | kilka tysięcy złotych i więcej | Teściowie są w I grupie, ale nie w grupie zerowej |
Pozycje warte 0 zł wymagają tylko pilnowania terminów i sposobu przelewu. Pozycje z prawdziwymi kwotami to najczęściej koszt zaniedbania. Tak właśnie warto czytać tę tabelę.
Największa pozycja: podatek, który płaci się przez zapomnienie
Do grupy zerowej należą: małżonek, zstępni (dzieci, wnuki), wstępni (rodzice, dziadkowie), rodzeństwo, pasierb, ojczym i macocha. Darowizna od rodziców i od dziadków jest więc zwolniona z podatku w całości, bez względu na kwotę. Trzeba jednak spełnić dwa warunki.
- Zgłoszenie SD-Z2 w ciągu 6 miesięcy od dnia otrzymania pieniędzy, do urzędu skarbowego właściwego dla miejsca zamieszkania obdarowanego. Zgłoszenia nie trzeba składać, gdy darowizna od jednej osoby (liczona łącznie z wcześniejszymi z 5 lat) nie przekracza kwoty wolnej albo gdy umowa została zawarta u notariusza.
- Przelew na rachunek obdarowanego. Gotówka wręczona w kopercie i wpłacona potem na własne konto nie spełnia warunku. Pieniądze muszą przejść z konta rodzica na konto dziecka. Najlepiej z tytułem „darowizna” i pełnymi danymi stron.
Mama i tata to dwóch darczyńców. Jeśli każde z nich przelewa pieniądze ze swojego konta, kwota wolna liczy się osobno dla każdego. Gdy pomoc przychodzi w kilku ratach, termin 6 miesięcy biegnie osobno od każdej z nich. W praktyce prościej jest złożyć zgłoszenie od razu po każdym większym przelewie, niż liczyć daty na koniec budowy.
Po przegapieniu terminu darowizna wpada do zwykłej I grupy. Od 200 000 zł, po odjęciu kwoty wolnej, podatek wynosi około 10–11 tys. zł. Jeśli urząd sam wykryje darowiznę, na przykład podczas kontroli źródeł finansowania budowy, w niektórych sytuacjach grozi stawka sankcyjna 20%. Przy dużych kwotach warto więc zapłacić notariuszowi albo przynajmniej poświęcić kwadrans na formularz.
Pożyczka rodzinna: umowa, przelew, spłaty
Jeśli pieniądze mają wrócić do rodziców, to jest pożyczka, a nie darowizna. Pożyczka podlega podatkowi od czynności cywilnoprawnych (PCC) w wysokości 2%. W ramach rodziny przewidziano jednak zwolnienia. Pożyczka od osoby z grupy zerowej jest wolna od PCC, jeśli pożyczkobiorca zgłosi ją w urzędzie skarbowym (formularz PCC-3) w ciągu 14 dni i otrzyma pieniądze przelewem. Przy kwotach mieszczących się w kwocie wolnej zgłoszenie zwykle nie jest potrzebne. Szczegóły warto potwierdzić w urzędzie przed podpisaniem umowy.
Ważniejsze od samego PCC jest to, żeby pożyczka wyglądała jak pożyczka. Pisemna umowa powinna określać:
- kwotę i datę przekazania pieniędzy,
- termin zwrotu i harmonogram rat (nawet symbolicznych),
- oprocentowanie albo wyraźny zapis, że pożyczka jest nieoprocentowana,
- numery rachunków, z których i na które płyną pieniądze.
Spłaty też idą przelewem. Gdy urząd zobaczy pożyczkę, z której nikt nie oddał ani złotówki, może ją uznać za ukrytą darowiznę. A wtedy termin na SD-Z2 dawno minął.
Jak bank liczy pieniądze od rodziców do wkładu własnego
Przy kredycie na budowę banki zwykle oczekują 10–20% wkładu własnego. Przy 10% często wymagają dodatkowego ubezpieczenia niskiego wkładu. Wkładem może być gotówka albo działka, w tym działka podarowana przez rodziców. Darowizna jest dla banku najprostsza: to Twoje pieniądze i nie obciążają one zdolności kredytowej. Analityk poprosi o umowę darowizny, potwierdzenie przelewu, a często też o kopię zgłoszenia SD-Z2.
Z pożyczką jest gorzej. To zobowiązanie, więc bank może doliczyć raty do Twoich obciążeń i obniżyć zdolność. Wiele banków nie przyjmuje pożyczonych pieniędzy jako wkładu własnego. Jeśli rodzice nie oczekują zwrotu, uczciwiej i korzystniej jest zrobić z tego darowiznę.
Ile to jest w praktyce? W 2025 roku dom w stanie deweloperskim kosztował zwykle około 4 500–6 500 zł za m² (bez działki, z dużymi różnicami regionalnymi). Przykłady z katalogu:
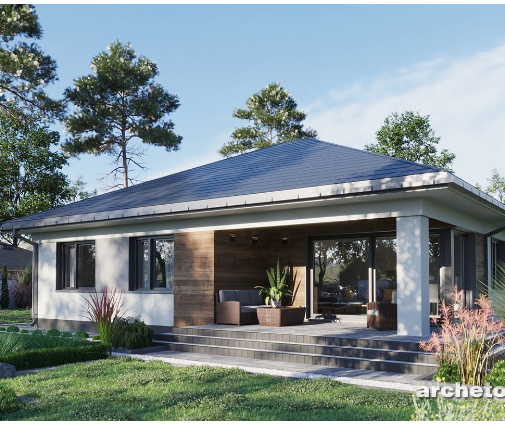
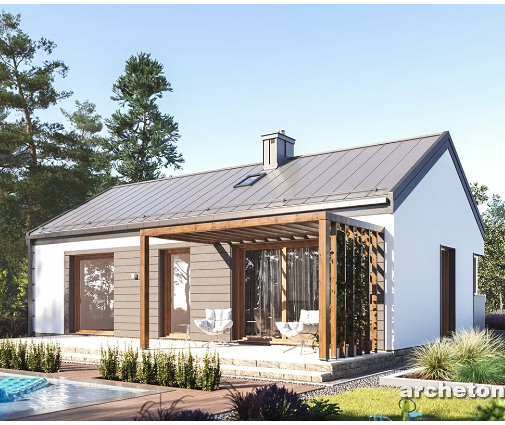
- nowoczesny dom parterowy o powierzchni 67 m² z trzema sypialniami: ok. 300–435 tys. zł, 20% to ok. 60–87 tys. zł. Przy tak małym domu warto sprawdzić, czy da się budować na zgłoszenie. Decyduje powierzchnia zabudowy, a nie użytkowa.
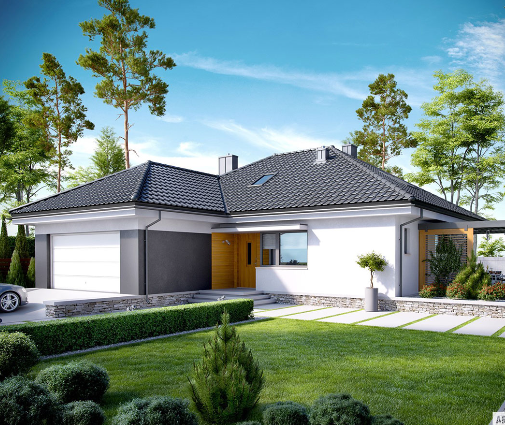
- parterowy dom 116 m² z trzema sypialniami, dwiema łazienkami i garażem: ok. 520–755 tys. zł, wkład ok. 105–150 tys. zł.
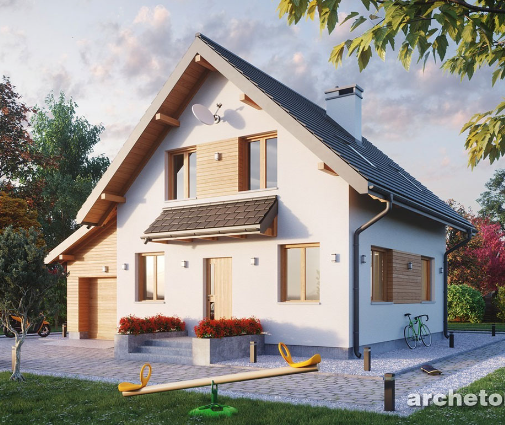
- piętrowy dom 140 m² z czterema sypialniami i garażem: ok. 630–910 tys. zł, wkład ok. 125–180 tys. zł.
- dom 227 m² z czterema sypialniami na dwóch kondygnacjach: ok. 1,02–1,48 mln zł, wkład ok. 205–295 tys. zł.
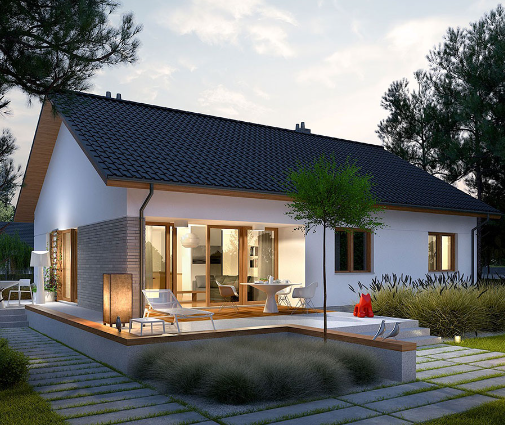
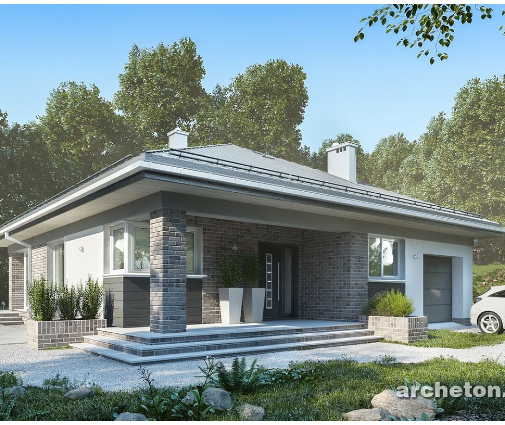
Te liczby pokazują, jak mocno metraż decyduje o tym, czy pomoc rodziców wystarczy. Kwota, która przy 116 m² pokrywa cały wkład, przy 227 m² wystarczy na połowę. Jeśli budżet rodzinny jest z góry znany, warto przejrzeć projekty domów od 100 do 120 m² albo domy parterowe i dobrać metraż do kwoty, a nie odwrotnie.
Darowizna tylko dla jednego z małżonków
Pieniądze podarowane jednemu z małżonków trafiają do jego majątku osobistego, chyba że darczyńca postanowi inaczej. Rodzice często chcą pomóc „młodym”, ale prawo i podatki rozróżniają te sytuacje.
Darowizna dla obojga. Gdy teściowie przelewają pieniądze na wspólne konto lub zapisują w umowie oboje małżonków, urząd zwykle traktuje to jako dwie darowizny po połowie. Połowa dla własnego dziecka jest w grupie zerowej. Połowa dla synowej lub zięcia jest w I grupie, z kwotą wolną około 36 tys. zł, a nadwyżka jest opodatkowana. Partnerzy bez ślubu są dla siebie w III grupie, z najwyższymi stawkami.
Darowizna dla dziecka do majątku osobistego. Jest bezpieczniejsza podatkowo, ale rodzi pytanie, czyj będzie dom. Dom należy do właściciela działki. Jeśli działka jest wspólna, a podarowane pieniądze idą na budowę, powstaje nakład z majątku osobistego na majątek wspólny. Można go odzyskać przy podziale majątku, ale trzeba go udowodnić. Dlatego:
- w umowie darowizny wpisz jasno, kto jest obdarowanym i do jakiego majątku ma trafić darowizna,
- trzymaj ciąg przelewów od rodziców, przez swoje konto, do sprzedawcy działki lub wykonawcy,
- przy zakupie działki za podarowane pieniądze poproś notariusza o zapis, że nabycie następuje z majątku osobistego, potwierdzony przez współmałżonka; wtedy w księdze wieczystej figuruje tylko jedna osoba,
- jeśli rodzice darują działkę, to akt notarialny określa, czyja ona jest; to najprostszy sposób na czytelny stan prawny.
Nie chodzi o brak zaufania. Za dwadzieścia lat nikt nie będzie pamiętał, kto ile dołożył, a papiery będą to pamiętać.
Jak zaoszczędzić na formalnościach
- Rozłóż darowiznę między darczyńców: mama, tata i dziadkowie przelewający ze swoich kont to kilka kwot wolnych zamiast jednej.
- Daruj własnemu dziecku, nie małżeństwu, jeśli kwota mocno przekracza kwotę wolną dla synowej lub zięcia.
- Zamiast pożyczki wybierz darowiznę, gdy zwrot jest tylko teoretyczny: bez PCC, bez ryzyka zakwestionowania i z lepszym wkładem własnym w banku.
- Rozważ darowiznę działki: działka od rodziców często w całości pokrywa wkład własny, a koszt notariusza jest niższy niż podatek od źle udokumentowanej gotówki.
- Dobierz projekt do realnej kwoty. Warto porównać na przykład parterowy dom 102 m² z trzema sypialniami, dwukondygnacyjny dom 130 m² z garażem i klasyczny dom 163 m² z czterema sypialniami. Różnica kilkudziesięciu metrów to często cała darowizna od jednego z rodziców.
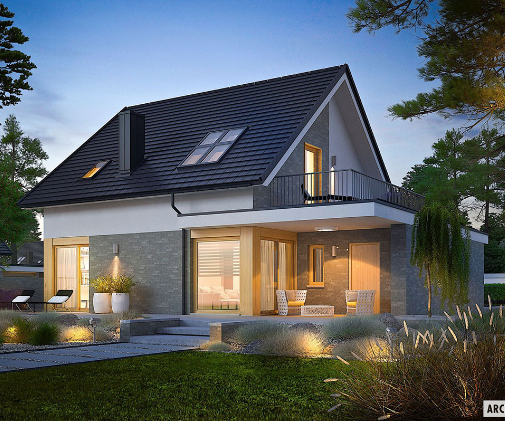
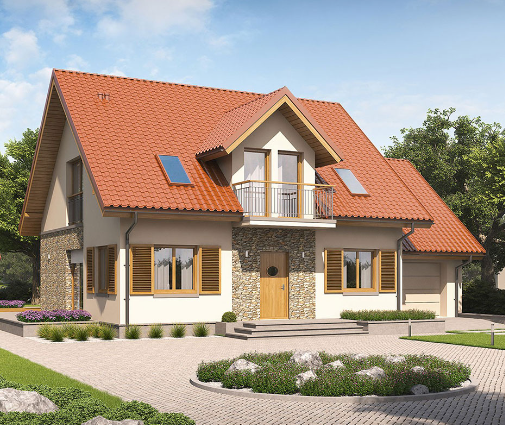
Pamiętaj też, że gotowy projekt i tak przechodzi adaptację do działki i do warunków z MPZP lub decyzji WZ. Koszt adaptacji i przyłączy dolicz do budżetu, zanim ustalisz z rodzicami ostateczną kwotę.
W skrócie
- Darowizna od rodziców i dziadków jest wolna od podatku, jeśli w ciągu 6 miesięcy złożysz SD-Z2 (lub zawrzesz umowę u notariusza) i dostaniesz pieniądze przelewem na swoje konto.
- Spóźnione zgłoszenie przy 200 000 zł to około 10–11 tys. zł podatku, a w gorszym scenariuszu więcej.
- Pożyczka rodzinna wymaga pisemnej umowy, przelewów w obie strony i często zgłoszenia PCC-3 w ciągu 14 dni.
- Bank chętnie uzna darowiznę za wkład własny, a pożyczkę zwykle potraktuje jako zobowiązanie.
- Synowa i zięć nie należą do grupy zerowej, więc darowizna „dla młodych” bywa częściowo opodatkowana.
- Pieniądze podarowane jednemu małżonkowi zabezpiecz umową, ciągiem przelewów i zapisem w akcie notarialnym.
- Aktualne kwoty wolne i procedury sprawdź w urzędzie skarbowym lub u doradcy podatkowego przed pierwszym przelewem.