Piątek, koniec czerwca. Na działce pod miastem stoją ściany parteru i część ścianek kolankowych, obok leży paleta pustaków przykryta folią. Od trzech tygodni nikt tu nie przyjechał. Właściciele, małżeństwo z dwójką dzieci w wieku szkolnym, mają w telefonie kilkanaście nieodebranych połączeń do szefa firmy budowlanej. Zapłacili zaliczkę na cały stan surowy zamknięty, a bank czeka na rozliczenie kolejnej transzy kredytu. Taki scenariusz zdarza się w Polsce częściej, niż chcielibyśmy przyznać. Poniżej opowiadamy, jak ta rodzina z niego wyszła i czego się po drodze nauczyła.
Rozdział 1. Działka, projekt i firma z polecenia
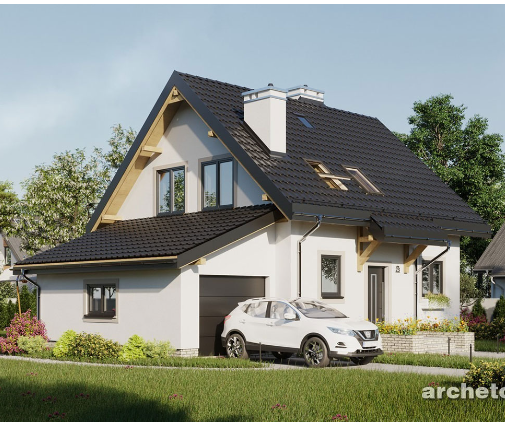
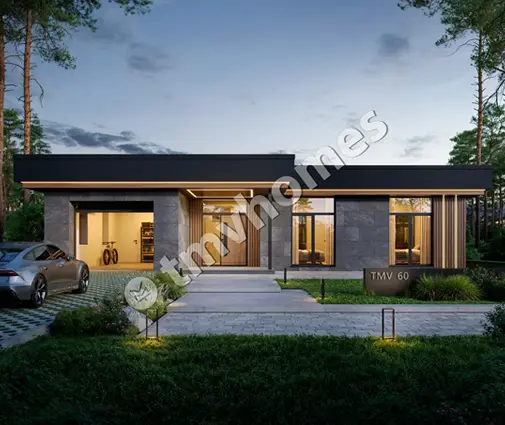
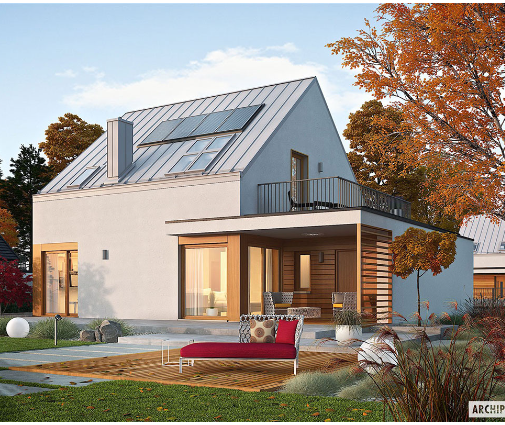
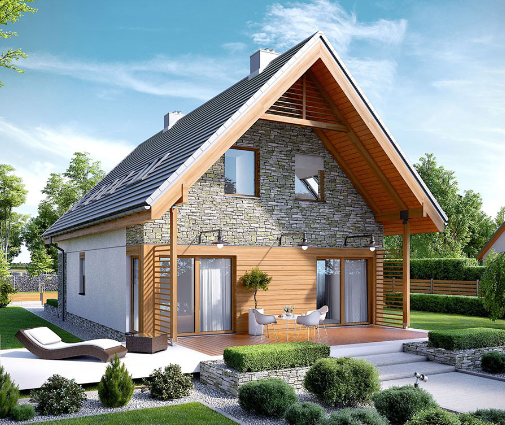
Wszystko zaczęło się rozsądnie. Działka miała miejscowy plan zagospodarowania, który dopuszczał dom z dachem dwuspadowym i poddaszem użytkowym, więc wybór projektu był dość prosty. Rodzina przeglądała gotowe projekty z poddaszem użytkowym i porównywała kilka opcji. Mocno rozważali dom z jednostanowiskowym garażem w bryle budynku, bo zimą nie trzeba skrobać szyb, oraz zwartą propozycję o powierzchni 133 m², w której mieściły się trzy sypialnie i dwie łazienki bez marnowania metrów na korytarze. Przez chwilę myśleli też o projekcie z wysokim, dwuspadowym dachem, który dobrze wpisywał się w sąsiednią zabudowę.
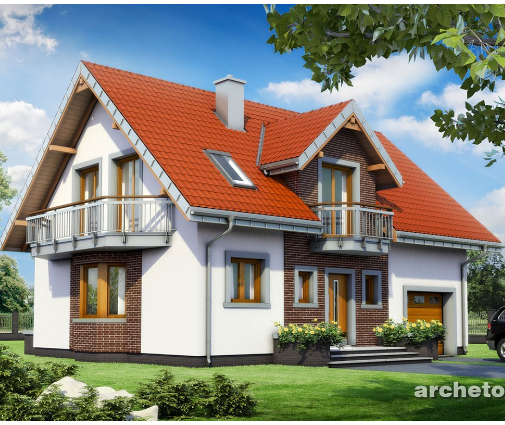
Wybrany projekt przeszedł adaptację u lokalnego architekta, urząd wydał pozwolenie na budowę, kredyt hipoteczny został przyznany w transzach. Firmę budowlaną polecił znajomy. Oferta była o kilkanaście procent tańsza od dwóch pozostałych, a szef firmy chciał 30 procent zaliczki „na materiał”. Umowa miała cztery strony i jeden termin: zakończenie stanu surowego zamkniętego „do końca września”. Na tamte realia, czyli 2025 rok, taki etap dla domu o powierzchni około 130–150 m² kosztował zwykle od 400 do 550 tys. zł, więc zaliczka wyniosła ponad sto tysięcy złotych.
Lekcja: najniższa cena i wysoka zaliczka to sygnał ostrzegawczy, a nie okazja. Zanim podpiszesz umowę, sprawdź firmę w CEIDG lub KRS, poproś o adresy dwóch-trzech ukończonych budów i porozmawiaj z ich właścicielami.
Rozdział 2. Cisza w telefonie i pierwsze pismo
Ekipa pracowała sprawnie do wysokości ścian kolankowych, potem zaczęły się przerwy: brak stali, chory murarz, inna pilna budowa. Po trzech tygodniach ciszy rodzina zrobiła to, co powinno być pierwszym krokiem: przestała dzwonić i zaczęła pisać. Wysłali formalne wezwanie do wznowienia prac listem poleconym za potwierdzeniem odbioru na adres z rejestru firmy, a kopię mailem. W piśmie znalazły się: numer i data umowy, opis stanu prac, wskazanie, że wykonawca jest w zwłoce, oraz konkretny termin na powrót na budowę, w ich przypadku 14 dni. Dodali zdanie, że po bezskutecznym upływie terminu odstąpią od umowy i zlecą dokończenie prac innej firmie na koszt wykonawcy.
Równolegle sprawdzili, czy firma nie ogłosiła upadłości ani nie otworzyła restrukturyzacji. Takie informacje publikuje Krajowy Rejestr Zadłużonych, a status działalności widać w CEIDG lub KRS. W ich przypadku firma formalnie wciąż działała.
Lekcja: telefony i SMS-y nie mają mocy dowodowej. Liczy się pismo z jasnym terminem, wysłane na adres z umowy lub rejestru. Ten dokument otwiera drogę do odstąpienia od umowy i dochodzenia pieniędzy.
Rozdział 3. Inwentaryzacja z kierownikiem budowy
Zanim minął termin z wezwania, rodzina poprosiła kierownika budowy o udokumentowanie tego, co faktycznie powstało. Na szczęście kierownik nie był pracownikiem wykonawcy, tylko osobą zatrudnioną bezpośrednio przez inwestorów, więc działał w ich interesie. Wspólnie przeszli budowę z projektem w ręku. Powstał protokół inwentaryzacji: zakres wykonanych robót, pomiary, zdjęcia z datą, lista materiałów leżących na placu. Kierownik dokonał wpisu w dzienniku budowy o wstrzymaniu prac przez wykonawcę i stanie zaawansowania.
Przy okazji wyszły usterki: brak części izolacji poziomej pod jedną ze ścian i wieniec wylany bez wymaganej w projekcie ilości zbrojenia. To ważne, bo wady wykonawcy to osobne roszczenie, niezależne od niedokończenia prac. Rodzina zamówiła też krótką opinię niezależnego rzeczoznawcy budowlanego z kosztorysem napraw. Wydali na nią kilka tysięcy złotych, ale później ten dokument okazał się kluczowy.
Lekcja: dokumentuj stan budowy, zanim na plac wejdzie ktokolwiek inny. Protokół, zdjęcia, wpis w dzienniku i opinia rzeczoznawcy to podstawa, by rozliczyć zaliczkę i wady. Jeśli kierownik budowy jest człowiekiem wykonawcy, rozważ zatrudnienie własnego.
Rozdział 4. Odstąpienie od umowy i walka o zaliczkę
Termin minął, ekipa nie wróciła. Rodzina, po konsultacji z prawnikiem, wysłała oświadczenie o odstąpieniu od umowy z winy wykonawcy, znowu listem poleconym. Dołączyli rozliczenie: wartość wykonanych robót według kosztorysu rzeczoznawcy, wartość materiałów pozostawionych na budowie i kwotę zaliczki do zwrotu, pomniejszoną o to, co realnie powstało. Osobno wskazali koszt usunięcia wad oraz kary umowne za zwłokę, które na szczęście były w umowie.
Wykonawca odpowiedział dopiero na to pismo, proponując zwrot części pieniędzy w ratach. Rodzina przyjęła ugodę na piśmie, z harmonogramem spłat i zastrzeżeniem, że przy opóźnieniu cała kwota staje się wymagalna od razu. Gdyby firma zbankrutowała, droga byłaby inna: roszczenia zgłasza się syndykowi w postępowaniu upadłościowym, a szanse na pełny zwrot są zwykle niewielkie. Dlatego tak ważne jest, by działać szybko, zanim pieniądze rozejdą się między innych wierzycieli.
Lekcja: odstąpienie od umowy musi mieć formę pisemną i opierać się na wcześniejszym wezwaniu. Rozdziel roszczenia: zwrot nadpłaconej zaliczki, koszt usunięcia wad, kary umowne. Szczegóły i terminy skonsultuj z prawnikiem, bo zależą od treści konkretnej umowy.
Rozdział 5. Nowa ekipa, dziennik budowy i rozmowa z bankiem
Nowa firma przyjechała po pięciu tygodniach. Zanim zaczęła pracę, podpisała protokół przejęcia budowy oparty na inwentaryzacji, żeby później nikt nie spierał się, kto za co odpowiada. Kierownik budowy odnotował zmianę wykonawcy w dzienniku budowy. Gdyby razem z firmą odszedł kierownik, trzeba byłoby wyznaczyć nowego i zawiadomić o tym nadzór budowlany, wraz z jego oświadczeniem o przyjęciu obowiązków. Nowy wykonawca najpierw usunął wady wieńca i izolacji, dopiero potem ruszył z więźbą dachową.
Równie ważna była rozmowa z bankiem, przeprowadzona przed wnioskiem o kolejną transzę, a nie po nim. Kredyt wypłacany był według harmonogramu rzeczowo-finansowego, a zmiana wykonawcy i wyższy koszt dokończenia budowy zmieniły ten harmonogram. Rodzina przedstawiła nowy kosztorys i umowę z nową firmą, bank przysłał rzeczoznawcę na inspekcję, a potem podpisano aneks wydłużający okres budowy. Brakujące kilkadziesiąt tysięcy złotych pokryli z oszczędności, rezygnując na razie z części wykończenia poddasza.
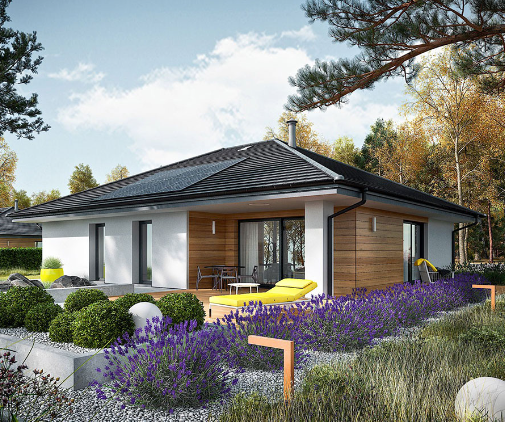
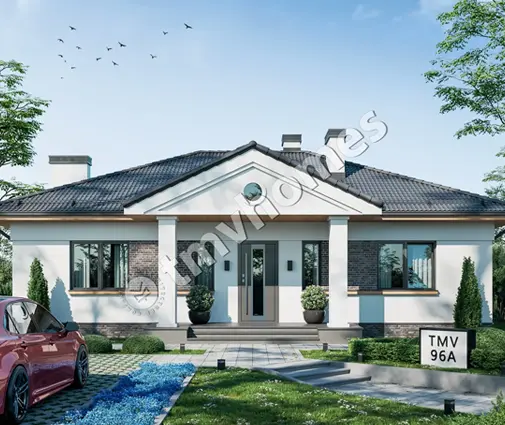
Patrząc wstecz, przyznali, że mniejszy dom byłby łatwiejszy do dokończenia w kryzysie. Znajomi z tej samej ulicy budowali parterowy dom bez poddasza o powierzchni 121 m², a inni wybrali kompaktowy parterowy projekt w duchu dworku. Prostszy dach i jedna kondygnacja to mniej etapów, mniej transz i mniej okazji, by coś poszło źle. Z kolei sąsiedzi, którzy postawili dom z dwustanowiskowym garażem, przyznawali, że przy większej bryle przerwa w budowie kosztuje więcej, bo dłużej nieosłonięte mury trzeba zabezpieczać przed zimą.
Lekcja: nowa firma wchodzi na budowę na podstawie protokołu przejęcia. Zmianę odnotuj w dzienniku budowy, a bank poinformuj, zanim poprosisz o pieniądze. Aneks do umowy kredytowej to formalność, której nie warto odkładać.
Rozdział 6. Umowa, która by ich ochroniła
Dom został ukończony do stanu deweloperskiego z rocznym opóźnieniem, a rodzina wprowadziła się kolejnej wiosny. Gdyby budowali jeszcze raz, umowa z wykonawcą wyglądałaby zupełnie inaczej. Oto zapisy, które dziś polecają każdemu, kto buduje dom murowany czy jakikolwiek inny z pomocą firmy:
- Płatności po etapach, a nie z góry. Zaliczka symboliczna, najlepiej kilka procent, a kolejne kwoty dopiero po odbiorze danego etapu: fundamenty, ściany parteru, strop, dach, okna.
- Odbiory częściowe z udziałem kierownika budowy. Każdy etap kończy się protokołem i wpisem w dzienniku, zanim przelejesz pieniądze.
- Materiały kupowane na inwestora albo płacone bezpośrednio hurtowni na podstawie faktury wystawionej na właściciela domu.
- Konkretny harmonogram z datami etapów, a nie jeden termin końcowy, oraz kary umowne za zwłokę w każdym z nich.
- Prawo do wykonania zastępczego na koszt wykonawcy po bezskutecznym wezwaniu.
- Kaucja gwarancyjna, czyli kilka procent wynagrodzenia zatrzymanych do czasu usunięcia usterek.
- Polisa OC wykonawcy i adres do doręczeń, na który pisma zawsze dotrą.
Warto też dopasować harmonogram płatności do harmonogramu transz kredytu, tak by bank nigdy nie wypłacał więcej, niż faktycznie stoi na działce. Wtedy nawet jeśli ekipa zniknie, strata ogranicza się do jednego etapu, a nie do połowy budżetu.
Lekcja: dobra umowa nie gwarantuje uczciwego wykonawcy, ale sprawia, że jego zniknięcie kosztuje cię tygodnie, a nie dziesiątki tysięcy złotych. Przed podpisaniem pokaż projekt umowy prawnikowi i kierownikowi budowy.