Najczęstszy błąd przy planowaniu budowy pojawia się już w pierwszym arkuszu kalkulacyjnym. W rubryce „działka” wpisuje się cenę z ogłoszenia, a w rubryce „dom” resztę pieniędzy. Między tymi dwiema liczbami brakuje jednak kilku tysięcy złotych, które trzeba zapłacić w dniu podpisania aktu. Pokażemy to na przykładzie typowej rodziny: para po trzydziestce z dwójką dzieci, oboje na etatach, mieszkają w wynajętym M3 i szukają działki pod dużym miastem. Ich historia jest zmyślona, ale każdy jej etap wygląda tak samo u tysięcy kupujących w Polsce.
Arkusz z dwiema rubrykami
Rodzina zaczęła od marzeń, czyli od projektów. Chcieli mieć cztery sypialnie, żeby dzieci nie dzieliły pokoju, i gabinet do pracy zdalnej. Najbardziej podobał im się piętrowy dom z czterema sypialniami i układem pod rodzinę z dziećmi o powierzchni 182 m². Policzyli, że po sprzedaży mieszkania po dziadkach i z oszczędności mają około 300 tysięcy złotych własnych środków. Na działkę planowali przeznaczyć 250 tysięcy, a resztę zostawić jako wkład własny do kredytu budowlanego.
W arkuszu nie było ani jednej linijki na podatek, notariusza i sąd. Uznali, że to „drobne opłaty”, które jakoś się zmieszczą. Po pierwszej rozmowie w kancelarii okazało się, że te drobne opłaty to równowartość kilku metrów kwadratowych wykończonego domu.
Lekcja: zanim wybierzesz projekt, dopisz do budżetu osobną pozycję na koszty transakcji. Przy zakupie od osoby prywatnej to zwykle około 3–4% ceny działki, a jeśli działa pośrednik, dochodzi jeszcze jego prowizja.
Kto sprzedaje, ten decyduje o podatku
Na liście rodziny zostały trzy oferty. Pierwsza to działka za 150 tysięcy na skraju wsi, sprzedawana przez spadkobierców dawnego gospodarstwa. Druga, za 250 tysięcy, należała do prywatnego właściciela, który kilka lat wcześniej kupił ją „na przyszłość”. Trzecia, za 400 tysięcy, leżała na nowym osiedlu, które dzieli i uzbraja spółka deweloperska.
Na tym etapie rodzina dowiedziała się, że o podatku decyduje sprzedający, a nie sama działka:
- Sprzedaż przez osobę prywatną oznacza podatek od czynności cywilnoprawnych, czyli PCC w wysokości 2% wartości rynkowej działki. Płaci go kupujący, a notariusz pobiera go przy akcie i odprowadza do urzędu skarbowego. Przy 150 tysiącach to 3 000 zł, przy 250 tysiącach 5 000 zł.
- Sprzedaż przez firmę będącą czynnym podatnikiem VAT dotyczy terenu budowlanego, który jest opodatkowany stawką 23% VAT. Podatek siedzi już w cenie: w 400 tysiącach brutto jest go około 74,8 tysiąca złotych. PCC wtedy nie ma, ale osoba prywatna nie odliczy tego VAT-u, więc pełna kwota obciąża jej budżet.
Spadkobiercy z pierwszej oferty wspomnieli jeszcze, że „działka jest rolna, ale gmina coś planuje”. Tu rodzina się zatrzymała. Status w miejscowym planie albo brak planu i konieczność uzyskania warunków zabudowy wpływają nie tylko na to, czy w ogóle da się postawić dom. Przy sprzedaży przez firmę od tego statusu zależy też, czy transakcja podlega VAT, czy jest z niego zwolniona, a wtedy płaci się PCC. Takie przypadki warto przed podpisaniem umowy przedwstępnej omówić z notariuszem albo doradcą podatkowym.
Lekcja: działka od prywatnego właściciela oznacza 2% PCC na dokładkę, a działka od firmy ma zwykle 23% VAT ukryte w cenie. Porównując oferty, zestawiaj całkowity koszt, a nie samą kwotę z ogłoszenia.
W kancelarii: taksa, wypisy i księga wieczysta
Drugi element rachunku to wynagrodzenie notariusza. Rozporządzenie określa maksymalną taksę notarialną, a notariusz może wziąć mniej, więc warto zapytać o wycenę w dwóch lub trzech kancelariach. Według stawek maksymalnych obowiązujących w 2026 roku, przy wartości od 60 tysięcy do miliona złotych, taksa wynosi 1 010 zł plus 0,4% nadwyżki ponad 60 tysięcy. Do tego dolicza się 23% VAT.
Do taksy dochodzą jeszcze trzy pozycje:
- wypisy aktu dla stron, sądu i urzędu, liczone od strony dokumentu. Przy typowej umowie to zwykle 150–350 zł;
- wniosek o wpis do księgi wieczystej, który sporządza notariusz. To około 200 zł netto, czyli 246 zł z VAT;
- opłata sądowa za wpis własności: 200 zł. Jeśli działka jest świeżo wydzielona i trzeba założyć dla niej nową księgę, dochodzi jeszcze 100 zł.
Rodzina policzyła orientacyjne koszty dla zakupu od osoby prywatnej, czyli z PCC, przy maksymalnych stawkach notariusza:
- działka za 150 000 zł: PCC 3 000 zł, taksa z VAT ok. 1 685 zł, wniosek, wypisy i sąd ok. 700 zł. Razem około 5 400 zł;
- działka za 250 000 zł: PCC 5 000 zł, taksa z VAT ok. 2 177 zł, pozostałe ok. 700 zł. Razem około 7 900 zł;
- działka za 400 000 zł: PCC 8 000 zł, taksa z VAT ok. 2 915 zł, pozostałe ok. 750 zł. Razem około 11 700 zł.
Przy działce od dewelopera za 400 tysięcy znika PCC, więc opłaty spadają do około 3,7 tysiąca złotych. To jednak tylko pozorna oszczędność, bo VAT jest już wliczony w znacznie wyższą cenę za metr. Jeśli strony podpisują najpierw umowę przedwstępną w formie aktu notarialnego, trzeba doliczyć taksę za ten akt. Zwykle jest to połowa stawki za umowę sprzedaży. Gdy w transakcji pośredniczy biuro nieruchomości, jego prowizja to najczęściej 2–3% plus VAT. Właśnie dlatego realne koszty „przy notariuszu” mogą sięgnąć kilku, a z VAT-em w cenie nawet kilkunastu czy ponad dwudziestu procent ponad wartość samego gruntu.
Lekcja: taksa notarialna jest negocjowalna, a podatek i opłaty sądowe nie. Poproś kancelarię o pisemne wyliczenie przed terminem aktu i miej te pieniądze na koncie co najmniej kilka dni wcześniej.
Co sfinansuje bank, a co trzeba mieć w gotówce
Rodzina rozważała kredyt na zakup działki, żeby nie zamrażać całej gotówki. W rozmowach z doradcą wyszły trzy rzeczy, które powtarzają się w większości banków, choć szczegóły każdy bank ustala sam:
- kredyt na samą działkę zwykle wymaga wyższego wkładu własnego niż kredyt na budowę domu, a niektóre banki w ogóle go nie udzielają bez planu budowy;
- PCC, taksy, wypisów i opłat sądowych bank zazwyczaj nie finansuje. Trzeba je zapłacić z własnych środków. Przy kredycie dochodzą jeszcze wycena nieruchomości, opłata za wpis hipoteki i drugi wniosek notariusza;
- działka kupiona za gotówkę może później zostać wliczona do wkładu własnego przy kredycie na budowę według wartości z operatu szacunkowego.
Ostatni punkt przesądził o decyzji. Rodzina kupiła działkę za 250 tysięcy za gotówkę, opłaty pokryła z oszczędności, a cały kredyt hipoteczny zostawiła na budowę. Działka stała się zabezpieczeniem i wkładem jednocześnie. Warunki kredytowe zmieniają się jednak często, dlatego takie rozwiązanie warto potwierdzić w konkretnym banku, zanim podpisze się umowę przedwstępną.
Lekcja: traktuj koszty transakcyjne jako wydatek wyłącznie z własnych pieniędzy. Jeśli wkład własny jest napięty, każde 8–12 tysięcy złotych wydane u notariusza zmniejsza kwotę, o którą możesz wnioskować przy kredycie budowlanym.
Ile zostało na dom
Po akcie i wpisie do księgi wieczystej rachunek wyglądał tak: 250 tysięcy za grunt i prawie 8 tysięcy opłat. Do tego doszły koszty, o których rodzina też wcześniej nie myślała: mapa do celów projektowych, badania gruntu, adaptacja projektu przez lokalnego architekta i przyłącza. Z planowanych 50 tysięcy wkładu na budowę zostało niewiele ponad 30.
Przy kosztach budowy w 2026 roku, które w stanie deweloperskim wynoszą zwykle kilka tysięcy złotych za metr, zależnie od regionu i technologii, 8 tysięcy opłat notarialnych to mniej więcej 1,5–2 m² wykończonego domu. Do tego dochodzi jeszcze zmniejszony wkład własny, który obniża zdolność kredytową. Rodzina wróciła więc do katalogu z nowym kryterium: mniejsza powierzchnia przy zachowaniu czterech pokoi dla dzieci i rodziców.
Pierwszym kandydatem był dom o powierzchni 136 m² z czterema sypialniami i prostą bryłą, którą łatwo dopasować do wąskiej działki. Drugi był jeszcze oszczędniejszy: zwarty dom na 106 m² z dwuspadowym dachem i trzema sypialniami na poddaszu. To dobra baza, jeśli budżet jest naprawdę napięty. Przejrzeli też domy z poddaszem użytkowym, bo przy tej samej powierzchni fundament i dach kosztują mniej niż w rozłożystym parterze.
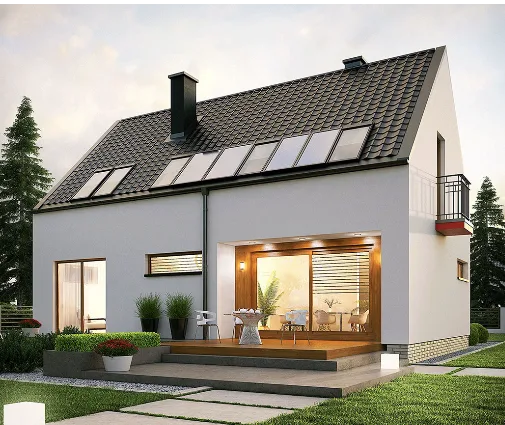
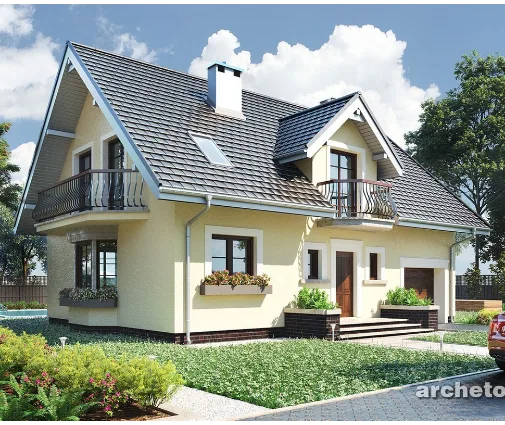
Dla porównania sprawdzili, ile zapłaciliby przy działce za 400 tysięcy. Tam warunki zabudowy dopuszczały tylko domy jednokondygnacyjne, a takie projekty zajmują więcej gruntu i więcej kosztują przy fundamentach. Minimalistyczny parterowy dom na 150 m² czy parterowy projekt z trzema łazienkami i garażem w bryle są wygodne, ale przy droższej działce z 23% VAT w cenie zabrakłoby na nie pieniędzy. W tej samej kategorii był też parterowy dom z dwustanowiskowym garażem. Ostatecznie rodzina odłożyła projekty parterowe na „może kiedyś”.
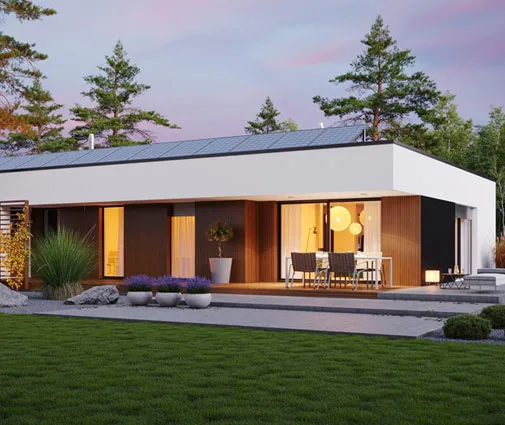

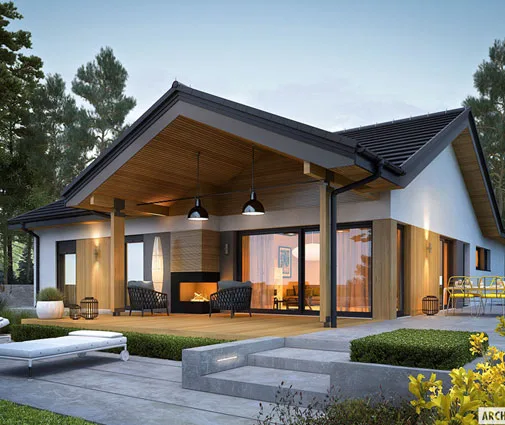
Wybrali dom o powierzchni zbliżonej do przedziału od 120 do 150 m² z czterema sypialniami. Oddali projekt do adaptacji i po niespełna dwóch latach od wizyty u notariusza wprowadzili się do domu, który mieścił się w budżecie, bo od początku liczyli każdą złotówkę wydaną przy zakupie gruntu.
Lekcja: koszty zakupu działki nie kończą się na cenie z ogłoszenia. Zanim zakochasz się w projekcie, policz budżet od końca: najpierw podatek, notariusz i sąd, potem dokumenty do pozwolenia na budowę, a dopiero z tego, co zostanie, wyznacz powierzchnię domu. Aktualne stawki i zasady opodatkowania sprawdź u notariusza lub doradcy, bo przepisy i taksy mogą się zmienić.