Około miliona złotych. Tyle w 2026 roku najczęściej trzeba przygotować, żeby doprowadzić murowany dom piętrowy o powierzchni około 180 m² z garażem w bryle do stanu deweloperskiego. Rozrzut jest jednak duży, bo region, ekipa, kształt dachu, rodzaj stropu i wielkość garażu potrafią przesunąć kosztorys o kilkaset tysięcy złotych. Poniżej odpowiadamy na pytania, które inwestorzy zadają najczęściej. Wszystkie kwoty to orientacyjne widełki na 2026 rok, z materiałem i robocizną, bez ceny działki. Przed rozmową z bankiem warto je zweryfikować z lokalnym kierownikiem budowy lub kosztorysantem.
Ile łącznie kosztuje dom piętrowy 180 m² z garażem w 2026 roku?
Do stanu deweloperskiego trzeba liczyć zwykle od 850 tys. do 1,2 mln zł, czyli około 4700–6500 zł za metr kwadratowy powierzchni użytkowej. Dolna granica dotyczy prostej bryły z dachem dwuspadowym, budowanej w mniejszej miejscowości przez sprawdzoną ekipę. Górna dotyczy dużych aglomeracji, rozczłonkowanej bryły, dużych przeszkleń i droższych instalacji.
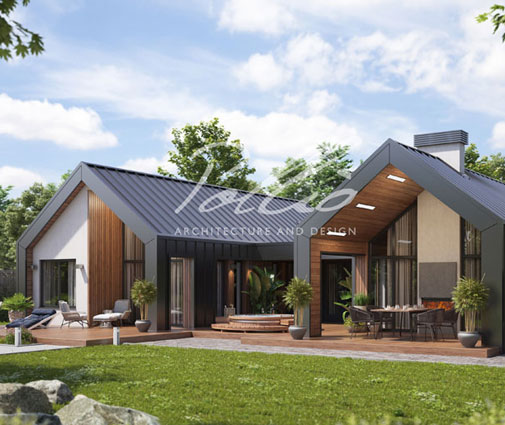
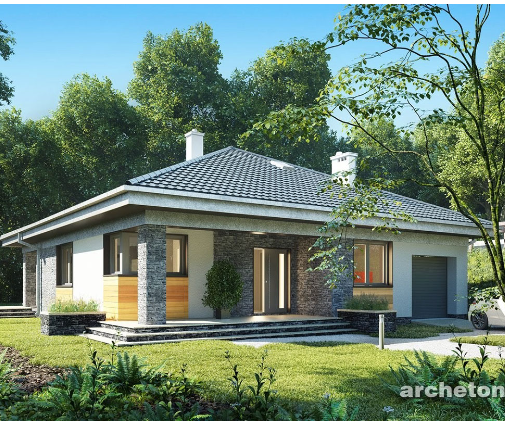
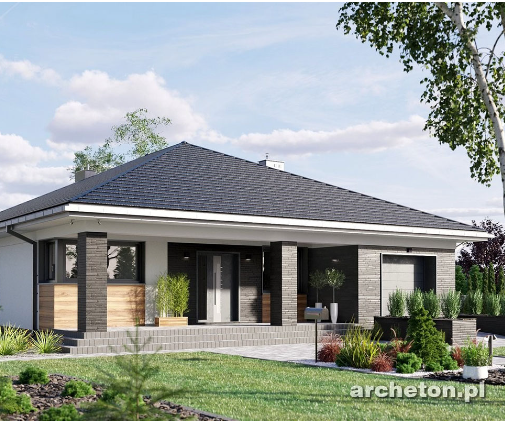
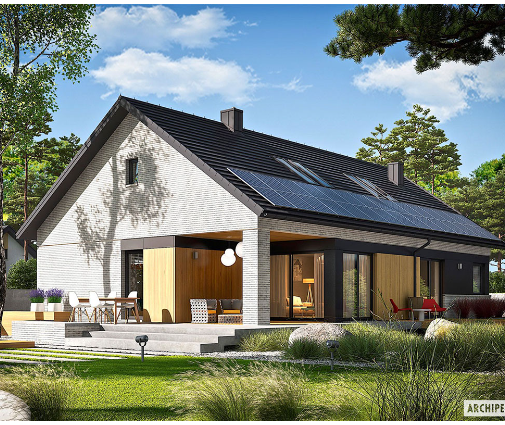
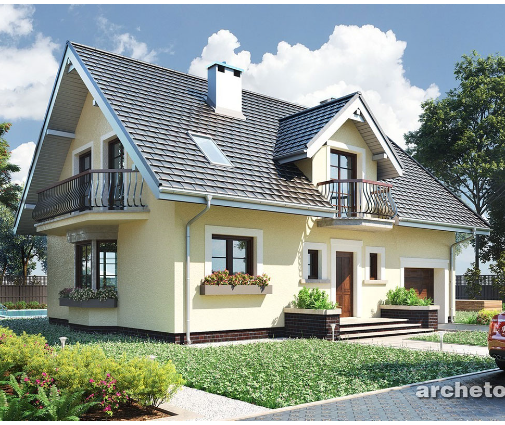
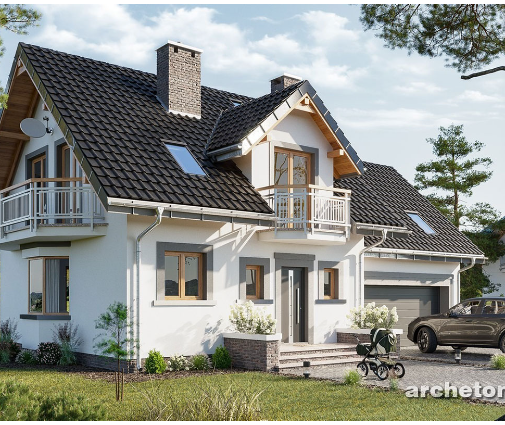
Dobrym punktem odniesienia jest nowoczesny projekt domu piętrowego 181 m² z trzema sypialniami i garażem na dwa auta. Ma zwartą bryłę, więc mieści się raczej w środku widełek. Ten sam metraż z dachem wielospadowym, lukarnami i wykuszem łatwo przesuwa się w stronę górnej granicy.
Ile kosztuje stan zerowy, czyli fundamenty?
Stan zerowy domu o tej wielkości kosztuje zazwyczaj 80–140 tys. zł. Kwota obejmuje wykop, ławy i ściany fundamentowe, izolacje przeciwwilgociowe i termiczne, zasypkę oraz chudy beton albo płytę fundamentową. Przy domu piętrowym powierzchnia zabudowy jest mniejsza niż przy parterowym o tym samym metrażu, więc fundamenty są relatywnie tańsze.
Największą niewiadomą jest grunt. Wysoki poziom wód gruntowych, nasypy albo glina mogą wymusić wymianę gruntu, drenaż lub płytę fundamentową, a wtedy koszt rośnie nawet o kilkadziesiąt tysięcy złotych. Dlatego badania geotechniczne warto zlecić przed adaptacją projektu, a nie po rozpoczęciu budowy.
Ile trzeba mieć na stan surowy otwarty i zamknięty?
Stan surowy otwarty, liczony razem z fundamentami, kosztuje zwykle 380–520 tys. zł, a stan surowy zamknięty 470–650 tys. zł. Na stan surowy otwarty składają się ściany z bloczków ceramicznych, betonu komórkowego lub silikatów, strop, schody, kominy, więźba i pokrycie dachu. Domknięcie budynku to przede wszystkim okna, drzwi wejściowe i brama garażowa.
Same okna w domu 180 m² to często 50–100 tys. zł. Duże przeszklenia, okna narożne i rolety zewnętrzne zwiększają tę kwotę bardzo szybko. Jeżeli budżet jest napięty, to właśnie zestawienie stolarki okiennej warto przejrzeć z architektem jeszcze przed złożeniem wniosku o pozwolenie na budowę.
Ile kosztuje przejście od stanu surowego do deweloperskiego?
Na tym etapie wydaje się zwykle 380–550 tys. zł, czyli mniej więcej tyle samo co na cały stan surowy zamknięty. W tej kwocie mieszczą się instalacje elektryczne, wodno-kanalizacyjne i grzewcze, pompa ciepła, ogrzewanie podłogowe, wentylacja mechaniczna z rekuperacją, tynki, wylewki, ocieplenie poddasza lub stropodachu oraz elewacja.
Wymagania WT 2021 sprawiają, że w praktyce trudno zbudować nowy dom bez dobrej izolacji i niskoemisyjnego źródła ciepła. Pompa ciepła z montażem to zwykle 35–70 tys. zł, rekuperacja 25–45 tys. zł, a fotowoltaika 25–40 tys. zł. To drogie pozycje, ale obniżają rachunki przez całe lata. Sprawdź też aktualne programy dofinansowania, bo ich zasady zmieniają się niemal co roku.
Ile garaż w bryle domu dokłada do kosztorysu?
Garaż jednostanowiskowy w bryle zwiększa koszt budowy zwykle o 60–100 tys. zł, a dwustanowiskowy o 100–170 tys. zł. W wielu projektach garażu nie wlicza się do powierzchni użytkowej, więc dom „180 m² z garażem” ma w rzeczywistości 200–220 m² do wybudowania. Metr garażu jest tańszy od metra części mieszkalnej, bo nie wymaga podłogówki, drogich instalacji i wykończenia, ale nadal potrzebuje fundamentów, ścian, stropu, dachu i bramy.
Różnicę dobrze widać przy porównaniu dwóch projektów. Dom 182 m² z czterema sypialniami i garażem na jedno auto wychodzi taniej niż projekt 185 m² z garażem dwustanowiskowym, choć powierzchnia mieszkalna jest prawie taka sama. Jeśli drugi samochód może stać pod wiatą, warto przejrzeć projekty domów piętrowych z garażem właśnie pod kątem jego wielkości.
Czy kształt dachu bardzo zmienia cenę?
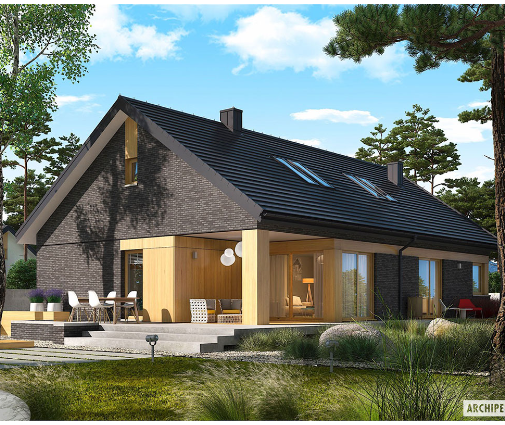
Tak. Dach wielospadowy z lukarnami może kosztować nawet o 20–40% więcej niż prosty dach dwuspadowy nad tą samą powierzchnią. Każda kosza, naroże i lukarna to dodatkowa robocizna cieśli i dekarza, więcej obróbek blacharskich oraz więcej odpadu pokrycia. Dla domu tej wielkości różnica często sięga kilkudziesięciu tysięcy złotych.
Dach płaski nie zawsze jest tańszy, bo wymaga solidnego stropu żelbetowego, starannej hydroizolacji i dobrze zaprojektowanego odwodnienia. Najprościej i najtaniej wypadają bryły na planie prostokąta przykryte dachem dwuspadowym. Przy okazji zwróć uwagę, czy MPZP lub decyzja WZ dla Twojej działki nie narzuca kąta nachylenia albo kierunku kalenicy.
Jaki strop wybrać i ile to kosztuje?
W domu piętrowym najczęściej wybiera się strop gęstożebrowy, monolityczny żelbetowy albo filigran. Różnica w cenie między nimi to zwykle 10–30 tys. zł dla całego domu. Strop gęstożebrowy, czyli na przykład typu Teriva, ma tanie elementy i nie wymaga dźwigu, ale jego montaż zajmuje więcej czasu. Monolityczny wymaga szalunków i większej ilości stali, za to dobrze znosi duże rozpiętości i nieregularne układy ścian.
O wyborze powinien zdecydować konstruktor przy adaptacji projektu, a nie sama cena. Duży salon bez podpór albo garaż na dwa auta pod sypialniami często przesądzają o stropie monolitycznym. Zamiana stropu bez przeliczenia konstrukcji to oszczędność, która może się bardzo źle skończyć.
Czy dom piętrowy jest tańszy od parterowego o tej samej powierzchni?
Zazwyczaj tak. Przy 180 m² dom piętrowy wychodzi zwykle o kilka do kilkunastu procent taniej niż parterowy. Ma mniejsze fundamenty i mniejszy dach, a to dwa najdroższe elementy stanu surowego w przeliczeniu na metr. Do tego zajmuje mniej działki, co ma znaczenie przy wąskich parcelach i wysokiej cenie gruntu.
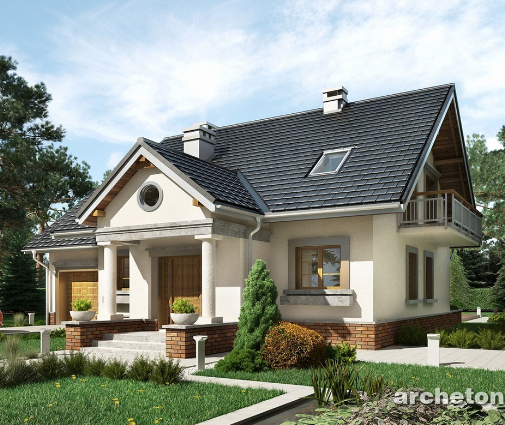
Dochodzą za to schody, strop międzykondygnacyjny i często druga łazienka. Klasyczny dom dworkowy 176 m² z czterema sypialniami i garażem oraz projekt 185 m² z pięcioma sypialniami na dwóch kondygnacjach pokazują, że przy dużej rodzinie piętro pozwala zmieścić dużo pokoi bez rozciągania fundamentów.
Na czym inwestorzy najczęściej przepłacają?
Najczęściej na zmianach w trakcie budowy, na skomplikowanej bryle i na nadmiarze przeszkleń. Przesunięcie ściany albo okna po wylaniu stropu kosztuje wielokrotnie więcej niż ta sama zmiana wprowadzona przy adaptacji projektu. Drogo wychodzą też wykusze, balkony z ciepłymi łącznikami i okna narożne, które dobrze wyglądają na wizualizacji, ale słabo przekładają się na komfort życia.
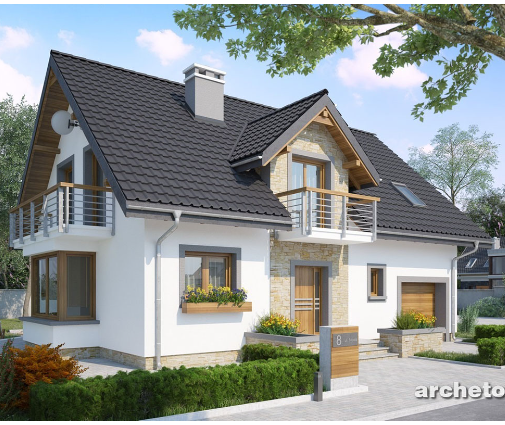
Drugą typową pułapką jest zbyt duży metraż. Każdy dodatkowy metr to kilka tysięcy złotych na budowę i wyższe koszty ogrzewania przez kolejne dekady. Warto uczciwie policzyć, czy rodzina potrzebuje 198 m², jak w przestronnym projekcie z garażem na dwa samochody, czy wystarczy jej 170–180 m².
Na czym można bezpiecznie oszczędzić?
Bezpiecznie można oszczędzić na prostocie bryły, na wykończeniu i na kolejności inwestycji. Dach dwuspadowy, ściany ustawione jedna nad drugą i łazienki zgrupowane przy jednym pionie kanalizacyjnym obniżają koszt bez utraty jakości. Droższe płytki, zabudowy i oświetlenie dekoracyjne można dodać później, a fotowoltaikę zamontować kilka lat po przeprowadzce.
Nie warto natomiast oszczędzać na izolacji fundamentów, ociepleniu, szczelnym montażu okien ani na kierowniku budowy. Tych elementów nie da się tanio poprawić po zamieszkaniu. Pamiętaj też, że usługi budowlane przy domu do 300 m² są objęte 8% stawką VAT, a materiały kupowane samodzielnie zwykle 23%. Zakup materiałów przez wykonawcę bywa więc korzystniejszy.
Jakich kosztów nie widać w kosztorysie budowy?
Poza samą budową trzeba zwykle doliczyć 60–150 tys. zł na wydatki okołobudowlane. Są to gotowy projekt i jego adaptacja do działki, mapa do celów projektowych, badania gruntu, geodeta, kierownik budowy, przyłącza mediów, przyłącze kanalizacji lub szambo albo oczyszczalnia, ogrodzenie, podjazd i opaska wokół domu.
Przy kredycie hipotecznym dochodzą prowizje, ubezpieczenia i wyceny każdej transzy. Bezpiecznie jest też mieć rezerwę rzędu 10–15% całego budżetu na niespodzianki. Taki zapas pozwala dokończyć dom nawet wtedy, gdy ceny materiałów albo robocizny wzrosną w trakcie budowy.