Ile pieniędzy dostaniesz z banku w dniu podpisania umowy kredytu na budowę domu? Najczęściej zero złotych. Pierwsza transza przychodzi dopiero wtedy, gdy masz prawomocne pozwolenie, dziennik budowy i często pierwszy etap prac za sobą. To wspólna cecha niemal wszystkich rynków: bank finansuje dom, którego jeszcze nie ma, więc wypłaca pieniądze w miarę postępu prac. Różnią się szczegóły, czyli wkład własny, liczba transz, koszty czekania na pieniądze i wsparcie państwa. Poniżej zestawiamy polski kredyt hipoteczny na budowę z rozwiązaniami z Niemiec, USA i Kanady i pokazujemy, co z tego porównania wynika dla Ciebie.
Czym kredyt na budowę domu różni się od kredytu na zakup gotowego domu?
Główna różnica polega na tym, że przy budowie zabezpieczeniem kredytu jest dom, który dopiero powstanie, a nie budynek, który rzeczoznawca może obejrzeć. Dlatego bank wycenia nieruchomość „na stan po zakończeniu budowy”, a kwotę dzieli na transze wypłacane po kolejnych etapach.
W Polsce oznacza to kredyt hipoteczny na budowę systemem gospodarczym lub z generalnym wykonawcą, z harmonogramem rzeczowo-finansowym, inspekcjami banku i terminem zakończenia budowy zapisanym w umowie. Przy zakupie gotowego domu cała kwota trafia do sprzedającego jednorazowo. Przy budowie przez kilkanaście miesięcy żyjesz w rytmie transz.
Ile wkładu własnego potrzeba w Polsce i czy działka się liczy?
Standardem jest 20% wartości inwestycji, a część banków akceptuje 10% przy dodatkowym ubezpieczeniu niskiego wkładu. Dobra wiadomość: działka, którą już masz na własność, zwykle liczy się do wkładu własnego, podobnie jak wykonane wcześniej prace, jeśli bank je wyceni.
Wartość inwestycji to suma wartości działki i kosztu budowy. Jeśli działka jest warta 220 000 zł, a budowa ma kosztować około 1 000 000 zł, to 20% wkładu daje około 244 000 zł, czyli sama działka może prawie wystarczyć. Mimo to warto mieć własną gotówkę na projekt, adaptację, przyłącza i rezerwę, bo te koszty pojawiają się, zanim bank wypłaci cokolwiek.
Co bank chce zobaczyć, zanim podpisze umowę?
Bank chce mieć pewność, że dom da się legalnie zbudować za zaplanowaną kwotę. Typowa lista obejmuje:
- prawomocne pozwolenie na budowę albo zgłoszenie budowy, wobec którego urząd nie wniósł sprzeciwu,
- projekt budowlany po adaptacji do działki, zgodny z MPZP lub decyzją WZ,
- kosztorys inwestorski lub harmonogram rzeczowo-finansowy z podziałem na etapy,
- numer księgi wieczystej działki i dokument potwierdzający własność,
- operat szacunkowy, który bank zwykle zleca sam, na Twój koszt.
W Niemczech i Kanadzie lista jest bardzo podobna. W USA dochodzi często weryfikacja samego wykonawcy: bank sprawdza jego licencję, ubezpieczenie i umowę o stałej cenie, zanim zgodzi się sfinansować budowę.
Kiedy bank wypłaca pieniądze i ile jest transz?
W Polsce zwykle są to 3–5 transz, a każda kolejna jest wypłacana po inspekcji banku potwierdzającej, że poprzedni etap został wykonany. Inspektor ogląda budowę, sprawdza wpisy w dzienniku budowy i porównuje postęp z harmonogramem. Każda inspekcja to zwykle opłata rzędu kilkuset złotych.
Odsetki płacisz tylko od wypłaconej części kredytu. Do czasu wpisu hipoteki do księgi wieczystej bank może doliczać ubezpieczenie pomostowe lub podwyższoną marżę, dlatego warto szybko złożyć wniosek o wpis.
Jak może wyglądać budżet i harmonogram dla domu ok. 200 m² z garażem?
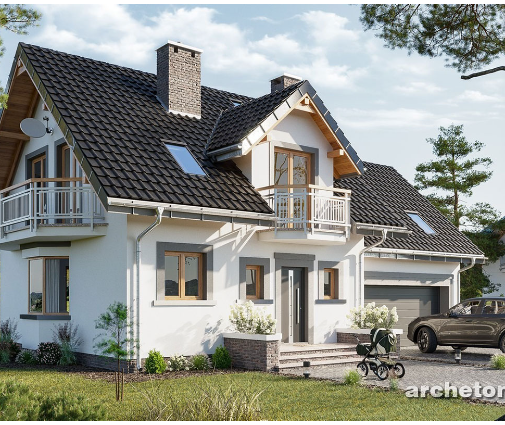
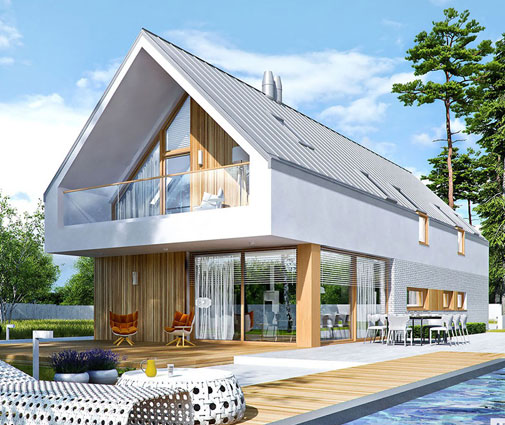
Weźmy piętrowy dom o powierzchni 197 m² z czterema sypialniami i garażem na dwa auta. W 2025 roku budowa do stanu deweloperskiego kosztowała w Polsce zwykle około 4 500–6 000 zł za m², zależnie od regionu, technologii i tego, ile prac inwestor zleca. Przyjmijmy około 1 000 000 zł razem z przyłączami i kierownikiem budowy. Działka warta 220 000 zł jest wkładem własnym, 100 000 zł gotówki pokrywa projekt, adaptację, przyłącza i część rezerwy, a kredyt wynosi 900 000 zł.
| Transza | Etap | Udział | Kwota |
|---|---|---|---|
| 1 | Fundamenty, stan zerowy | 15% | 135 000 zł |
| 2 | Ściany, stropy, kominy (stan surowy otwarty) | 30% | 270 000 zł |
| 3 | Dach, okna, brama garażowa (stan surowy zamknięty) | 20% | 180 000 zł |
| 4 | Instalacje, pompa ciepła, rekuperacja, tynki, wylewki | 20% | 180 000 zł |
| 5 | Elewacja z ociepleniem, stan deweloperski | 15% | 135 000 zł |
To przykład poglądowy. Podział ustalasz z bankiem, a ceny materiałów i robocizny trzeba sprawdzić u lokalnych wykonawców w chwili składania wniosku.
Jak budowę domu finansują Amerykanie?
W USA popularny jest kredyt construction-to-permanent: jedna umowa, która w trakcie budowy działa jak kredyt budowlany, a po odbiorze domu zamienia się w zwykłą hipotekę. W trakcie budowy kredytobiorca często spłaca tylko odsetki od wypłaconych kwot.
Kluczowa jest wycena „as completed”, czyli wartość domu po ukończeniu. To ona wyznacza, ile bank pożyczy. Wypłaty, zwane draws, następują po inspekcjach, podobnie jak u nas. Różnica polega na tym, że w USA budowa systemem gospodarczym jest rzadsza, a banki zwykle wymagają licencjonowanego wykonawcy. Polski inwestor, który sam koordynuje ekipy, ma więc w praktyce więcej swobody.
A jak wygląda to w Kanadzie?
Kanadyjczycy biorą tzw. draw mortgage, czyli kredyt wypłacany w kilku ratach po osiągnięciu określonego procentu zaawansowania budowy. Rzeczoznawca banku ocenia, czy dom jest gotowy np. w 35% czy 65%, i dopiero wtedy wypłacana jest kolejna część.
Ten model ma jedną uciążliwość: wykonawca chce pieniędzy przed wypłatą raty, więc inwestor musi przez jakiś czas finansować prace z własnej kieszeni. W Polsce problem jest podobny, bo transza często pokrywa koszt etapu już wykonanego. Wniosek jest wspólny: gotówka na co najmniej jeden etap naprzód bardzo ułatwia życie.
Dlaczego w Niemczech płaci się za pieniądze, których jeszcze nie wypłacono?
Niemieckie banki przy Baufinanzierung pobierają Bereitstellungszinsen, czyli opłatę za gotowość wypłaty kredytu, naliczaną od niewypłaconej kwoty po okresie bezpłatnym, który zwykle trwa kilka miesięcy. Im dłużej trwa budowa, tym więcej to kosztuje.
Niemcy mają za to stałe oprocentowanie na 10–15 lat jako normę oraz wsparcie państwowego banku KfW, który oferuje preferencyjne kredyty na budowę domów spełniających wysokie standardy energetyczne. Warunki tych programów zmieniają się co kilka lat. Wkład własny rzędu 20–30% jest tam traktowany jako zdrowe minimum, a koszty dodatkowe, takie jak notariusz czy podatek od zakupu gruntu, pokrywa się z oszczędności.
Czy w Polsce jest odpowiednik niemieckiego wsparcia KfW?
Nie ma stałego państwowego kredytu na budowę domu jednorodzinnego działającego na zasadach KfW. Wsparcie pojawia się w formie programów dopłat, np. do fotowoltaiki czy pomp ciepła, a ich zasady i nabory zmieniają się niemal co roku.
Część banków oferuje za to tzw. zielone kredyty hipoteczne z niższą marżą dla domów o niskim zapotrzebowaniu na energię. Dom projektowany według WT 2021, z pompą ciepła, rekuperacją i PV, ma większą szansę na lepsze warunki. Aktualną ofertę i obowiązujące programy sprawdź w kilku bankach i u doradcy kredytowego przed złożeniem wniosku.

Dlaczego gotowy projekt z kosztorysem ułatwia uzyskanie kredytu?
Bank najbardziej obawia się budżetu wziętego z sufitu, a gotowy projekt z kosztorysem daje mu konkretne liczby do porównania z operatem szacunkowym. Projekt indywidualny też to zapewnia, ale zwykle później, bo kosztorys powstaje na końcu procesu projektowego.
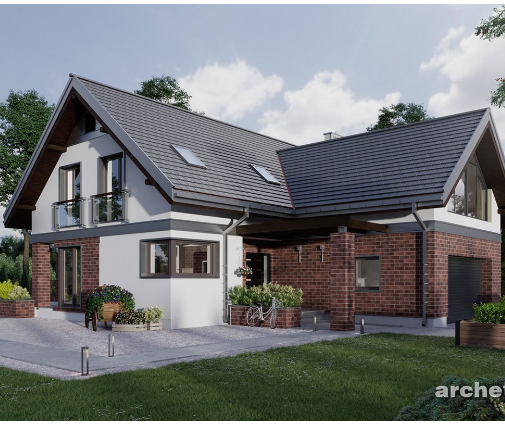
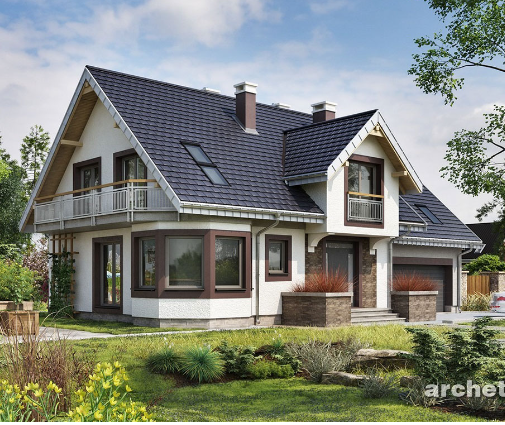
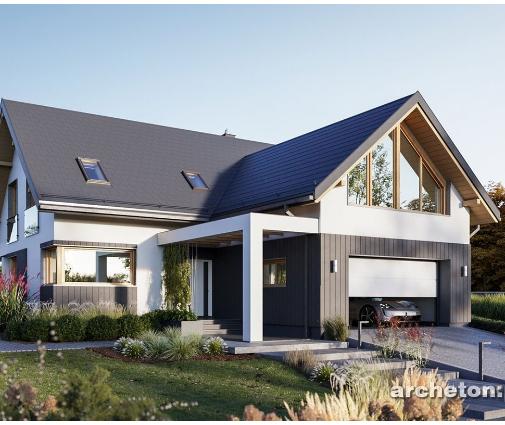
Gotowy projekt, np. tradycyjny dom piętrowy o powierzchni 236 m² z czterema sypialniami czy dom 230 m² z pięcioma sypialniami i garażem dwustanowiskowym, pozwala już na etapie wyboru oszacować koszt budowy. Pamiętaj tylko, że po zakupie architekt musi go zaadaptować do działki i warunków z MPZP lub WZ. Zmiany, np. w fundamentach na trudnym gruncie, mogą podnieść koszt, więc kosztorys warto zaktualizować po adaptacji. Jeśli szukasz układu z garażem w bryle, zajrzyj do projektów domów jednorodzinnych z garażem lub od razu do kategorii z garażem 2-stanowiskowym.
Co się stanie, jeśli pieniądze skończą się przed końcem budowy?
Bank nie dopłaci automatycznie. Najczęściej musisz dokończyć etap z własnych środków albo wnioskować o podwyższenie kredytu, co wymaga nowej wyceny i zdolności kredytowej. W skrajnym przypadku dom stoi w stanie surowym, a raty już biegną.
Dlatego rozsądna rezerwa to 10–15% kosztu budowy. Pomaga też wybór mniejszego domu: projekt 182 m² z czterema sypialniami i trzema łazienkami daje podobny komfort co dom 230 m², a przy obecnych cenach różnica w budżecie może sięgnąć kilkuset tysięcy złotych. Więcej takich propozycji znajdziesz wśród domów od 150 do 200 m².
Czego polski inwestor może nauczyć się od innych krajów?
Przede wszystkim tego, że finansowanie budowy zaczyna się od dobrego budżetu, a nie od wizyty w banku. Z USA warto przejąć myślenie o wartości domu po ukończeniu, z Kanady gotówkę na etap naprzód, a z Niemiec dbałość o stałą ratę i koszt każdego miesiąca opóźnienia.
W praktyce oznacza to: wybierz projekt z realnym kosztorysem, zaplanuj adaptację i pozwolenie z zapasem czasu, porównaj oferty kilku banków pod kątem liczby transz i kosztów inspekcji, a do budżetu dolicz rezerwę. Wtedy kredyt na budowę domu, jak piętrowy dom 185 m² z garażem na dwa auta, staje się przewidywalnym planem, a nie wyścigiem z harmonogramem.