Najczęstszy błąd inwestora wygląda tak: dwie oferty na stan deweloperski, jedna na 640 tys. zł, druga na 590 tys. zł, wybór tańszej i podpis pod czterostronicową umową. Po roku okazuje się, że tańsza oferta była „kosztorysowa”, obmiar wyszedł większy, a stal i beton podrożały. Różnica znika, a często zamienia się w dopłatę. Ten poradnik prowadzi przez przygotowanie umowy z wykonawcą krok po kroku: od wyboru między ryczałtem a kosztorysem powykonawczym, przez waloryzację i transze kredytu, po kary umowne i odbiory.
Kwoty w przykładach dotyczą domu o powierzchni użytkowej około 130 m², budowanego w technologii murowanej w latach 2025–2026. Ceny różnią się między regionami, dlatego traktuj je jako orientację, a nie wycenę.
Krok 1: Zamknij zakres prac, zanim poprosisz o oferty
Wykonawca wycenia to, co widzi w dokumentach. Jeśli projekt nie jest jeszcze zaadaptowany do działki, a w zestawieniu brakuje rodzaju bloczków, grubości ocieplenia czy typu stropu, każda oferta będzie liczona „na oko”. Zanim zaczniesz rozmowy, miej gotową adaptację projektu, warunki z MPZP lub decyzji WZ oraz listę materiałów.
Dobrym punktem odniesienia jest kosztorys inwestorski przygotowany przez niezależnego kosztorysanta. Za dom tej wielkości zapłacisz zwykle od 1500 do 4000 zł. To też dokument, którego większość banków wymaga przy kredycie hipotecznym na budowę.
Czas: 2–4 tygodnie. Koszt: 1500–4000 zł za kosztorys.
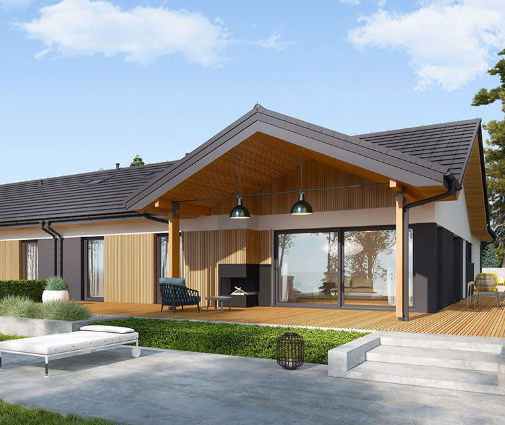
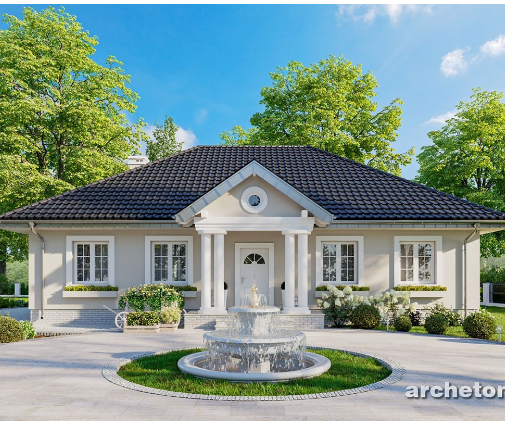
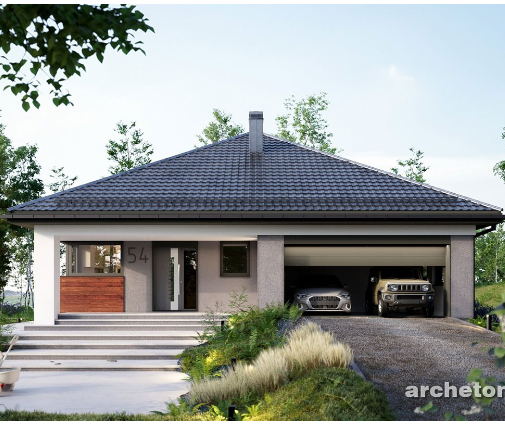
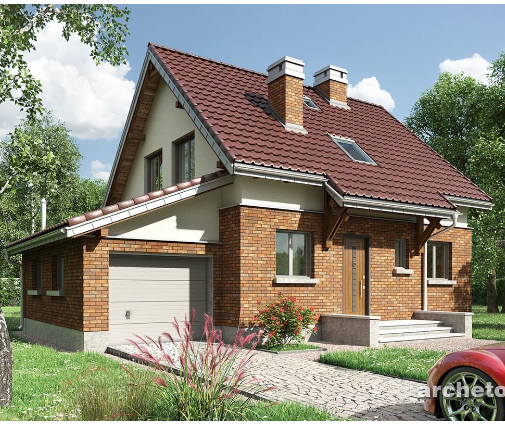
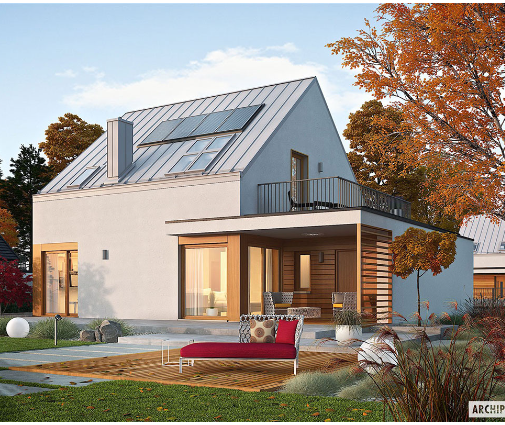
Im prostsza bryła, tym łatwiejsza i pewniejsza wycena. Parterowy dom 132 m² z dwiema sypialniami i garażem wycenia się szybciej niż budynek z wieloma uskokami dachu. Podobnie jest z dwukondygnacyjnym projektem 133 m² z trzema sypialniami w stylu cottage.
Krok 2: Wybierz formę wynagrodzenia: ryczałt czy kosztorys powykonawczy
Kodeks cywilny przewiduje dwa podstawowe modele. Przy wynagrodzeniu ryczałtowym cena jest stała za określony zakres prac. Wykonawca nie może żądać więcej, nawet jeśli zużył więcej materiału lub pracy, niż zakładał. Wyjątkiem jest nadzwyczajna zmiana stosunków, o której rozstrzyga sąd. Przy wynagrodzeniu kosztorysowym, rozliczanym powykonawczo, płacisz za faktycznie wykonane ilości (obmiar) według ustalonych stawek: roboczogodziny, narzutów i cen materiałów.
| Kwestia | Ryczałt | Kosztorys powykonawczy |
|---|---|---|
| Kto ryzykuje wzrost ilości | Wykonawca | Inwestor |
| Kto ryzykuje wzrost cen materiałów | Wykonawca, chyba że jest klauzula waloryzacyjna | Zwykle inwestor |
| Cena w ofercie | Zwykle wyższa, z zapasem na ryzyko | Niższa na starcie, ale niepewna |
| Kontrola | Sprawdzasz jakość i zgodność z projektem | Musisz sprawdzać też obmiary |
| Dla banku | Łatwy harmonogram finansowy | Wymaga rezerwy na przekroczenia |
Dla większości rodzin budujących z kredytem bezpieczniejszy jest ryczałt na stan surowy zamknięty i osobny ryczałt albo kosztorys na wykończenie do stanu deweloperskiego. Kosztorys powykonawczy ma sens, gdy zakres jest trudny do przewidzenia, na przykład przy słabym gruncie i niepewnym posadowieniu. Wtedy jednak potrzebujesz inspektora nadzoru inwestorskiego, który zweryfikuje każdy obmiar.
Czas: decyzja przy porównaniu ofert. Koszt: inspektor nadzoru to zwykle od kilkuset złotych za wizytę do kilku tysięcy złotych za całą budowę.
Krok 3: Zapisz, kto płaci za drożejące materiały
Na budowie, która trwa 12–18 miesięcy, ceny materiałów potrafią się wyraźnie zmienić. Uczciwym kompromisem jest klauzula waloryzacyjna. Ryczałt pozostaje, ale jest korygowany, gdy ceny przekroczą ustalony próg. W umowie określ:
- wskaźnik, na przykład publikowany przez GUS wskaźnik cen produkcji budowlano-montażowej albo cenniki konkretnych materiałów,
- próg uruchomienia, na przykład zmianę o więcej niż 5% od daty oferty,
- podział ryzyka, na przykład nadwyżkę ponad próg dzielicie po połowie,
- górny limit waloryzacji, na przykład 10% wartości danego etapu,
- symetrię: gdy ceny spadną, wynagrodzenie też maleje.
Waloryzacja powinna dotyczyć tylko prac jeszcze niewykonanych i nieopłaconych. Etap, za który już zapłaciłeś zaliczką na materiał, nie podlega korekcie.
Krok 4: Dopasuj umowę do wymagań banku
Bank wypłaca kredyt na budowę w transzach. Przed każdą kolejną transzą zwykle sprawdza postęp prac przez inspekcję rzeczoznawcy albo na podstawie wpisów w dzienniku budowy i zdjęć. Typowe wymagania to kosztorys, harmonogram rzeczowo-finansowy, pozwolenie na budowę lub skuteczne zgłoszenie oraz, przy pierwszych transzach, udokumentowany wkład własny.
Najważniejsza zasada: etapy płatności w umowie z wykonawcą muszą pokrywać się z etapami w harmonogramie banku. Jeśli wykonawca chce pieniędzy za dach, a bank wypłaci je dopiero po wstawieniu okien, przez kilka tygodni finansujesz budowę z własnej kieszeni. Inspekcja kosztuje zwykle kilkaset złotych za wizytę. Doliczają ją niemal wszystkie banki, więc warto mieć 4–6 etapów, a nie 12.
Czas: decyzja kredytowa trwa zwykle 3–8 tygodni. Koszt: wycena nieruchomości i inspekcje, łącznie najczęściej 1500–3500 zł. Sprawdź tabelę opłat swojego banku.
Krok 5: Ustal etapy płatności z konkretnymi kwotami
Przyjmijmy dom 130 m² w ryczałcie do stanu deweloperskiego (robocizna i materiały) za 650 000 zł brutto. Według danych z lat 2025–2026 mieści się to w typowym przedziale około 4500–5500 zł/m², zależnie od regionu i standardu. Przykładowy podział:
| Etap | Udział | Kwota |
|---|---|---|
| Fundamenty i płyta lub strop nad piwnicą | 15% | 97 500 zł |
| Ściany i stropy | 20% | 130 000 zł |
| Więźba i pokrycie dachu (stan surowy otwarty) | 15% | 97 500 zł |
| Okna i drzwi zewnętrzne (stan surowy zamknięty) | 15% | 97 500 zł |
| Instalacje: elektryka, woda, kanalizacja, pompa ciepła, rekuperacja | 12% | 78 000 zł |
| Tynki i wylewki | 10% | 65 000 zł |
| Ocieplenie i elewacja | 8% | 52 000 zł |
| Kwota zatrzymana do odbioru końcowego | 5% | 32 500 zł |
Pamiętaj o VAT. Usługi budowlane przy budowie domu do 300 m² powierzchni użytkowej objęte są stawką 8%, ale materiały kupione samodzielnie w hurtowni mają 23%. Umowa „z materiałem” bywa więc tańsza, niż wynika z prostego porównania cenników.
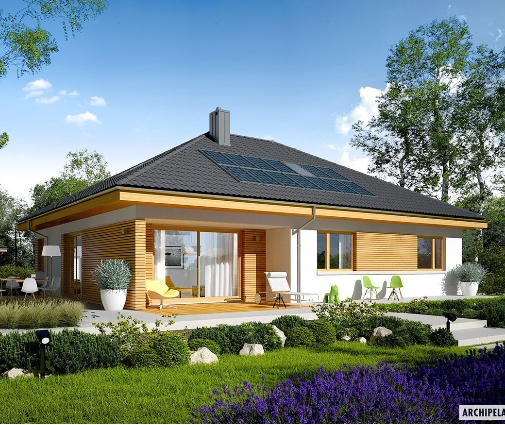
Taki harmonogram pasuje zarówno do parterowych domów z kolekcji od 120 do 150 m², jak i do domów dwukondygnacyjnych. W tych drugich etap „ściany i stropy” bywa dłuższy i droższy.
Krok 6: Zaliczki i zabezpieczenia: płać za postęp, nie za obietnice
Wykonawcy często proszą o zaliczkę na materiał. To uzasadnione, ale z umiarem:
- zaliczka nie powinna przekraczać ok. 10% wartości umowy i powinna być rozliczana w pierwszym etapie,
- najlepiej płać za materiał dostarczony na działkę, na podstawie faktury lub WZ,
- odróżnij zaliczkę (zwracana w całości, gdy umowa nie dojdzie do skutku) od zadatku (przepada, jeśli to Ty odstąpisz),
- wymagaj polisy OC wykonawcy obejmującej roboty budowlane i sprawdź jej sumę gwarancyjną,
- wpisz kaucję gwarancyjną, czyli wspomniane 5%. Na przykład połowa zwracana jest po odbiorze końcowym, a reszta po usunięciu wad zgłoszonych w pierwszym roku.
Jeśli wykonawca korzysta z podwykonawców, na przykład dekarza czy instalatora, zastrzeż, że ich listę i zakres musisz znać przed rozpoczęciem prac. Dzięki temu unikniesz roszczeń za niezapłaconą fakturę firmy, o której nie wiedziałeś.
Krok 7: Terminy i kary umowne, które da się wyegzekwować
Ogólne „zakończenie w 2026 roku” nic nie daje. Wpisz konkretne daty zakończenia każdego etapu i daty końcowej. Dodaj też kary umowne:
- za opóźnienie etapu, na przykład 0,1–0,2% wynagrodzenia za ten etap za każdy dzień,
- za opóźnienie terminu końcowego, na przykład 0,1% całego wynagrodzenia dziennie, czyli 650 zł przy umowie na 650 000 zł,
- za opóźnienie w usunięciu wad stwierdzonych przy odbiorze,
- łączny limit kar, zwykle 10–20% wynagrodzenia. Rażąco wysokie kary sąd może obniżyć.
Uczciwa umowa przesuwa terminy w jasno opisanych sytuacjach: przy przerwie zimowej przy minusowych temperaturach, opóźnieniu po stronie inwestora (na przykład brak decyzji co do materiału) czy zmianach w projekcie. Takie przesunięcie zawsze potwierdzajcie pisemnie lub w e-dzienniku budowy.
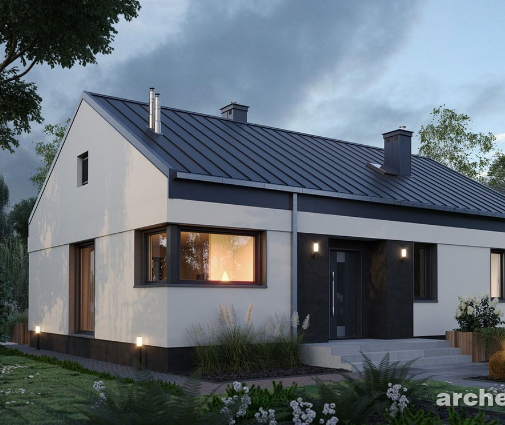
Terminy łatwiej dotrzymać przy domu o prostym rzucie. Przykładem jest parterowy dom dworkowy 135 m² z trzema sypialniami, bez garażu albo parterowy dom 138 m² z garażem dwustanowiskowym, gdzie garaż w bryle nie wymaga osobnego etapu.
Krok 8: Odbiory etapów i roboty dodatkowe
Każdy etap kończy się protokołem odbioru. Dopiero on otwiera drogę do faktury. W umowie zapisz:
- termin zgłoszenia gotowości do odbioru, na przykład 3 dni robocze wcześniej,
- kto uczestniczy w odbiorze: inwestor, kierownik budowy i najlepiej inspektor nadzoru,
- że wady istotne wstrzymują odbiór, a drobne trafiają do protokołu z terminem usunięcia,
- że roboty dodatkowe i zamienne wymagają pisemnego aneksu z ceną przed ich wykonaniem,
- okres gwarancji, najczęściej 3–5 lat na roboty, niezależnie od ustawowej rękojmi.
Przy kosztorysie powykonawczym protokół odbioru to także moment zatwierdzenia obmiaru. Sprawdź, czy ilości, na przykład m² ścian czy m³ betonu, zgadzają się z projektem. Każda większa rozbieżność wymaga wyjaśnienia. Wykonawca, który przewiduje znaczne przekroczenie kosztorysu, powinien uprzedzić Cię o tym zawczasu.
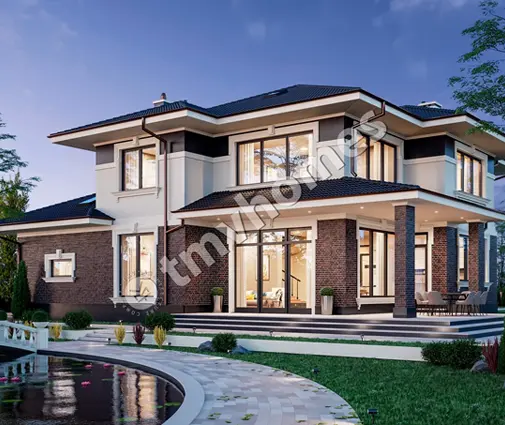
Odbiory przy domach piętrowych mają więcej punktów kontrolnych, jak strop, schody czy ścianki kolankowe. Dobrze to widać w nowoczesnym dwukondygnacyjnym domu 133 m² z trzema sypialniami i dwiema łazienkami czy tradycyjnym domu 139 m² na dwóch kondygnacjach, bez garażu.
Krok 9: Ostatnia kontrola przed podpisem
Zanim podpiszesz, przejdź tę listę:
- forma wynagrodzenia: ryczałt czy kosztorys, z jasno opisanym zakresem i załącznikami (projekt, zestawienie materiałów, oferta),
- klauzula waloryzacyjna z progiem, wskaźnikiem i limitem,
- harmonogram rzeczowo-finansowy zgodny z transzami banku,
- zaliczka do ok. 10%, kaucja gwarancyjna 5%, polisa OC wykonawcy,
- daty etapów, kary umowne z limitem, zasady przesunięcia terminów,
- procedura odbiorów, aneksy na roboty dodatkowe, okres gwarancji,
- pisemna forma umowy i wszystkich zmian.
Warto dać umowę do przejrzenia prawnikowi lub inspektorowi nadzoru. Koszt to zwykle 500–1500 zł, ułamek tego, co może kosztować jedna źle napisana klauzula. Przepisy i praktyka banków się zmieniają, więc aktualne wymagania potwierdź u doradcy kredytowego i kierownika budowy.
Harmonogram: od ofert do odbioru końcowego
| Etap | Orientacyjny czas | Orientacyjny koszt (2025–2026) |
|---|---|---|
| Adaptacja projektu i kosztorys inwestorski | 3–8 tygodni | kosztorys 1500–4000 zł |
| Zbieranie i porównanie ofert | 3–6 tygodni | bez kosztów |
| Kredyt hipoteczny i harmonogram dla banku | 3–8 tygodni | 1500–3500 zł (wycena, inspekcje) |
| Negocjacje i sprawdzenie umowy | 1–3 tygodnie | 500–1500 zł |
| Stan surowy zamknięty | 4–7 miesięcy | ok. 420 000–450 000 zł w przykładzie |
| Instalacje, tynki, wylewki, elewacja | 4–6 miesięcy | ok. 195 000 zł w przykładzie |
| Odbiór końcowy i rozliczenie kaucji | 2–4 tygodnie, reszta kaucji po okresie gwarancyjnym | 32 500 zł zatrzymane do odbioru |