Od kilku do ponad dwudziestu tysięcy złotych. Tyle mniej więcej w 2026 roku mogą wynieść koszty kredytu hipotecznego na budowę domu, których nie widać w reklamowanym oprocentowaniu. Nie są to kwoty ukryte w sensie prawnym, bo bank musi je ujawnić w umowie i w formularzu informacyjnym. Są jednak rozproszone po kilku dokumentach i kilku etapach budowy, więc łatwo je przeoczyć, gdy całą uwagę pochłania wybór projektu, działka i kosztorys.
Poniżej przechodzimy przez te opłaty po kolei na przykładzie kredytu 500 000 zł, czyli kwoty typowej dla domu o powierzchni około 130–150 m², który inwestor buduje do stanu deweloperskiego z dołożeniem własnych oszczędności. Do każdego punktu dobraliśmy projekt, który dobrze pokazuje, od czego dany koszt zależy.
1. Prowizja: zero procent nie zawsze oznacza taniej
Prowizja za udzielenie kredytu to zwykle od 0 do około 2–3% kwoty, czyli przy 500 000 zł od zera do 10 000–15 000 zł. Banki chętnie ją obniżają, ale często w zamian za wyższą marżę albo obowiązkowy pakiet: konto z wpływami, kartę, ubezpieczenie na życie. Przy kredycie na 25–30 lat nawet 0,2 punktu procentowego marży więcej kosztuje zwykle dużo więcej niż jednorazowa prowizja.
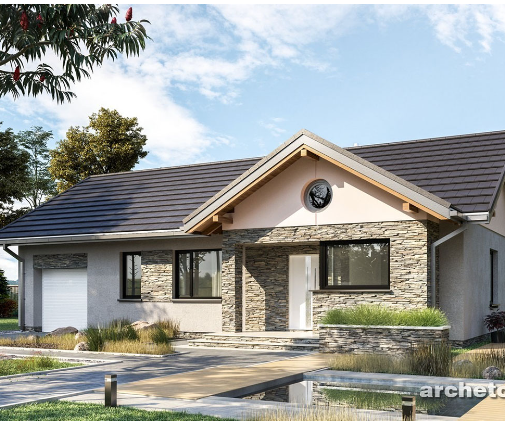
Dobrym punktem odniesienia jest dom taki jak piętrowy projekt o powierzchni 133 m² z garażem w bryle: to wielkość, przy której kredyt rzędu pół miliona złotych jest realnym scenariuszem. Warto poprosić dwa lub trzy banki o symulację w dwóch wariantach, z prowizją i bez niej, i porównać łączną kwotę do spłaty, a nie samą opłatę na starcie. Prowizja należy do kosztów, które najczęściej udaje się wynegocjować, zwłaszcza z pomocą doradcy kredytowego.
2. Okres przejściowy do wpisu hipoteki
Dopóki hipoteka nie zostanie wpisana do księgi wieczystej, bank ponosi większe ryzyko. Pokrywa je na dwa sposoby: podwyższoną marżą, najczęściej o około 1 punkt procentowy, albo ubezpieczeniem pomostowym opłacanym co miesiąc. W kredycie budowlanym liczy się to od kwoty już wypłaconej, więc przy pierwszych transzach koszt jest niewielki, ale gdy sąd wieczystoksięgowy pracuje wolno, potrafi się wydłużyć do wielu miesięcy. Szacunkowo przy 500 000 zł daje to od kilkuset do kilku tysięcy złotych.
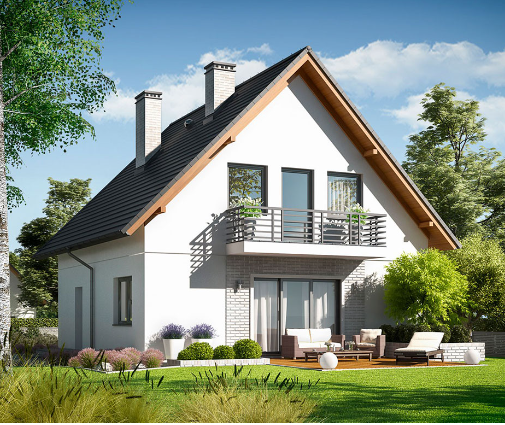
Na długość tego okresu masz wpływ tylko częściowo: wniosek o wpis warto złożyć od razu po podpisaniu umowy i pilnować kompletu dokumentów. Pomaga też szybki start budowy prostego domu, takiego jak parterowy dom o zwartym prostokątnym rzucie, z czterema pokojami na 128 m², bo kolejne transze nie czekają na skomplikowane etapy konstrukcyjne.
3. Ubezpieczenie niskiego wkładu własnego
Gdy wkład własny jest mniejszy niż 20% wartości inwestycji, banki zwykle doliczają ubezpieczenie niskiego wkładu albo czasowo podnoszą marżę, aż saldo spadnie poniżej określonego progu. Wartością inwestycji jest tu działka plus kosztorys budowy, więc w wielu przypadkach wkładem jest właśnie działka, którą inwestor już ma. Przy 500 000 zł kredytu ten koszt może wynieść kilka tysięcy złotych w ciągu pierwszych lat.
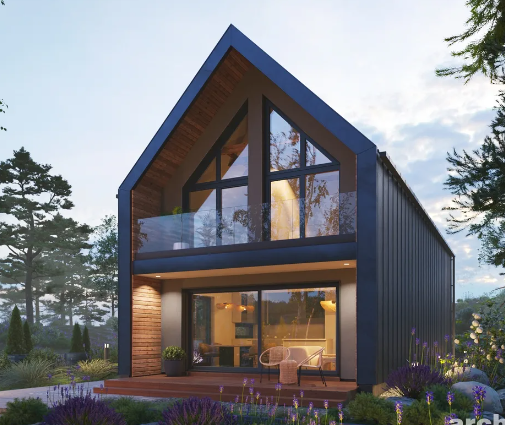
Najprostszy sposób, by go uniknąć, to mniejszy dom i mniejszy kosztorys. Kompaktowy dom na 90 m² z trzema sypialniami pod dachem pozwala zbudować pełnowartościowe miejsce dla rodziny przy kwocie kredytu, w której ten sam wkład daje często wyraźnie powyżej 20%. Warto też sprawdzić w banku, czy wartość działki zostanie przyjęta według operatu szacunkowego, a nie ceny zakupu sprzed lat.
4. Opłata za inspekcję przed każdą transzą
Kredyt budowlany wypłacany jest w transzach, a przed każdą kolejną bank sprawdza postęp prac: wysyła rzeczoznawcę albo przyjmuje zdjęcia i oświadczenie kierownika budowy. W 2026 roku jedna inspekcja kosztuje najczęściej od około 200 do 500 zł, a niektóre banki pierwszą lub wszystkie wliczają w cenę kredytu. Przy czterech transzach to wydatek rzędu tysiąca złotych, przy ośmiu już dwukrotnie wyższy, a do tego dochodzi czas oczekiwania na wypłatę.
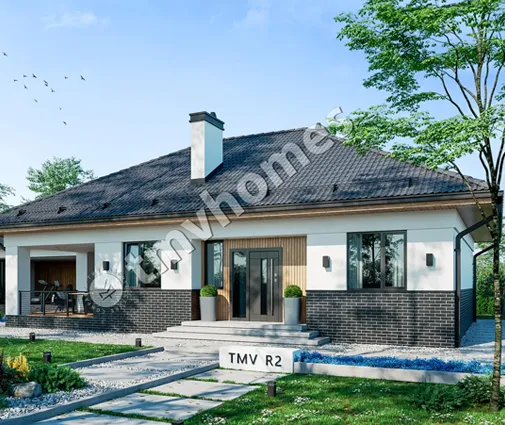
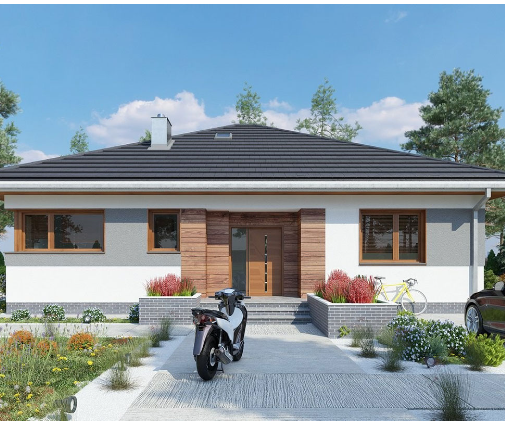
Dom parterowy bez piwnicy, taki jak bungalow na 114 m² z czterema sypialniami na jednym poziomie, da się rozsądnie rozpisać na trzy, cztery etapy: fundamenty, stan surowy otwarty, stan surowy zamknięty i wykończenie. Więcej podobnych propozycji znajdziesz wśród projektów domów parterowych.
5. Notariusz, sąd i wycena
Do tego dochodzą opłaty, których nie da się ominąć. Operat szacunkowy nieruchomości kosztuje zwykle od około 500 do 1000 zł. Za wpis hipoteki do księgi wieczystej pobierana jest opłata sądowa, a jeśli bank wymaga aktu notarialnego lub poświadczenia podpisu, dochodzi taksa notarialna z VAT. Łącznie to najczęściej od kilkuset złotych do około półtora tysiąca. Aktualne stawki warto potwierdzić u notariusza i w banku, bo wymogi różnią się między instytucjami.
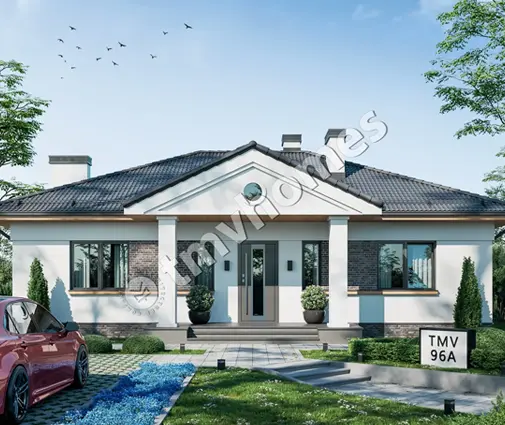
Te koszty nie zależą od wielkości domu. Nawet przy skromnym, dworkowym domu parterowym na 111 m² z kolumnowym gankiem zapłacisz je w podobnej wysokości jak przy rezydencji, dlatego przy mniejszych kredytach stanowią proporcjonalnie większą część rachunku.
6. RRSO, czyli wszystko w jednej liczbie
Rzeczywista roczna stopa oprocentowania obejmuje odsetki, prowizję i koszty usług, które bank uznaje za obowiązkowe przy danym kredycie. Dlatego oferta z niższym oprocentowaniem, ale wysoką prowizją i drogim ubezpieczeniem, może mieć wyższe RRSO niż konkurencyjna propozycja. Zsumujmy przykładowe koszty dla 500 000 zł:
- prowizja: od 0 do około 10 000 zł,
- okres do wpisu hipoteki: od kilkuset do kilku tysięcy złotych,
- niski wkład własny: od 0 do kilku tysięcy złotych,
- inspekcje przed transzami: od 0 do około 2500 zł,
- wycena, notariusz i sąd: około 1000–2500 zł.
To orientacyjne widełki dla 2026 roku, a nie cennik konkretnego banku. Pokazują jednak, że różnica między ofertami może sięgać kilkunastu tysięcy złotych, zanim jeszcze zapłacisz pierwszą ratę odsetkową. Porównuj RRSO oraz całkowitą kwotę do zapłaty z formularza informacyjnego i pamiętaj, że inspekcje czy opłaty sądowe często nie są w RRSO uwzględnione.
7. Mniej, większych transz: prosty czy złożony projekt
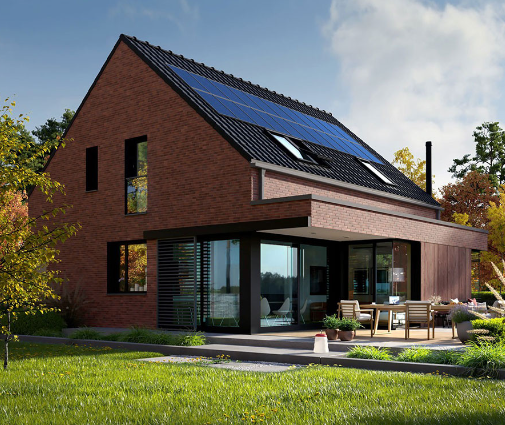
To punkt, który łączy finanse z wyborem projektu. Każda transza to opłata za inspekcję, kilka dni lub tygodni oczekiwania i ryzyko przestoju ekipy. Prosty dom z dwuspadowym dachem, taki jak piętrowy dom w nowoczesnym stylu na 145 m² bez garażu, przechodzi przez etapy szybko i przewidywalnie, więc bank zgodzi się na kilka dużych transz.
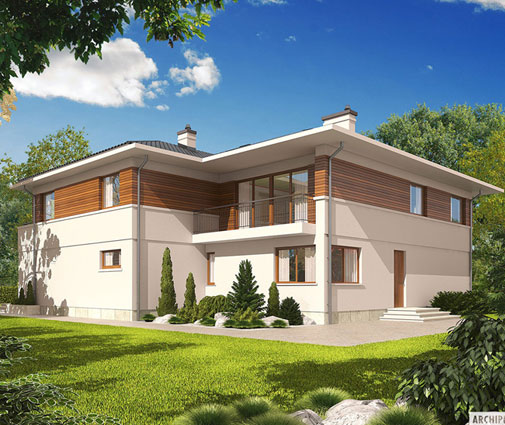
Zupełnie inaczej wygląda harmonogram domu takiego jak trzykondygnacyjna modernistyczna rezydencja na 368 m² z piwnicą. Piwnica wymaga osobnego etapu z izolacją przeciwwodną, większa liczba stropów i skomplikowana bryła wydłużają budowę, a kosztorys rośnie na tyle, że harmonogram dzieli się na więcej transz. Dłużej trwa też okres, w którym płacisz odsetki od wypłaconych kwot, mieszkając jeszcze gdzie indziej. Jeśli rozważasz dom z piwnicą, uwzględnij w budżecie nie tylko koszt samej kondygnacji, ale i dłuższe finansowanie.
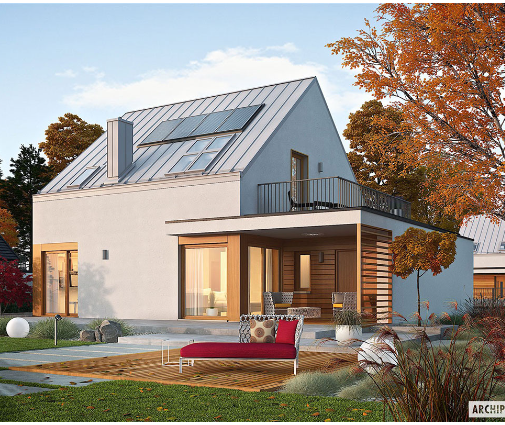
Przy wyborze warto zajrzeć do projektów na planie prostokąta: zwarta bryła to tańszy stan surowy, ale też prostszy harmonogram, który łatwiej obronić przed analitykiem kredytowym.
Na koniec: licz cały kredyt, nie tylko ratę
Zanim podpiszesz umowę, poproś bank o harmonogram transz dopasowany do kosztorysu wybranego projektu i o pełną listę opłat towarzyszących. Negocjuj prowizję, marżę i cenę inspekcji, a koszty sądowe i notarialne po prostu zaplanuj w budżecie. Prosty, dobrze dobrany do działki projekt po adaptacji przez lokalnego architekta to nie tylko tańsze ściany i dach, ale też krótszy, przewidywalny i tańszy kredyt.