Ponad 50 tysięcy złotych. Mniej więcej tyle może wynosić różnica w samym podatku VAT przy budowie domu o powierzchni 150 m² do stanu deweloperskiego. Wszystko zależy od tego, kto kupuje materiał i jak wystawiona jest faktura. Inwestorzy często dowiadują się o tym dopiero po kilku miesiącach budowy, kiedy hurtownia doliczyła już 23% do każdej palety pustaków.
Zasada jest prosta: roboty budowlane, montażowe i remontowe przy domu jednorodzinnym, którego powierzchnia użytkowa nie przekracza 300 m², są objęte stawką 8%. Materiał kupiony samodzielnie w składzie budowlanym ma zawsze 23%. Poniżej znajdziesz kolejne kroki, w których ta wiedza przekłada się na konkretne pieniądze. Przepisy podatkowe się zmieniają, więc zanim podpiszesz umowy, potwierdź aktualne zasady u doradcy podatkowego albo w Krajowej Informacji Skarbowej.
Krok 1: Sprawdź powierzchnię użytkową, zanim kupisz projekt
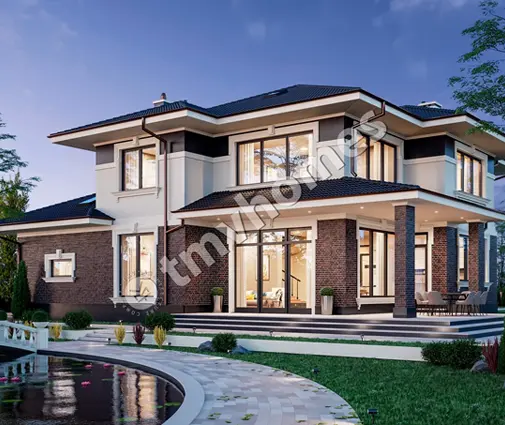
Limit 300 m² odnosi się do powierzchni użytkowej budynku, a nie do powierzchni zabudowy czy całkowitej. Przy wyborze gotowego projektu zajrzyj więc do zestawienia pomieszczeń. Przy domach blisko granicy liczy się każdy metr. Nowoczesny dom z czterema sypialniami i garażem na dwa auta o powierzchni 288 m² mieści się w limicie z niewielkim zapasem. Po adaptacji, np. po powiększeniu pomieszczenia technicznego, może go jednak przekroczyć. Domy z przedziału od 200 do 250 m², takie jak tradycyjny piętrowy dom z czterema sypialniami (236 m²), dają bezpieczny margines.
Czas: 1–2 tygodnie przy wyborze projektu. Koszt: brak, wystarczy uważna lektura dokumentacji.

Krok 2: Policz, co się dzieje powyżej 300 m²
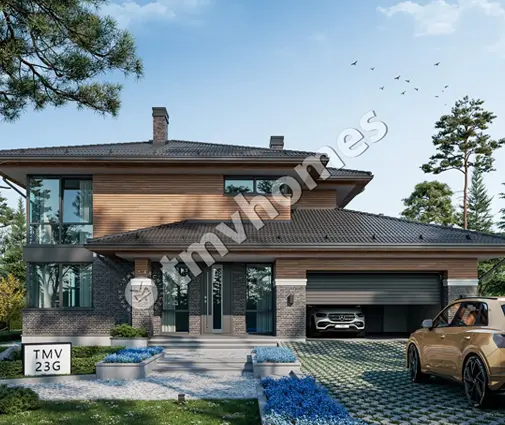
Większy dom nie traci preferencyjnej stawki w całości. Stawkę 8% stosuje się do tej części usługi, która proporcjonalnie przypada na 300 m². Reszta jest opodatkowana stawką 23%. Przy domu o powierzchni 360 m² wygląda to tak: 300 / 360 = 83,3% wartości robót z 8% VAT i 16,7% z 23% VAT. Wykonawca powinien to wyliczyć i wykazać na fakturze.
Ważna jest też kwalifikacja pomieszczeń. Garaż w bryle domu i kotłownia bywają różnie traktowane przy liczeniu powierzchni użytkowej, a organy podatkowe opierają się w praktyce na dokumentacji projektowej. Jeśli Twój dom ma 290–310 m², rozważ wystąpienie o interpretację indywidualną albo wiążącą informację stawkową (WIS).
Czas: 1–3 miesiące na interpretację, jeśli jest potrzebna. Koszt: wniosek o WIS wiąże się z niewielką opłatą (kilkadziesiąt złotych w 2025 r.), interpretacja indywidualna kosztuje podobnie.
Krok 3: Wybierz między systemem gospodarczym a wykonawcą z materiałem
W systemie gospodarczym sam kupujesz materiały (23% VAT) i zatrudniasz ekipy tylko do robocizny (8% VAT). Gdy wykonawca dostarcza materiał w ramach usługi budowlanej, cała usługa, łącznie z materiałem, jest opodatkowana stawką 8%. Różnica wynosi 15 punktów procentowych od wartości materiałów, a materiały stanowią zwykle więcej niż połowę kosztu budowy.
Firma doliczy jednak swoją marżę. Opłacalność łatwo sprawdzić: 1,23 / 1,08 ≈ 1,139. Jeśli wykonawca dolicza do materiałów mniej niż około 13–14% netto, i tak zapłacisz mniej niż przy samodzielnych zakupach. Firmy często mają też lepsze rabaty w hurtowniach niż inwestor indywidualny, więc realna marża bywa niższa.
Czas: 2–6 tygodni na zebranie i porównanie ofert. Koszt: brak, ale poproś o kosztorys z rozbiciem na materiał i robociznę.
Krok 4: Zapisz w umowie, że materiał jest częścią usługi
Niższa stawka nie wynika z dobrej woli wykonawcy, tylko z charakteru transakcji. Umowa powinna dotyczyć wykonania robót budowlanych z materiałem wykonawcy, a faktura opisywać usługę budowlaną, np. „wykonanie stanu surowego otwartego wraz z materiałem”. Jeśli firma wystawi osobną fakturę na „sprzedaż bloczków”, dostaniesz 23%.
- Sprawdź, czy wykonawca jest czynnym podatnikiem VAT. Firma zwolniona z VAT nie dolicza podatku, ale kupuje materiał z 23% VAT i nie może go odliczyć, więc ten koszt i tak wejdzie w cenę.
- Upewnij się, że na fakturze widnieje adres budowy i informacja o budownictwie mieszkaniowym.
- Zachowaj pozwolenie na budowę lub zgłoszenie oraz projekt. To podstawa do zastosowania stawki 8%.
Czas: 1–2 tygodnie negocjacji. Koszt: ewentualnie 500–1500 zł za weryfikację umowy przez prawnika (2025 r.).
Krok 5: Okna, drzwi i brama tylko z montażem
Stolarka okienna kupiona bez montażu to zwykła dostawa towaru z 23% VAT. Okna dostarczone i zamontowane przez tę samą firmę w domu do 300 m² to usługa budowlano-montażowa z 8% VAT. Przy oknach za 40 000 zł netto daje to 49 200 zł albo 43 200 zł brutto, czyli 6000 zł różnicy. Tak samo jest z drzwiami zewnętrznymi i bramą garażową. Dotyczy to zwłaszcza projektów z dużymi przeszkleniami, gdzie stolarka jest jedną z największych pozycji.
Czas: zamówienie 6–10 tygodni przed montażem. Koszt: zwykle 30 000–80 000 zł netto dla domu 150–200 m² (2025 r.).
Krok 6: Pompa ciepła, rekuperacja i fotowoltaika z instalatorem
Instalacje montowane w budynku jako część jego wyposażenia technicznego, czyli pompa ciepła, rekuperacja, ogrzewanie podłogowe i instalacja elektryczna, przy usłudze z montażem korzystają ze stawki 8%. Kłopot pojawia się przy elementach poza bryłą domu. W praktyce organów podatkowych panele fotowoltaiczne na dachu mają 8%, a te na gruncie obok domu 23%. Podobne wątpliwości dotyczą dolnego źródła gruntowej pompy ciepła. Poproś instalatora, żeby takie elementy wycenił i zafakturował osobno. W razie wątpliwości oprzyj się na interpretacji.
Czas: projekt instalacji 2–4 tygodnie, montaż 1–3 tygodnie. Koszt: powietrzna pompa ciepła z montażem często 35 000–60 000 zł brutto, rekuperacja 20 000–35 000 zł (2025 r.).
Krok 7: Garaż w bryle domu zamiast osobnego budynku
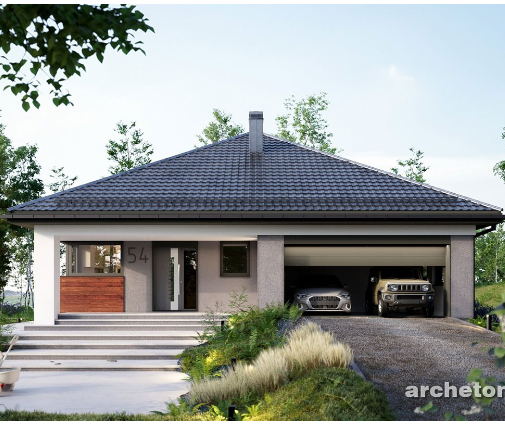
Garaż wbudowany w dom jest częścią budynku mieszkalnego, więc roboty przy nim mają 8% VAT. Garaż wolnostojący to osobny obiekt, który nie jest budynkiem mieszkalnym, i dla niego obowiązuje 23%. To dodatkowy argument za projektami parterowymi z garażem. Przykłady to dom parterowy z trzema sypialniami i garażem na dwa auta (168 m²), przestronny bungalow o powierzchni 183 m² z podwójnym garażem oraz mniejszy parterowy dom z dwiema sypialniami i garażem jednostanowiskowym (132 m²). Przy dużym domu pamiętaj tylko, że garaż może zwiększać powierzchnię liczoną do limitu (patrz krok 2).
Czas: decyzja na etapie wyboru projektu i adaptacji. Koszt: garaż w bryle jest zwykle tańszy od wolnostojącego, bo dzieli z domem ścianę, fundament i dach.
Krok 8: Policz przykład dla domu 150 m²
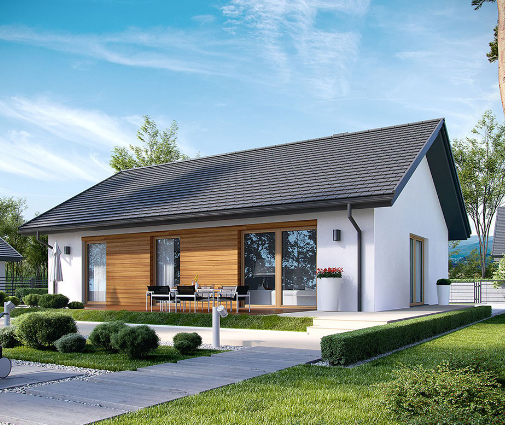
Weźmy dom o powierzchni około 150 m², np. tradycyjny piętrowy dom z trzema sypialniami (157 m²) albo nowoczesny piętrowy dom z czterema sypialniami bez garażu (160 m²). Więcej takich domów znajdziesz w kolekcji od 150 do 200 m². Załóżmy koszt do stanu deweloperskiego w 2025 r.: materiały 360 000 zł netto i robocizna 240 000 zł netto.
| Wariant | Materiały brutto | Robocizna brutto | Razem |
|---|---|---|---|
| System gospodarczy (materiał 23%, robocizna 8%) | 442 800 zł | 259 200 zł | 702 000 zł |
| Wykonawca z materiałem, bez marży (całość 8%) | 388 800 zł | 259 200 zł | 648 000 zł |
| Wykonawca z materiałem, marża 10% na materiale (całość 8%) | 427 680 zł | 259 200 zł | 686 880 zł |
Sama różnica stawek to 54 000 zł. Nawet przy 10% marży wykonawcy na materiale oszczędzasz ponad 15 000 zł w porównaniu z systemem gospodarczym, a do tego nie musisz organizować dostaw ani pilnować magazynu na budowie. System gospodarczy może się opłacić tylko wtedy, gdy masz wyjątkowo dobre ceny materiałów albo sporą część pracy wykonujesz sam.
Czas: jeden wieczór z arkuszem kalkulacyjnym. Koszt: brak.
Krok 9: Uwzględnij VAT w kosztorysie do kredytu
Bank, który udziela kredytu hipotecznego na budowę, wypłaca pieniądze w transzach według harmonogramu i kosztorysu. Przygotuj kosztorys w kwotach brutto, z właściwymi stawkami VAT dla każdej pozycji. Jeśli wpiszesz 8% tam, gdzie w rzeczywistości kupisz materiał z 23%, zabraknie Ci pieniędzy w połowie budowy. Zbieraj też wszystkie faktury, bo będą potrzebne przy rozliczaniu transz i przy ewentualnej kontroli stawki.
Czas: 2–4 tygodnie na przygotowanie kosztorysu i złożenie wniosku. Koszt: kosztorys inwestorski zwykle 1000–3000 zł (2025 r.).
Harmonogram w skrócie
| Etap | Kiedy | Na co uważać przy VAT |
|---|---|---|
| Wybór projektu | miesiąc 1 | powierzchnia użytkowa poniżej 300 m², garaż w bryle |
| Adaptacja i pozwolenie lub zgłoszenie | miesiące 2–5 | czy zmiany nie powiększą domu ponad limit |
| Interpretacja (opcjonalnie) | miesiące 3–5 | domy blisko 300 m², instalacje poza bryłą |
| Oferty i umowy z wykonawcami | miesiące 4–6 | usługa z materiałem, czynny podatnik VAT |
| Kredyt i kosztorys | miesiące 5–6 | kwoty brutto z poprawnymi stawkami |
| Stan surowy | miesiące 6–10 | faktury na usługę budowlaną, nie na sprzedaż materiału |
| Okna, dach, instalacje | miesiące 10–14 | stolarka i pompa ciepła tylko z montażem |
| Stan deweloperski | miesiące 14–20 | komplet faktur do rozliczenia transz |