Około 9,5 tys. zł. Mniej więcej tyle oszczędza się w ciągu 25 lat na kredycie 500 000 zł, gdy marża jest niższa o 0,1 punktu procentowego. Przy 0,2 pp kwota rośnie do mniej więcej 19 tys. zł. Taki rabat dają banki w ramach tzw. zielonego kredytu hipotecznego. Warunek jest zwykle jeden: wskaźnik zapotrzebowania na nieodnawialną energię pierwotną EP musi być niższy od limitu z WT 2021. Dla domu jednorodzinnego limit wynosi 70 kWh/(m²·rok), a banki najczęściej wymagają wyniku lepszego o co najmniej 10%, czyli w praktyce około 63.
Poniżej znajdziesz listę kontrolną od wyboru projektu po rozliczenie z bankiem. Warunki zmieniają się co kilka miesięcy, więc przed złożeniem wniosku sprawdź aktualną ofertę w swoim banku.
Etap 1: projekt, który ma szansę zejść poniżej progu
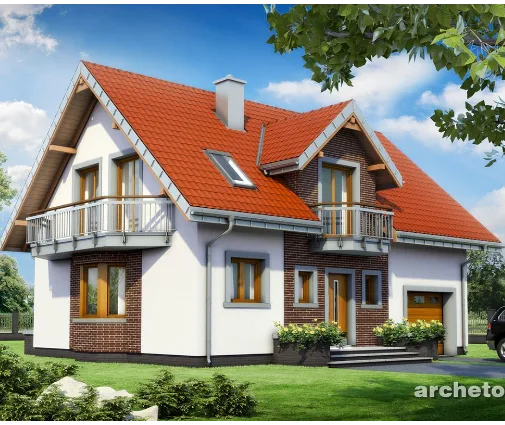
- Bryła: prosta, zwarta bryła ma mniej ścian zewnętrznych i mniej narożników, przez które ucieka ciepło. Wykusze, lukarny i uskoki podnoszą EP, choć w projekcie wyglądają niewinnie.
- Źródło ciepła: sprawdź, co zakłada projekt. Pompa ciepła daje dziś najłatwiejszą drogę do niskiego EP. Sam kocioł gazowy zwykle wymaga wsparcia, np. fotowoltaiki.
- Wentylacja: wentylacja mechaniczna z rekuperacją wyraźnie zmniejsza straty ciepła w porównaniu z wentylacją grawitacyjną.
- Fotowoltaika: zapytaj, czy instalacja PV jest ujęta w obliczeniach EP. Jeśli nie, architekt może ją dodać przy adaptacji.
- Wynik w projekcie: poproś o charakterystykę energetyczną z wariantem docelowych instalacji, a nie z wariantem bazowym.
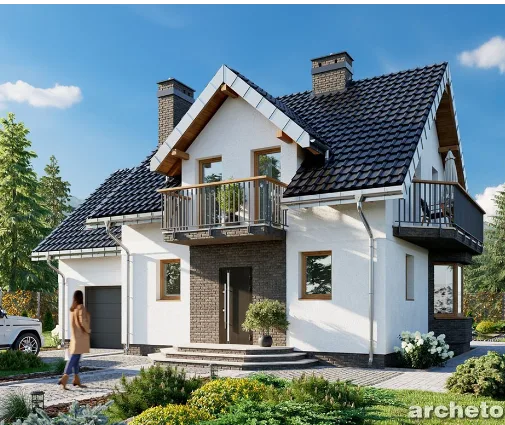
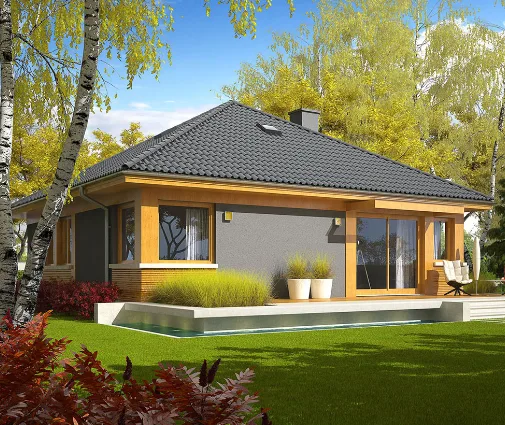
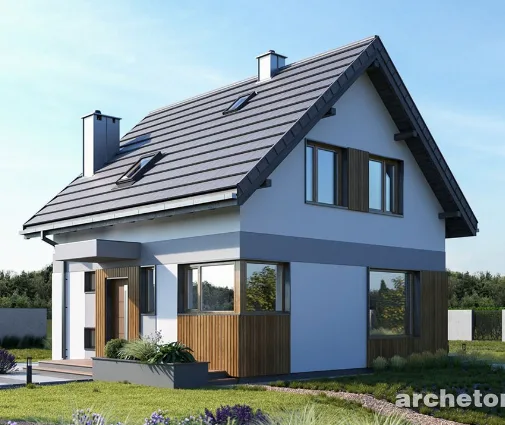
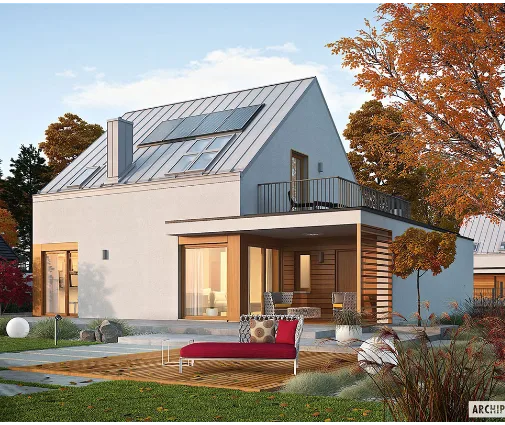
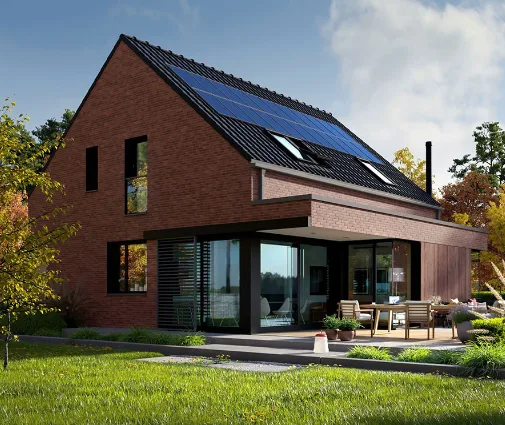
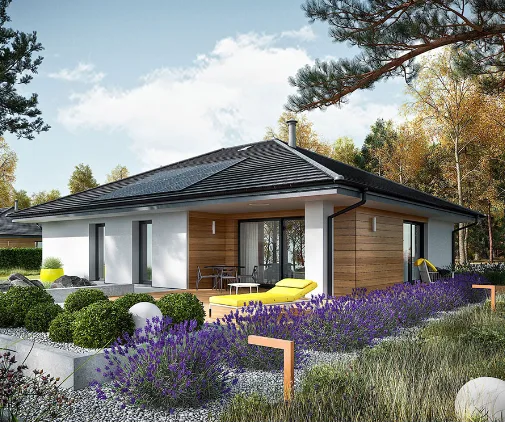
W gotowych projektach najprościej obniżyć EP w domach o zwartym rzucie. Dobrym przykładem jest kompaktowy dom na 97 m² z sypialniami na piętrze, który ma niewiele przegród zewnętrznych w stosunku do powierzchni. Podobnie działa dom 133 m² z prostym dachem dwuspadowym i jednym miejscem w garażu. Jeśli szukasz dalej, przejrzyj projekty na planie prostokąta. Rozległy parterowy rzut też da się zmieścić w normie, ale ma dużą powierzchnię dachu i podłogi na gruncie, więc zwykle wymaga grubszej izolacji.
Etap 2: wniosek kredytowy i dokumenty na start
- Projekt budowlany: bank zwykle chce kopii projektu po adaptacji, razem z częścią energetyczną.
- Prognozowane EP: część banków przyjmuje wynik z projektu, inne żądają osobnego, projektowanego świadectwa charakterystyki energetycznej lub oświadczenia uprawnionej osoby.
- Pozwolenie lub zgłoszenie: ostateczna decyzja o pozwoleniu na budowę albo przyjęte zgłoszenie budowy.
- Kosztorys i harmonogram: pompę ciepła, rekuperację i PV wpisz jako osobne pozycje, bo bank musi zobaczyć, że są w budżecie.
- Umowa: przeczytaj zapis o warunku zielonej marży, czyli termin dostarczenia świadectwa i stawkę obowiązującą, jeśli warunek nie zostanie spełniony.
Rabat warto przeliczyć, zanim zaczniesz o niego walczyć. Przy kredycie 500 000 zł na 25 lat i oprocentowaniu około 7% rata wynosi mniej więcej 3530 zł. Marża niższa o 0,1 pp to około 32 zł mniej miesięcznie, czyli około 9,5 tys. zł w całym okresie. Przy 0,2 pp oszczędzasz około 63 zł miesięcznie i blisko 19 tys. zł łącznie. Wyliczenie zakłada stałą stopę bazową. Przy zmiennym oprocentowaniu kwoty się przesuną, ale różnica w marży działa przez cały okres kredytu. Niektóre banki zamiast marży obniżają prowizję. Przy 500 000 zł każde 0,5% prowizji to 2500 zł płacone raz, na starcie. Porównaj więc obie formy rabatu z kosztem świadectwa, który w 2026 roku wynosi zwykle od kilkuset złotych do około 1,5 tys. zł.
Etap 3: budowa zgodna z obliczeniami
- Izolacja: grubość i współczynnik lambda styropianu lub wełny muszą odpowiadać projektowi. Tańszy zamiennik potrafi podnieść EP.
- Okna: sprawdź współczynnik U okien i drzwi na fakturze, zanim ekipa je zamontuje.
- Szczelność: przy rekuperacji warto zrobić test szczelności, póki da się jeszcze poprawić przejścia instalacyjne.
- Zamiany instalacji: każdą zmianę źródła ciepła albo rezygnację z PV skonsultuj z osobą, która liczyła EP.
- Dokumentacja: zbieraj karty techniczne i deklaracje urządzeń, bo będą potrzebne do końcowego świadectwa.
Rabat najczęściej przepada w trakcie budowy, a nie na etapie projektu. Typowy scenariusz wygląda tak: przy stanie surowym brakuje pieniędzy, więc fotowoltaika „poczeka rok”, a zamiast rekuperacji pojawiają się nawiewniki okienne. Domy w normie zwykle mieszczą się w progu z niewielkim zapasem, więc dwie takie oszczędności wystarczą, żeby wynik wyszedł ponad 63. Jeśli budżet jest napięty, ogranicz raczej wykończenie w stanie deweloperskim niż instalacje, od których zależy EP.

Etap 4: odbiór i końcowe świadectwo dla banku
- Świadectwo powykonawcze: sporządza je uprawniona osoba na podstawie tego, co faktycznie zbudowano, a nie samego projektu.
- Termin: sprawdź w umowie, ile miesięcy po zakończeniu budowy masz na dostarczenie dokumentu.
- Zgodność danych: adres, numer działki i powierzchnia użytkowa w świadectwie muszą się zgadzać z umową kredytową.
- Wynik poniżej progu: marża zostaje obniżona albo potwierdzona, zależnie od konstrukcji oferty.
- Wynik powyżej progu: bank zwykle przywraca standardową marżę od wskazanej daty. Zapytaj, czy możliwa jest poprawka, np. dołożenie PV i nowe świadectwo.
Jeśli końcowe EP minie się z celem, kredyt nie przestaje obowiązywać. Zmienia się jego koszt i zwykle wymaga to aneksu. Czasem wystarczy domontować kilka kilowatów fotowoltaiki, żeby wynik spadł poniżej progu. Wtedy warto od razu zapytać bank, czy przyjmie nowe świadectwo i od kiedy przywróci niższą marżę. Zasady bywają różne, dlatego najlepiej ustalić je na piśmie jeszcze przed podpisaniem umowy. Wątpliwości techniczne wyjaśnij z architektem prowadzącym adaptację.
Najczęstsze błędy
- Wybór projektu z wieloma uskokami i lukarnami bez sprawdzenia, ile to kosztuje w EP.
- Przyjęcie wyniku z wariantu bazowego projektu, choć dom będzie miał inne źródło ciepła.
- Pominięcie w kosztorysie pompy ciepła, rekuperacji lub PV, przez co bank ich nie widzi.
- Zamiana materiałów izolacyjnych i okien na tańsze bez przeliczenia EP.
- Odkładanie fotowoltaiki „na później” i spóźnione świadectwo powykonawcze.
- Niesprawdzenie, jaką marżę bank nalicza, gdy warunek nie zostanie spełniony.