Najczęstszy błąd par, które budują dom przed ślubem, wygląda niewinnie. Działkę kupuje jedna osoba, bo „i tak będziemy razem”, a potem oboje spłacają kredyt i dokładają oszczędności do stanu surowego. Polskie prawo cywilne działa jednak prosto: to, co zostało trwale zbudowane na gruncie, należy do właściciela gruntu. Jeśli w akcie notarialnym działki widnieje jedno nazwisko, to ta sama osoba jest właścicielem domu. Partner, który płacił raty, nie ma w nim udziału. Ma najwyżej roszczenie o zwrot pieniędzy, które przy rozstaniu trzeba udowodnić, często w sądzie.
Poniżej porównujemy dwa najczęstsze modele: wszystko na jedną osobę oraz współwłasność ułamkową z jasno określonymi udziałami. Omawiamy też, co się zmienia, gdy para w trakcie budowy bierze ślub.
Porównanie w skrócie
| Kryterium | Działka i dom na jedną osobę | Współwłasność obojga partnerów |
|---|---|---|
| Kto jest właścicielem domu | Wyłącznie właściciel działki | Oboje, według udziałów z aktu notarialnego |
| Wspólny kredyt hipoteczny | Możliwy, ale drugi kredytobiorca spłaca cudzy dom | Model standardowy, oboje są kredytobiorcami i właścicielami zabezpieczenia |
| Pozwolenie na budowę i dziennik budowy | Prosto: jeden inwestor | Dwóch inwestorów albo jeden za zgodą drugiego |
| Nierówne wkłady finansowe | Trudne do odzyskania bez dokumentów | Można je odzwierciedlić w wielkości udziałów |
| Rozstanie | Rozliczenie nakładów, często spór sądowy | Podział, spłata albo sprzedaż, ewentualnie zniesienie współwłasności |
| Śmierć partnera | Bez testamentu partner nie dziedziczy niczego | Bez testamentu udział zmarłego przechodzi na jego rodzinę |
| Po ślubie | Dom pozostaje majątkiem osobistym jednego z małżonków | Udziały pozostają majątkiem osobistym każdego z małżonków |
Własność działki i domu
Przy zakupie działki oboje partnerzy mogą stanąć u notariusza jako nabywcy. Wtedy w akcie wpisuje się udziały, na przykład po 1/2 albo 60/100 i 40/100. Jeśli udziałów nie określicie, przepisy przyjmują, że są równe. To wygodne, ale tylko wtedy, gdy wkład obojga rzeczywiście jest podobny. Te same udziały przechodzą później na dom, bo dom staje się częścią nieruchomości gruntowej i trafia do tej samej księgi wieczystej.
Jeśli działkę ma już jedna osoba, na przykład z darowizny od rodziców, nie trzeba z niej rezygnować. Właściciel może przenieść część udziału na partnera przed rozpoczęciem budowy, w drodze sprzedaży albo darowizny. Trzeba jednak wcześniej sprawdzić skutki podatkowe. Partnerzy bez ślubu są dla urzędu skarbowego osobami obcymi, a darowizna między nimi jest opodatkowana w najwyższej grupie.
Werdykt: współwłasność wygrywa. To jedyny model, w którym oboje są właścicielami tego, za co płacą.
Wspólny kredyt hipoteczny
Banki udzielają kredytów parom bez ślubu, a ich zdolność kredytową liczy się podobnie jak u małżeństw, czyli z dochodów obojga. Różnice dotyczą zabezpieczenia. Wiele banków wymaga, aby wszyscy właściciele nieruchomości byli jednocześnie kredytobiorcami, albo przynajmniej zgodzili się na ustanowienie hipoteki. Kredyt na budowę wypłacany jest w transzach, zwykle po kolejnych etapach, takich jak fundamenty, stan surowy otwarty i zamknięty, a następnie stan deweloperski. Bank opiera się przy tym na kosztorysie i harmonogramie.
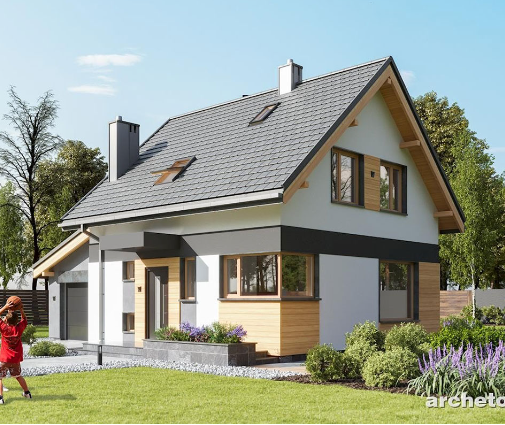
Kredytobiorcy odpowiadają solidarnie. Bank może żądać całej raty od każdego z was, niezależnie od tego, ile wynosi jego udział w domu. Przy rozstaniu bank nie „wypisze” jednej osoby z umowy automatycznie. Potrzebny jest aneks, zgoda banku i wystarczająca zdolność tej osoby, która zostaje z kredytem. Dlatego warto od początku wybierać projekt dopasowany do budżetu, a nie do maksymalnej zdolności. Przykładem jest dom z trzema sypialniami na 116 m² w tradycyjnej formie, który łatwiej sfinansować, a w razie problemów także utrzymać z jednej pensji.
Werdykt: współwłasność. Przy wspólnym kredycie każde inne rozwiązanie oznacza, że jedna osoba spłaca dom drugiej.
Pozwolenie na budowę, zgłoszenie i dziennik budowy
Inwestorem może być osoba, która ma prawo do dysponowania nieruchomością na cele budowlane. Przy współwłasności najprościej, żeby inwestorami byli oboje. Wtedy decyzja o pozwoleniu na budowę albo przyjęte zgłoszenie dotyczą was dwojga, a dziennik budowy, coraz częściej prowadzony w wersji elektronicznej, wydawany jest na oboje. Jeśli inwestorem ma być tylko jedno z was, drugi współwłaściciel musi zgodzić się na budowę. Rozwiązanie z jednym inwestorem jest prostsze w kontaktach z urzędem i kierownikiem budowy, ale przy rozstaniu w trakcie budowy ta osoba kontroluje formalności.
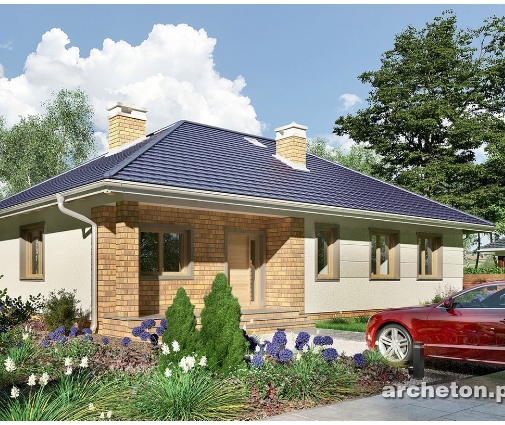
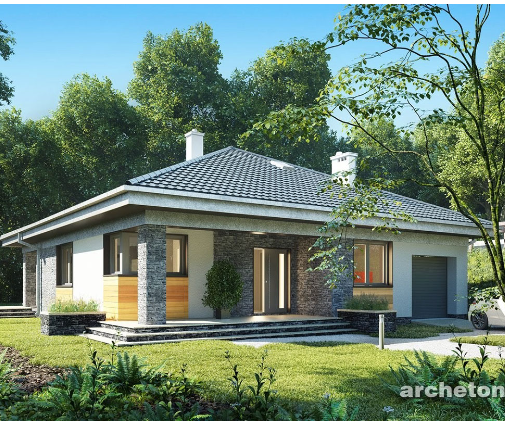
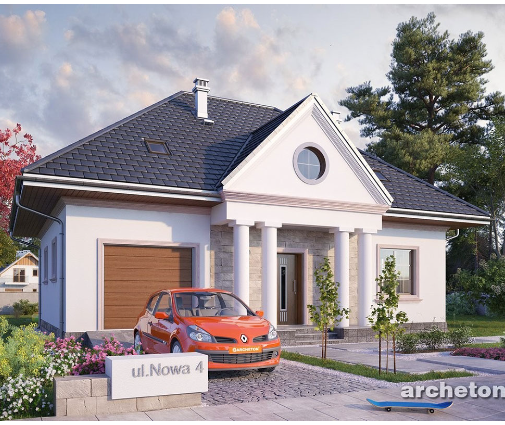
Sama procedura nie zależy od stanu cywilnego. Gotowy projekt wymaga adaptacji przez miejscowego architekta do warunków z MPZP albo decyzji WZ, do warunków gruntowych i wymagań energetycznych WT 2021. Dla mniejszych domów jednorodzinnych możliwe jest zgłoszenie z projektem zamiast pozwolenia. Aktualne warunki trzeba jednak sprawdzić w starostwie, bo przepisy w ostatnich latach kilka razy się zmieniały. Przy projektach parterowych, takich jak parterowy dom 127 m² z trzema sypialniami i garażem na jedno auto, adaptacja bywa prostsza, a kosztorys przejrzystszy, co ułatwia także rozmowę z bankiem.
Werdykt: remis z przewagą współwłasności. Dwóch inwestorów oznacza nieco więcej podpisów, ale oboje partnerzy mają pełną kontrolę.
Nierówne wkłady finansowe
Rzadko zdarza się, żeby oboje partnerzy wnosili dokładnie tyle samo. Jedno ma oszczędności na wkład własny, drugie lepiej zarabia i spłaca większą część raty, a rodzice któregoś z was dokładają pieniądze na dach. Takie różnice da się uporządkować na trzy sposoby:
- Udziały proporcjonalne do wkładu, wpisane już w akcie zakupu działki, na przykład 70/100 i 30/100.
- Pisemna umowa współwłaścicieli, która określa, kto ile wpłaca, jak rozliczacie wkład własny i co dzieje się z domem przy rozstaniu: spłata, sprzedaż albo prawo pierwszeństwa. Można w niej też umówić się, że przez określony czas nie żądacie zniesienia współwłasności.
- Umowa pożyczki zamiast nieformalnego „dołożenia się”, jeśli jedno z was chce odzyskać konkretną kwotę. Pożyczka między osobami obcymi może podlegać podatkowi od czynności cywilnoprawnych, więc warto to skonsultować z doradcą.
Niezależnie od wybranej formy płaćcie przelewami z opisem, na przykład „rata kredytu, udział 50%” albo „wkład własny na działkę”, i trzymajcie faktury z budowy. Gotówka przekazywana z ręki do ręki jest przy rozstaniu nie do udowodnienia.
Werdykt: współwłasność, ale wyłącznie z umową. Same udziały bez dokumentów nie rozliczą wkładów wnoszonych później.
Rozstanie i dziedziczenie
Przy rozstaniu współwłaściciele mogą się porozumieć u notariusza: jedno spłaca drugie albo sprzedają dom i dzielą pieniądze według udziałów. Jeśli porozumienia nie ma, zostaje sądowe zniesienie współwłasności. Taka sprawa trwa, kosztuje i rzadko kończy się satysfakcjonująco dla obu stron. Przy modelu „wszystko na jedną osobę” partner bez udziału może tylko dochodzić zwrotu nakładów, a sąd będzie oczekiwał dowodów.
Jeszcze ważniejsze jest dziedziczenie. Partner bez ślubu nie dziedziczy ustawowo. Jeśli jedno z was umrze bez testamentu, jego udział w domu przejdą na dzieci, rodziców albo rodzeństwo. Ci spadkobiercy stają się współwłaścicielami domu, w którym mieszka partner. Nawet z testamentem partner płaci podatek od spadków w najwyższej grupie, bez zwolnienia przysługującego małżonkom. Z tego powodu testamenty sporządzone wzajemnie, najlepiej u notariusza, oraz ubezpieczenie na życie powiązane z kredytem to dla par bez ślubu minimum.
Werdykt: współwłasność, uzupełniona testamentem. Bez testamentu żaden z modeli nie chroni partnera wystarczająco.
Co zmienia ślub
Po ślubie powstaje z mocy prawa wspólność majątkowa, ale obejmuje ona tylko to, co małżonkowie nabędą po ślubie. Udziały w działce kupionej wcześniej pozostają majątkiem osobistym każdego z was. Raty kredytu i wydatki na budowę płacone po ślubie pochodzą jednak zwykle z majątku wspólnego. To nakłady, które przy rozwodzie trzeba będzie rozliczyć. Jeśli wolicie jasny podział, możecie podpisać u notariusza umowę o rozdzielności majątkowej (intercyzę), przed ślubem albo w jego trakcie. Możecie też odwrotnie: rozszerzyć wspólność na dom i włączyć do niej swoje udziały.
Ślub zmienia także dziedziczenie. Małżonek jest spadkobiercą ustawowym i należy do grupy zerowej, więc po terminowym zgłoszeniu nabycia do urzędu skarbowego nie płaci podatku. Testamenty sporządzone wcześniej warto jednak przejrzeć z notariuszem, a bank poinformować o zmianie stanu cywilnego.
Werdykt: ślub upraszcza dziedziczenie, ale komplikuje rozliczenie budowy. Intercyza albo umowa rozszerzająca wspólność powinna być świadomą decyzją, a nie przypadkiem.
Kto powinien wybrać co
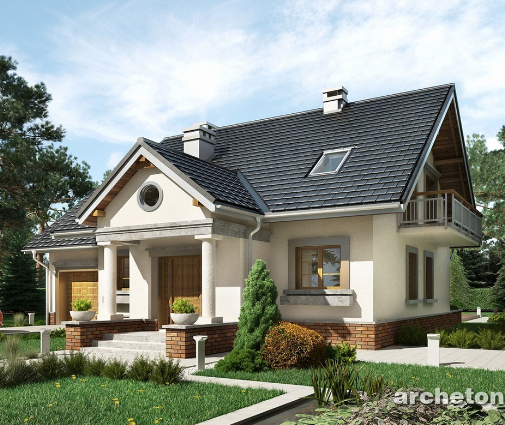
- Współwłasność po połowie wybierzcie, jeśli wnosicie podobne kwoty i oboje jesteście kredytobiorcami. To najczęstszy i najprostszy wariant, na przykład przy domu takim jak dworkowy dom 173 m² z trzema sypialniami na dwóch kondygnacjach, budowanym od zera z myślą o rodzinie.
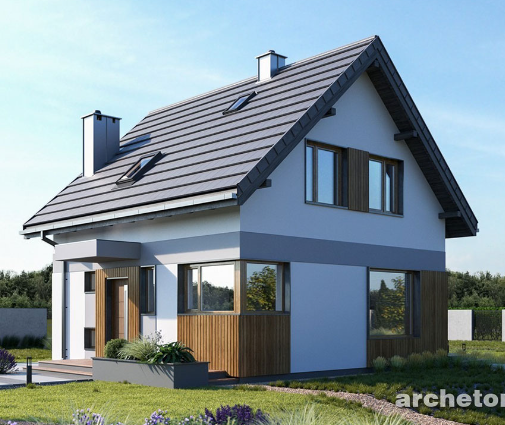
- Współwłasność z nierównymi udziałami i umową sprawdzi się, gdy jedno z was wnosi wyraźnie więcej, na przykład wkład własny albo pomoc rodziców. Warto wtedy przemyśleć dom, który da się rozbudowywać etapami, jak projekty z poddaszem użytkowym, w których wykończenie góry można odłożyć na później.
- Dom na jedną osobę ma sens, jeśli działka jest dziedziczna, a drugi partner nie dokłada się do budowy, albo jeśli jego wkład zostaje zapisany jako pożyczka z harmonogramem zwrotu.
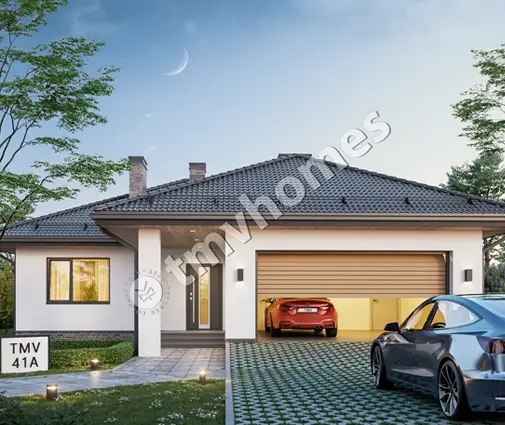
- Para z ograniczonym budżetem i jedną pewną pensją powinna wybrać mniejszy, prosty dom, który obsłuży także jedno z was. Dobrym kierunkiem są projekty parterowe albo z zakresu od 120 do 150 m2, na przykład parterowy dom 136 m² z trzema sypialniami i garażem dwustanowiskowym.
- Para, która planuje ślub w trakcie budowy, powinna przed ślubem ustalić z notariuszem, czy dom ma wejść do majątku wspólnego, czy zostać przy rozdzielności. Większy dom, jak dom z czterema sypialniami na 176 m², to inwestycja na lata, więc również plan majątkowy powinien być na lata.
Każda sytuacja jest trochę inna. Przed podpisaniem aktu zakupu działki i umowy kredytowej warto poświęcić jedno spotkanie notariuszowi albo prawnikowi, a sprawy podatkowe sprawdzić w aktualnych przepisach. To niewielki koszt w porównaniu z ceną domu, który ma należeć do was obojga.