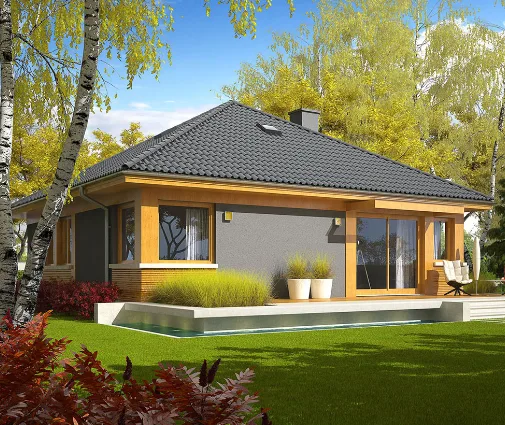
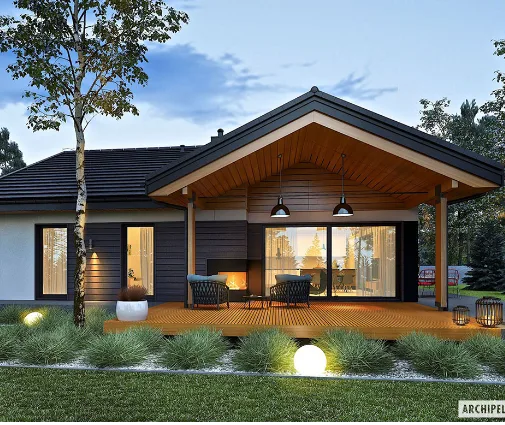
Zdolność kredytowa jest, działka jest na oku, ale na koncie brakuje 80 czy 100 tysięcy złotych, których bank oczekuje jako wkładu własnego. Wiele rodzin w tym miejscu odkłada budowę o kilka lat. Tymczasem w ramach Rodzinnego Kredytu Mieszkaniowego brakującą część wkładu może zastąpić gwarancja Banku Gospodarstwa Krajowego. Wbrew obiegowej opinii nie dotyczy ona tylko zakupu mieszkania, ale także budowy domu jednorodzinnego.
Poniżej znajdziesz plan działania od pierwszej rozmowy w banku do odbioru budynku. Jedno zastrzeżenie na start: zasady programu były już kilka razy zmieniane, a kwoty i limity zależą od przepisów i kwartalnych wskaźników. Każdą liczbę z tego tekstu traktuj jako punkt odniesienia i potwierdź ją w BGK oraz w banku, w którym składasz wniosek.
Krok 1: Sprawdź, czy program działa i czy się kwalifikujesz
Zacznij od strony BGK i listy banków, które podpisały umowę na udzielanie kredytów z gwarancją. Nie każdy bank ją oferuje, a te, które oferują, potrafią mieć własne dodatkowe wymagania. Zapytaj wprost, czy w 2026 roku przyjmują wnioski na budowę domu systemem gospodarczym lub z wykonawcą, bo część oddziałów ma doświadczenie głównie z mieszkaniami od dewelopera.
W dotychczasowych zasadach programu kluczowy warunek dotyczył sytuacji mieszkaniowej: co do zasady kredytobiorca nie mógł być właścicielem innego mieszkania ani domu, przy czym dla rodzin z dziećmi przewidziano wyjątki. Kredyt musiał też służyć zaspokojeniu własnych potrzeb mieszkaniowych, a nie inwestycji na wynajem.
Czas: 1–2 tygodnie. Koszt: zwykle 0 zł, jeśli korzystasz z doradcy opłacanego przez bank.
Krok 2: Policz, ile wkładu naprawdę brakuje
Gwarancja nie zastępuje zdolności kredytowej. Najpierw ustal, ile bank w ogóle pożyczy, a dopiero potem, jaka część wkładu jest „dziurą”. W regułach obowiązujących w ostatnich latach gwarancja pokrywała brakujący wkład do wysokości 20% kwoty kredytu, z górnym limitem 100 tys. zł.
Przykład: jeśli działka z budową domu to łącznie 600 tys. zł, a bank chce 10–20% wkładu, potrzebujesz 60–120 tys. zł. Gdy masz 20 tys. zł oszczędności, gwarancja może objąć resztę, ale tylko w granicach limitów. Pamiętaj też o kosztach, których kredyt zwykle nie finansuje: notariusz, wycena, ubezpieczenia, przyłącza w pierwszych tygodniach.
Czas: 2–3 tygodnie z zebraniem zaświadczeń o dochodach. Koszt: kilkaset złotych na zaświadczenia i ewentualną wstępną wycenę.
Krok 3: Zabezpiecz działkę i sprawdź, co wolno na niej postawić
Bank finansuje budowę na działce, do której masz tytuł prawny, najczęściej własność. Jeśli działkę już masz, jej wartość często sama zaliczana jest do wkładu własnego, a wtedy gwarancja bywa niepotrzebna albo wystarczy w mniejszej kwocie. Warto to przeliczyć, zanim zaczniesz kompletować dokumenty pod program.
Przed zakupem przeczytaj miejscowy plan zagospodarowania przestrzennego albo złóż wniosek o warunki zabudowy. Z nich wynika dopuszczalna wysokość, kąt dachu, linia zabudowy i powierzchnia zabudowy, czyli to, czy wymarzony dom parterowy w ogóle zmieści się na parceli.
Czas: wypis z planu kilka dni, decyzja o warunkach zabudowy zwykle 1–3 miesiące. Koszt: opłaty urzędowe rzędu kilkudziesięciu złotych, cena samej działki według lokalnego rynku.
Krok 4: Wybierz projekt, który zmieści się w limitach
To krok, w którym najłatwiej wyjść poza program. Bank sprawdza dwie rzeczy: powierzchnię użytkową domu oraz koszt budowy przypadający na 1 m². W dotychczasowych regulacjach dla domu obowiązywał limit powierzchni rzędu 140 m², a limit kosztu liczono z kwartalnego wskaźnika odtworzenia 1 m² powierzchni mieszkalnej, ogłaszanego osobno dla każdego województwa i miast wojewódzkich, pomnożonego przez współczynnik zależny od liczby dzieci. Rodziny wychowujące więcej dzieci miały łagodniejsze progi.
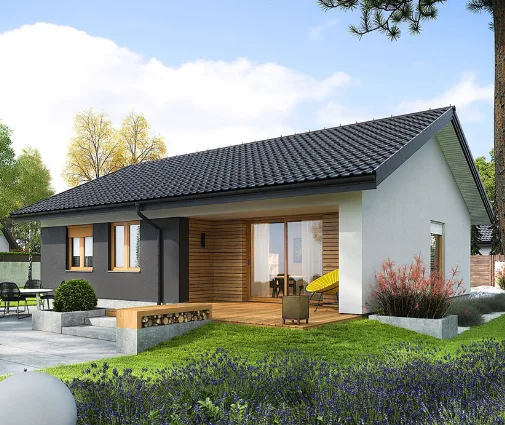
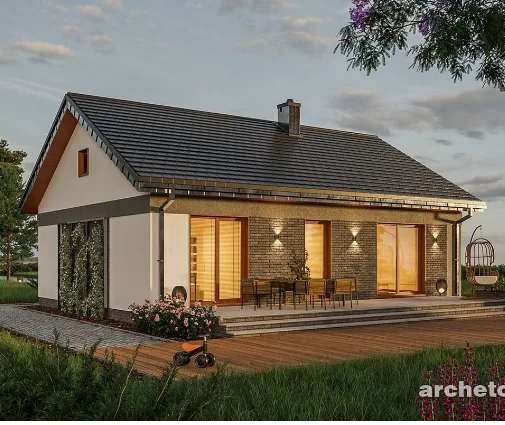
W praktyce najbezpieczniej wypada zwarty dom parterowy na prostym rzucie, bez piwnicy i z dachem dwuspadowym. Taki budynek ma mniej narożników, krótsze ściany zewnętrzne i prostszą więźbę, więc koszt 1 m² spada. Dla pary z jednym dzieckiem dobrze sprawdzi się kompaktowy dom z trzema sypialniami na 67 m², a jeśli wolisz nowoczesną, prostą bryłę, podobny metraż oferuje projekt 77801 z otwartą strefą dzienną.
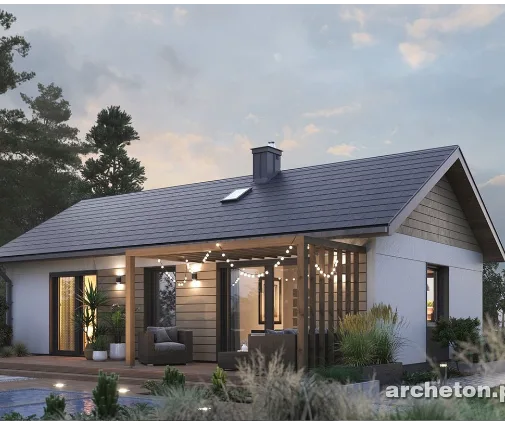
Kiedy rodzina jest większa, rozsądnym kompromisem jest przedział 85–100 m². Dom na 85 m² z dodatkową toaletą rozwiązuje poranny problem jednej łazienki, a parterówka z dwiema pełnymi łazienkami na 99 m² daje rodzicom osobną strefę. Więcej takich układów znajdziesz w kolekcji domów parterowych bez garażu, a w zakresie metrażu pomoże zestawienie projektów od 70 do 100 m².
Czas: 2–6 tygodni na wybór. Koszt: gotowy projekt to w 2025–2026 roku zwykle kilka tysięcy złotych.
Krok 5: Adaptacja projektu i pozwolenie na budowę lub zgłoszenie
Kupiony projekt musi zaadaptować lokalny architekt: dopasować go do działki, warunków gruntowych, strefy wiatrowej i śniegowej oraz zapisów planu. Potrzebna będzie mapa do celów projektowych, a często też opinia geotechniczna. Jeśli adaptacja zmienia metraż, na przykład przez dobudowę pomieszczenia gospodarczego, od razu sprawdź, czy dom nadal mieści się w limicie programu.
Dom jednorodzinny możesz budować na podstawie pozwolenia na budowę albo, przy spełnieniu warunków, na zgłoszenie z projektem. Bank zaakceptuje oba tryby, ale będzie chciał zobaczyć dokument bez sprzeciwu urzędu lub prawomocną decyzję. Z wnioskiem kredytowym nie startuj, dopóki tego nie masz.
Czas: adaptacja 3–8 tygodni, urząd zwykle do 65 dni przy pozwoleniu lub 21 dni na sprzeciw przy zgłoszeniu. Koszt: adaptacja, mapa i geotechnika łącznie zazwyczaj od kilku do kilkunastu tysięcy złotych.
Krok 6: Przygotuj kosztorys i harmonogram dla banku
Kosztorys to dokument, na podstawie którego bank przelicza koszt 1 m² i porównuje go z limitem. Zbyt optymistyczny kosztorys szybko wyjdzie na jaw przy pierwszej transzy, zbyt wysoki może wypchnąć Cię poza program. Orientacyjnie w 2025–2026 roku stan surowy zamknięty domu murowanego z bloczków ceramicznych lub betonu komórkowego kosztuje często 2500–3500 zł za m², a stan deweloperski łącznie 5000–7000 zł za m², zależnie od regionu i standardu.
Przy budżecie liczonym co do złotówki pomaga wybór domu z prostej technologii. Jeśli chcesz porównać rozwiązania, zajrzyj do kolekcji murowanych domów parterowych. Pamiętaj też o wymaganiach WT 2021: pompa ciepła, dobra izolacja i rekuperacja podnoszą koszt na starcie, ale bank i tak oczekuje, że dom spełni obowiązujące normy energetyczne.
Czas: 1–3 tygodnie. Koszt: kosztorys inwestorski zwykle od 1 do kilku tysięcy złotych, część banków przyjmuje uproszczony formularz.
Krok 7: Złóż wniosek kredytowy z gwarancją BGK
We wniosku zaznaczasz, że chcesz skorzystać z gwarancji, a bank po pozytywnej ocenie zdolności zgłasza ją do BGK w ramach przyznanego limitu. Do teczki trafią: dokumenty działki, pozwolenie lub zgłoszenie, projekt z adaptacją, kosztorys, harmonogram, oświadczenia o sytuacji mieszkaniowej i dokumenty dzieci.
Zapytaj w banku, czy przy kredycie z gwarancją marża lub prowizja różnią się od zwykłej oferty i czy po spadku wskaźnika LTV gwarancja wygasa automatycznie. Porównaj też co najmniej dwie oferty, bo różnice w kosztach całkowitych bywają wyraźne.
Czas: 4–8 tygodni od złożenia do podpisania umowy. Koszt: wycena nieruchomości zwykle 500–1000 zł, notariusz przy ustanowieniu hipoteki według taksy.
Krok 8: Buduj etapami i rozliczaj transze
Kredyt na budowę wypłacany jest w transzach, a przed każdą kolejną bank zleca inspekcję postępu prac. Zgraj harmonogram z ekipą, bo opóźniony stan surowy oznacza opóźnioną wypłatę na dach czy okna. Dziennik budowy i faktury prowadź porządnie od pierwszego dnia.
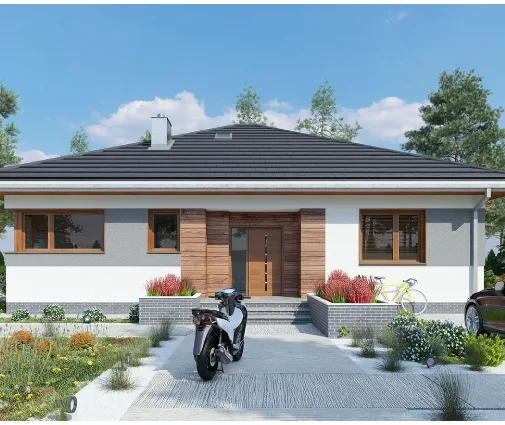
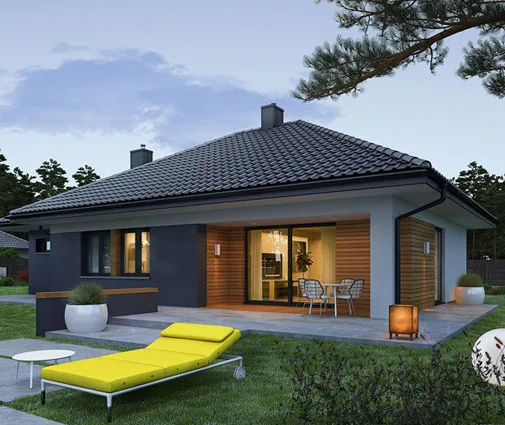
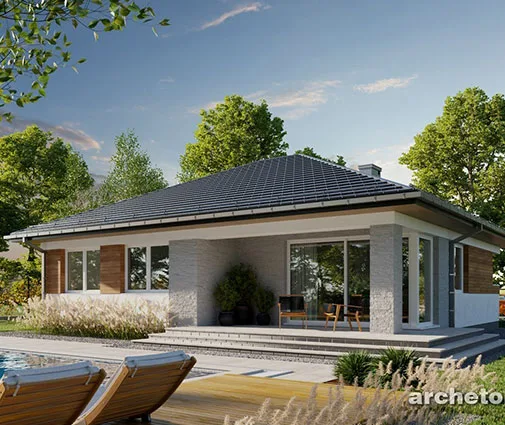
Jeśli rodzina może się powiększyć, uwzględnij to już przy wyborze projektu. Parterowy dom z czterema sypialniami na 114 m² mieści się w typowych limitach powierzchni, a w wersji z garażem w bryle podobny metraż ma projekt 48655 na 105 m².
Czas: dom parterowy do stanu deweloperskiego najczęściej 10–18 miesięcy. Koszt: inspekcja banku zwykle 200–400 zł za każdą wizytę.
Krok 9: Odbiór, przeprowadzka i kolejne dzieci
Po zakończeniu prac zawiadamiasz nadzór budowlany o zakończeniu budowy i dostarczasz bankowi dokumenty potwierdzające możliwość użytkowania. Zwykle trzeba też przedstawić odpis księgi wieczystej z wpisaną hipoteką.
Warto znać jeszcze jeden element programu. W dotychczasowych zasadach, gdy w trakcie spłaty urodziło się drugie dziecko, BGK mógł spłacić część kredytu, ok. 20 tys. zł, a przy trzecim i kolejnym dziecku kwota była wyższa, ok. 60 tys. zł. Przed złożeniem wniosku sprawdź w banku, czy ta spłata rodzinna nadal obowiązuje i jakie dokumenty trzeba złożyć.
Czas: 2–6 tygodni. Koszt: wpis hipoteki i ewentualna aktualizacja wyceny, kilkaset złotych.
Harmonogram w pigułce
| Krok | Co robisz | Orientacyjny czas |
|---|---|---|
| 1 | Sprawdzenie programu i warunków | 1–2 tygodnie |
| 2 | Zdolność kredytowa i brakujący wkład | 2–3 tygodnie |
| 3 | Działka, plan miejscowy lub warunki zabudowy | 1–3 miesiące |
| 4 | Wybór projektu w limitach | 2–6 tygodni |
| 5 | Adaptacja, pozwolenie lub zgłoszenie | 2–4 miesiące |
| 6 | Kosztorys i harmonogram budowy | 1–3 tygodnie |
| 7 | Wniosek z gwarancją i umowa kredytu | 4–8 tygodni |
| 8 | Budowa w transzach | 10–18 miesięcy |
| 9 | Odbiór i rozliczenie z bankiem | 2–6 tygodni |
Od pierwszej rozmowy w banku do przeprowadzki realnie mija więc półtora do dwóch i pół roku. Gwarancja BGK skraca drogę do kredytu, ale nie skraca budowy. Największy wpływ na powodzenie ma wybór małego, zwartego domu, który bez naciągania zmieści się w limitach powierzchni i kosztu. Zanim kupisz projekt, poproś bank o aktualne progi dla Twojego województwa i liczby dzieci, a dopiero potem wybieraj metraż.