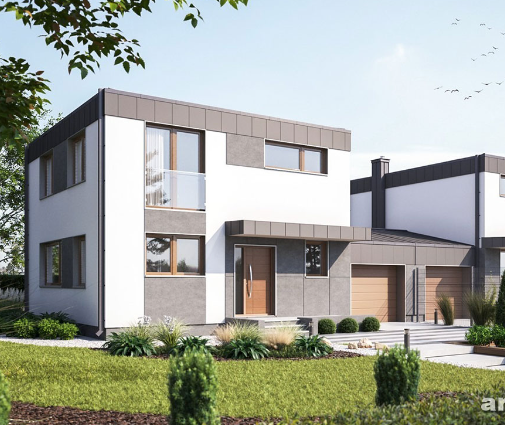
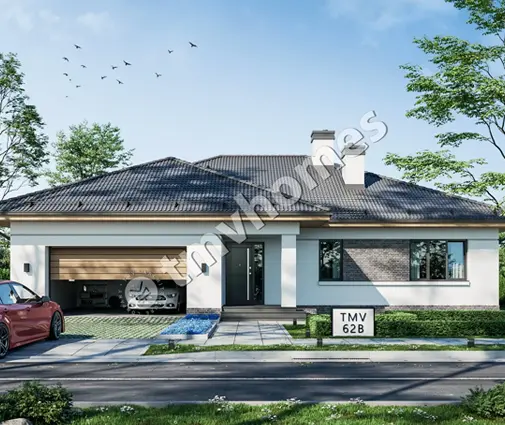
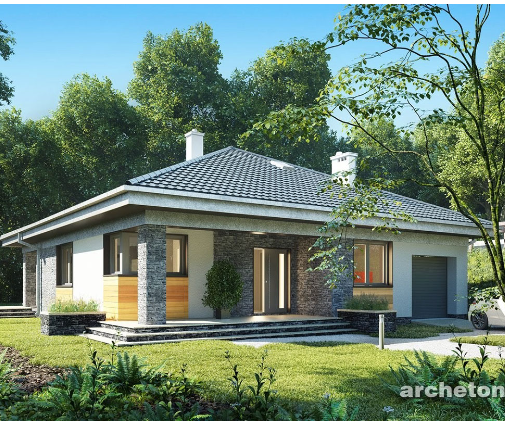
Dwie rodziny szukają domu pod tym samym średniej wielkości miastem. Pierwsza kupuje działkę i gotowy projekt parterówki o powierzchni około 120 m². Druga podpisuje umowę deweloperską na dom w zabudowie wolnostojącej na nowym osiedlu dwa kilometry dalej. Po dwóch latach obie mieszkają u siebie. Która zapłaciła więcej? Odpowiedź rzadko leży w samej cenie za metr kwadratowy. Decydują o niej podatek VAT, sposób finansowania, czas i koszty, których nie widać w ogłoszeniu.
Poniżej rozkładamy oba scenariusze na czynniki pierwsze. Wszystkie kwoty to orientacyjne widełki brutto dla 2026 roku, dla domu o powierzchni użytkowej około 120 m² w okolicy miasta powiatowego lub średniego. Pod dużymi aglomeracjami ceny działek i domów deweloperskich bywają wyraźnie wyższe, a na wsi niższe, więc traktuj je jako punkt wyjścia do własnego kosztorysu.
Koszty w liczbach: budowa z gotowego projektu a dom od dewelopera
| Pozycja | Budowa z gotowego projektu | Dom od dewelopera |
|---|---|---|
| Działka | 150–350 tys. zł (zwykle 800–1200 m²) | w cenie domu (często 400–700 m²) |
| Projekt, adaptacja, mapa do celów projektowych, badania gruntu | 15–30 tys. zł | w cenie |
| Przyłącza mediów (prąd, woda, kanalizacja lub szambo/oczyszczalnia) | 15–40 tys. zł | zwykle w cenie |
| Stan surowy zamknięty | 300–400 tys. zł | w cenie |
| Instalacje, tynki, wylewki, ocieplenie i elewacja (do stanu deweloperskiego) | 180–260 tys. zł | w cenie |
| Pompa ciepła i rekuperacja | 50–90 tys. zł | pompa zwykle w cenie, rekuperacja nie zawsze |
| Kierownik budowy, geodeta, inspekcje banku | 10–25 tys. zł | inspektor przy odbiorze: 1–2 tys. zł |
| Razem stan deweloperski z działką | ok. 720 tys. – 1,2 mln zł | ok. 750 tys. – 1,1 mln zł |
| Wykończenie pod klucz | 180–300 tys. zł | 180–300 tys. zł |
| Ogrodzenie, podjazd, taras, ogród | 40–90 tys. zł | 10–60 tys. zł (zależnie od oferty) |
| Notariusz, wpisy do księgi wieczystej, podatki | 8–15 tys. zł (w tym 2% PCC przy zakupie działki od osoby prywatnej) | 5–12 tys. zł (bez PCC, VAT jest w cenie) |
Na papierze widełki niemal się pokrywają. Różnica wychodzi dopiero przy porównaniu jabłek z jabłkami: przy tej samej lokalizacji i podobnej działce budowa systemem zleconym wychodzi zwykle o kilkanaście procent taniej, bo nie płacisz marży dewelopera. Za to płacisz czasem, ryzykiem i własną pracą przy organizacji budowy.
Cena za metr kwadratowy z działką
Deweloper podaje jedną cenę za m², w której siedzi wszystko: grunt, uzbrojenie osiedla, budowa, marża i podatek. Przy domu 120 m² za 900 tys. zł to 7 500 zł/m². Licząc własną budowę, dodaj koszt działki do kosztu domu i podziel przez powierzchnię użytkową. Działka za 250 tys. zł i dom do stanu deweloperskiego za 620 tys. zł dają około 7 250 zł/m², czyli różnica jest mniejsza, niż wielu się spodziewa.
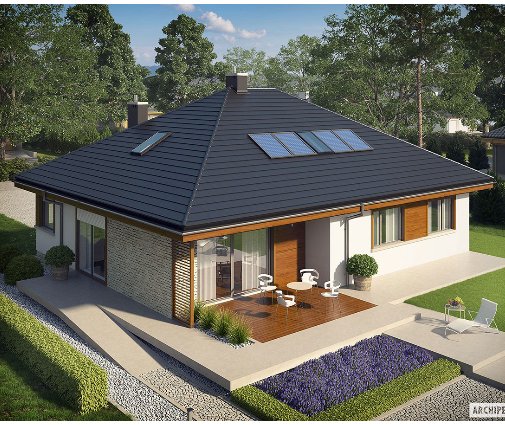
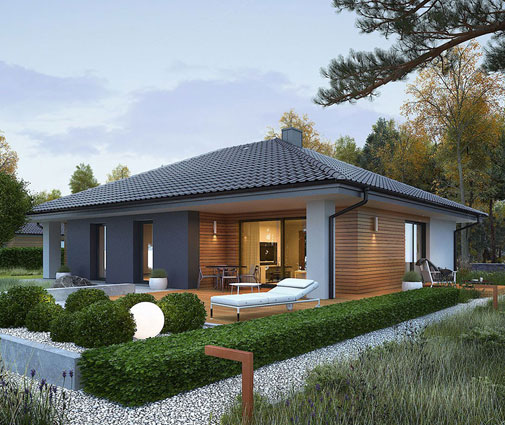
Zwróć uwagę na wielkość działki. Na osiedlach deweloperskich typowe są parcele 400–700 m², często z udziałem w drodze wewnętrznej. Kupując samodzielnie, za podobne pieniądze dostaniesz zwykle więcej ziemi, ale sam ją uzbroisz. Dla 120 m² dobrze sprawdzają się zwarte parterówki, jak parterowy dom 120 m² z trzema sypialniami, który zmieści się nawet na węższej działce. Więcej podobnych układów znajdziesz w kolekcji domów od 100 do 120 m².
VAT: 8% czy 23%
Dom jednorodzinny o powierzchni użytkowej do 300 m² kupiony od dewelopera objęty jest stawką 8% VAT, a grunt pod nim dzieli stawkę budynku. Przy budowie na własną rękę liczy się sposób zakupu. Usługa budowlana wykonawcy z jego materiałami to 8%, ale materiały kupowane samodzielnie w hurtowni obciąża 23% VAT. Różnica 15 punktów procentowych na materiałach za kilkaset tysięcy złotych potrafi zjeść sporą część oszczędności z systemu gospodarczego. Przed podpisaniem umów warto omówić z wykonawcą, kto kupuje materiały, i potwierdzić aktualne stawki u doradcy podatkowego.
Kredyt budowlano-hipoteczny a zwykły kredyt hipoteczny
Budując samodzielnie, bierzesz kredyt budowlano-hipoteczny wypłacany w transzach. Odsetki płacisz tylko od wypłaconej części, więc na początku raty są niskie. Wymaga to jednak kosztorysu i harmonogramu, a przed kolejną transzą bank wysyła inspektora, który potwierdza postęp prac (zwykle kilkaset złotych za wizytę). Jeśli koszty przekroczą kosztorys, brakującą kwotę dokładasz z własnej kieszeni. Wkładem własnym często jest działka kupiona wcześniej za gotówkę.
Przy domu od dewelopera wystarczy standardowy kredyt hipoteczny. Gdy dom jest gotowy, bank wypłaca całość jednorazowo. Gdy jest w budowie, wpłaty trafiają na mieszkaniowy rachunek powierniczy zgodnie z harmonogramem z umowy deweloperskiej. Procedura jest prostsza, ale od pierwszego dnia spłacasz odsetki od całej kwoty. W obu przypadkach licz się z ubezpieczeniem pomostowym do czasu wpisu hipoteki. Warunki porównaj w kilku bankach, bo różnią się marżą, prowizją i wymaganiami co do terminu ukończenia budowy.
Czas: od decyzji do przeprowadzki
Własna budowa to maraton. Zakup działki, sprawdzenie MPZP lub uzyskanie decyzji WZ, adaptacja projektu przez lokalnego architekta i pozwolenie na budowę zajmują razem zwykle od 4 do 12 miesięcy. Urząd ma na wydanie pozwolenia 65 dni, ale same uzgodnienia i warunki przyłączenia potrafią trwać dłużej. Budowa do stanu deweloperskiego to kolejne 10–18 miesięcy, a wykończenie 3–6 miesięcy. Realnie: półtora do dwóch i pół roku.
Dom deweloperski gotowy do odbioru można mieć w 2–4 miesiące, licząc kredyt i akt notarialny. Kupując na etapie budowy, czekasz zwykle od pół roku do półtora roku. Jeśli w tym czasie płacisz za wynajem mieszkania, każdy miesiąc budowy we własnym zakresie podnosi jej rzeczywisty koszt o kilka tysięcy złotych.
Kontrola nad materiałami, układem i standardem energetycznym
Tu własna budowa wygrywa wyraźnie. Wybierasz technologię (pustak ceramiczny, beton komórkowy, silikaty albo szkielet drewniany), grubość izolacji, okna i źródło ciepła. Możesz zaplanować dom lepszy niż minimum WT 2021, które dla domu jednorodzinnego wymaga wskaźnika EP nie wyższego niż 70 kWh/(m²·rok). Wybierasz też układ: parterowy dom 125 m² z czterema sypialniami i dwiema łazienkami sprawdzi się przy trójce dzieci, a parterówka 119 m² z garażem w bryle dla rodziny, która chce mieć auto pod dachem bez dodatkowego budynku.
Deweloper oferuje zwykle kilka powtarzalnych układów i ograniczone zmiany lokatorskie. Standard energetyczny spełnia przepisy, ale rzadko więcej. Przed zakupem poproś o świadectwo charakterystyki energetycznej, specyfikację materiałów i projekt instalacji, a przy odbiorze zatrudnij niezależnego inspektora. Pamiętaj, że za wady fizyczne nieruchomości sprzedawca odpowiada z tytułu rękojmi przez pięć lat od wydania.
Ukryte koszty po obu stronach
Przy budowie z gotowego projektu
- Wzrost cen materiałów i robocizny w trakcie budowy; rezerwa 10–15% budżetu to rozsądne minimum.
- Koszty adaptacji, gdy projekt słabo pasuje do działki lub zapisów MPZP (np. inny kąt dachu czy linia zabudowy).
- Prąd budowlany, woda na budowę, ubezpieczenie budowy, inspekcje banku.
- Podwójne koszty mieszkaniowe: najem i raty kredytu jednocześnie.
- Twój czas: dziesiątki godzin na wyceny, odbiory etapów i dzwonienie do ekip.
Przy domu od dewelopera
- Wykończenie od stanu deweloperskiego, który u różnych firm oznacza różny zakres.
- Ogrodzenie, nawierzchnia podjazdu i ogród, jeśli nie są w cenie.
- Opłaty za drogę wewnętrzną i wspólne części osiedla, czasem także jej utrzymanie.
- Dopłaty za zmiany lokatorskie, miejsce postojowe czy rekuperację.
- Bliska zabudowa i mniejsza działka, które trudno później zmienić.
Jak obniżyć koszt domu 120 m²
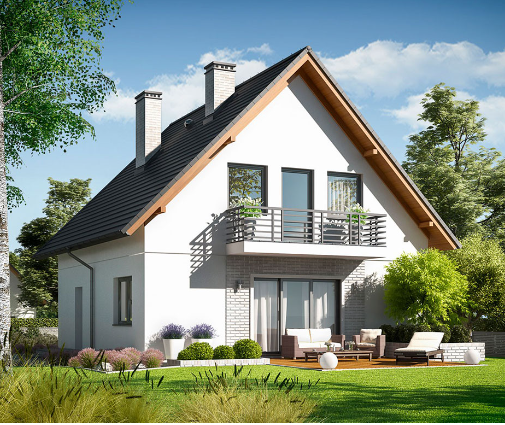
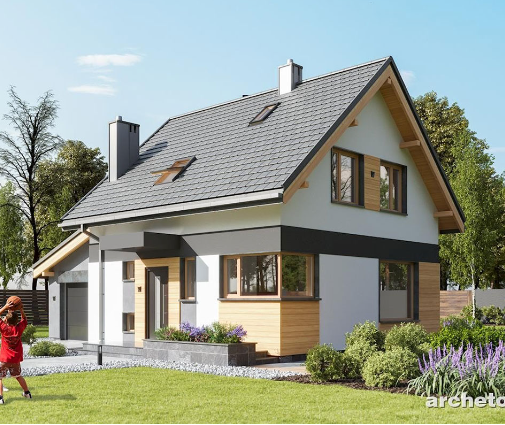
Najwięcej oszczędza prosta bryła. Prostokątny rzut, dach dwuspadowy i brak piwnicy to mniej materiału i robocizny niż przy wielu narożnikach i lukarnach. Dobrym przykładem jest kompaktowy dom 106 m² z trzema sypialniami i garażem: kilkanaście metrów mniej to kilkadziesiąt tysięcy złotych oszczędności na każdym etapie. Przy wąskiej działce rozważ dom dwukondygnacyjny o mniejszym obrysie, jak dom 124 m² na dwóch kondygnacjach z trzema sypialniami, bo mniejsze fundamenty i dach obniżają koszt stanu surowego.
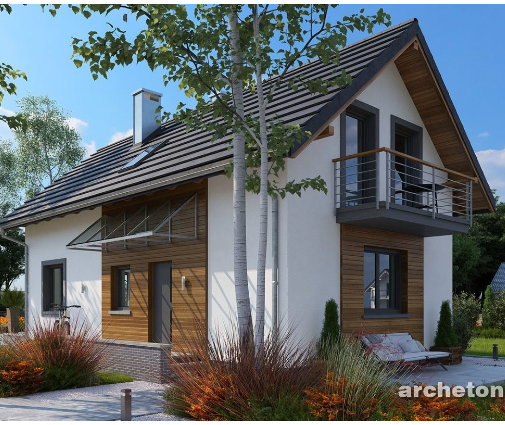
Dobierz gotowy projekt do działki, zanim go kupisz. Im mniej zmian w adaptacji, tym taniej i szybciej. Sprawdź w MPZP lub WZ dopuszczalną wysokość, kąt dachu i powierzchnię zabudowy. Przeglądając projekty domów parterowych, zestawiaj ich wymiary z wymiarami swojej działki. Zlecaj wykonawcom roboty z materiałem, żeby skorzystać ze stawki 8% VAT, i zbieraj co najmniej trzy oferty na każdy etap.
Lista kontrolna: która droga pasuje do Twojej rodziny
- Masz działkę lub wiesz, gdzie ją kupić? Budowa własna ma wtedy przewagę.
- Musisz się przeprowadzić w ciągu roku? Dom deweloperski jest bezpieczniejszy.
- Zależy Ci na konkretnym układzie, np. sypialni na parterze lub gabinecie? Wybierz własny projekt.
- Masz czas i nerwy na koordynację ekip przez półtora roku?
- Czy Twój budżet zniesie przekroczenie kosztorysu o 10–15%?
- Chcesz standard energetyczny wyższy niż minimum WT 2021?
- Płacisz teraz czynsz? Doliczy go do kosztu dłuższej budowy.
W skrócie
- Przy tej samej lokalizacji własna budowa wychodzi zwykle kilkanaście procent taniej, ale trwa dłużej.
- Dom od dewelopera do 300 m² ma 8% VAT; materiały kupowane samodzielnie mają 23%.
- Kredyt w transzach obniża raty na starcie, ale wymaga rezerwy na przekroczenia.
- Pełna kontrola nad materiałami, układem i energooszczędnością jest tylko przy budowie własnej.
- Aktualne przepisy i warunki dla działki sprawdź w urzędzie gminy lub u architekta adaptującego projekt.