Działka warta 200 000 zł potrafi zrobić więcej niż lata oszczędzania. Dla banku to często cały wkład własny, a dla inwestora pierwszy krok do kredytu na budowę domu. Wokół tego tematu narosło jednak sporo mitów: o tym, jak bank wycenia grunt, ile trzeba zarabiać i ile metrów kwadratowych da się zbudować za pożyczone pieniądze. Poniżej rozprawiamy się z najczęstszymi z nich na realiach 2026 roku.
Mit 1: Działka nie liczy się jako wkład własny, bank chce gotówki
Fact: większość banków udzielających kredytów hipotecznych na budowę domu akceptuje działkę budowlaną jako wkład własny. Bank patrzy na całą inwestycję, czyli wartość działki plus koszt budowy z kosztorysu, i sprawdza, jaką jej część stanowi kredyt (wskaźnik LTV). Zgodnie z rekomendacjami KNF kredyt zwykle nie może przekroczyć 80% wartości zabezpieczenia, a do 90% tylko przy dodatkowym zabezpieczeniu, np. ubezpieczeniu niskiego wkładu. Przykład: działka wyceniona na 200 000 zł i budowa za 600 000 zł to inwestycja warta 800 000 zł. Kredyt 600 000 zł oznacza LTV 75%, więc działka w całości pokrywa wymagany wkład i nie trzeba dokładać ani złotówki gotówki.
Mit 2: Bank przyjmie tyle, ile zapłaciłem za działkę
Fact: liczy się wartość rynkowa z dnia złożenia wniosku, a nie cena z aktu notarialnego. Zwykle określa ją operat szacunkowy rzeczoznawcy majątkowego albo wewnętrzna wycena banku. Jeśli kupiłeś grunt dziesięć lat temu, możesz zyskać, bo ceny działek w wielu regionach wyraźnie wzrosły. Jeśli przepłaciłeś albo okolica straciła na atrakcyjności, wycena może być niższa od oczekiwań. Bank uwzględni też to, czy działka ma dostęp do drogi publicznej, uregulowany stan prawny i brak obciążeń w księdze wieczystej. Gdy grunt kupiłeś na kredyt, który jeszcze spłacasz, wkładem jest tylko spłacona część, a nie cała wartość.
Mit 3: Każda działka się nada, nawet rolna
Fact: bank finansuje budowę domu, więc chce mieć pewność, że ten dom można legalnie postawić. W praktyce wymaga działki przeznaczonej pod zabudowę mieszkaniową w miejscowym planie (MPZP) albo decyzji o warunkach zabudowy (WZ), a do wypłaty środków prawomocnego pozwolenia na budowę lub skutecznego zgłoszenia oraz projektu po adaptacji do działki. Grunt rolny bez takiej podstawy zwykle nie zostanie przyjęty jako wkład. Zanim pójdziesz do banku, sprawdź w gminie status działki i zamów adaptację projektu u lokalnego architekta.
Mit 4: Na 600 000 zł trzeba zarabiać krocie
Fact: potrzeba solidnego, ale nie kosmicznego dochodu. Przy okresie 30 lat i oprocentowaniu ok. 6,5% rata kredytu 600 000 zł wynosi ok. 3 790 zł. Banki liczą jednak zdolność kredytową ostrożniej: doliczają bufor na wzrost stóp procentowych, odejmują koszty utrzymania każdego członka gospodarstwa domowego i pilnują, by wszystkie raty pochłaniały zwykle nie więcej niż ok. 40–50% dochodu netto (wyższy próg dotyczy lepiej zarabiających). W efekcie w 2026 roku na 600 000 zł potrzeba orientacyjnie 10–13 tys. zł netto miesięcznie w gospodarstwie domowym bez innych zobowiązań. Dokładny wynik w każdym banku jest inny, dlatego warto przeliczyć go z doradcą kredytowym w kilku bankach.
| Kwota kredytu (30 lat, raty równe) | Oprocentowanie 5,5% | Oprocentowanie 6,5% | Oprocentowanie 7,5% |
|---|---|---|---|
| 400 000 zł | ok. 2 270 zł | ok. 2 530 zł | ok. 2 800 zł |
| 600 000 zł | ok. 3 410 zł | ok. 3 790 zł | ok. 4 200 zł |
| 800 000 zł | ok. 4 540 zł | ok. 5 060 zł | ok. 5 590 zł |
Tabela pokazuje, jak bardzo rata zależy od stóp procentowych. Różnica jednego punktu procentowego przy 600 000 zł to ok. 400 zł miesięcznie, czyli niemal 150 000 zł w ciągu 30 lat.
Mit 5: Singiel nie ma szans na kredyt na dom
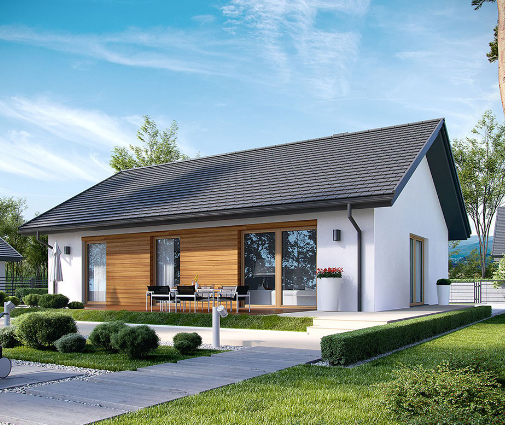
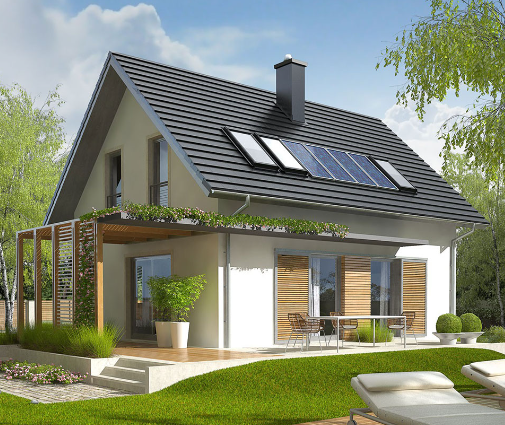
Fact: osoba samotna ma niższe koszty utrzymania w kalkulacji banku niż rodzina, więc przy tym samym dochodzie jej zdolność kredytowa bywa wyższa niż pary z dziećmi. Problemem jest po prostu jeden dochód zamiast dwóch. Para zarabiająca 6 000 i 5 500 zł netto spokojnie mieści się w przedziale potrzebnym na 600 000 zł, singiel z pensją 7 000 zł netto realnie celuje raczej w kredyt rzędu 350–450 tys. zł. Dlatego dla jednej osoby lepszym celem jest kompaktowy dom, na przykład parterowy dom o powierzchni 87 m² z trzema sypialniami, z których jedna może służyć jako gabinet. Więcej podobnych układów znajdziesz wśród projektów od 70 do 100 m².
Mit 6: Bank wypłaci całą kwotę na początku budowy
Fact: kredyt na budowę domu wypłacany jest w transzach, powiązanych z etapami z harmonogramu: fundamenty, stan surowy otwarty, stan surowy zamknięty, instalacje, stan deweloperski. Przed kolejną transzą bank zwykle sprawdza postęp prac, przez inspektora lub na podstawie zdjęć i wpisów w dzienniku budowy. W okresie budowy wiele banków pobiera tylko odsetki od wypłaconej części, więc pełna rata pojawia się dopiero po zakończeniu inwestycji. Uwaga: jeśli koszty przekroczą kosztorys, różnicę pokrywasz sam, a bank może wstrzymać wypłatę, dopóki etap nie zostanie ukończony.
Mit 7: Cały kredyt pójdzie na mury i wykończenie
Fact: z kwoty kredytu trzeba też opłacić rzeczy, o których łatwo zapomnieć: projekt i jego adaptację, mapę do celów projektowych, przyłącza mediów, kierownika budowy, geodetę, ubezpieczenia oraz wymagania WT 2021, czyli dobrą izolację, pompę ciepła lub inne niskoemisyjne źródło ciepła, często też rekuperację. Do tego warto zostawić rezerwę 10–15% na wzrost cen. W 2026 roku budowa do stanu deweloperskiego kosztuje orientacyjnie 4 500–6 500 zł za m² powierzchni użytkowej, w zależności od regionu, technologii (bloczki ceramiczne, beton komórkowy, silikaty, szkielet drewniany) i bryły domu. Prosta bryła na planie prostokąta i dwuspadowy dach są wyraźnie tańsze niż rozczłonkowana forma z lukarnami.
Mit 8: Garaż i parterówka to drobne dodatki do budżetu
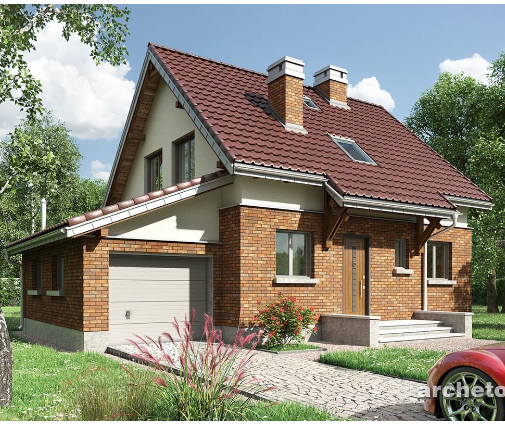
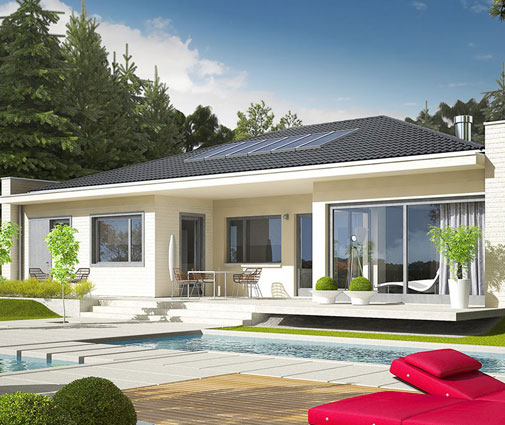
Fact: każdy metr kosztuje, a garaż w bryle domu to kilkanaście lub kilkadziesiąt metrów fundamentów, ścian i dachu. Dom parterowy ma przy tej samej powierzchni większe fundamenty i dach niż dom piętrowy albo z poddaszem użytkowym, więc zwykle jest droższy w przeliczeniu na m². Porównaj nowoczesny dom parterowy 154 m² z garażem jednostanowiskowym z dwukondygnacyjnym domem 133 m² z trzema sypialniami i garażem: oba mieszczą rodzinę z dwójką dzieci, ale drugi zajmie mniej miejsca na działce i potrzebuje mniejszego dachu. Jeśli marzysz o parterówce, przejrzyj projekty domów parterowych i licz budżet uczciwie.
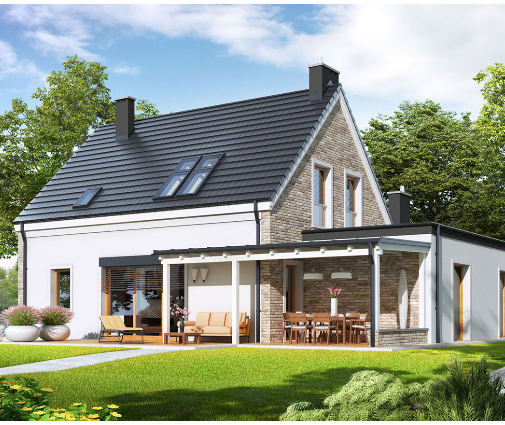
Mit 9: Najpierw wybieram projekt, potem idę do banku
Fact: bezpieczniej jest odwrotnie. Zacznij od wstępnej zdolności kredytowej, potem dobierz metraż i standard, a dopiero na końcu konkretny projekt. Praktyczna metoda wygląda tak:
- Sprawdź w dwóch, trzech bankach lub u doradcy, ile realnie pożyczysz przy obecnym dochodzie.
- Odejmij od tej kwoty 15–20% na projekt, adaptację, przyłącza, formalności i rezerwę.
- Pozostałą kwotę podziel przez koszt m² do stanu deweloperskiego w twoim regionie.
- Wynik to górna granica powierzchni domu. Szukaj projektów o 10% mniejszych, a nie większych.
W liczbach: kredyt 400 000 zł to w 2026 roku orientacyjnie dom ok. 70–90 m², np. parterowy dom 96 m² z trzema sypialniami w skromniejszym standardzie. Przy 600 000 zł realny jest dom ok. 100–130 m², jak dom 129 m² z czterema sypialniami na dwóch kondygnacjach. Kredyt 800 000 zł pozwala myśleć o 140–170 m²; większe projekty, jak parterowy dom 194 m² z czterema sypialniami i garażem dwustanowiskowym, wymagają już dodatkowych oszczędności albo wyższej zdolności. Zwróć też uwagę na domy od 120 do 150 m², które dla wielu rodzin są najlepszym kompromisem między wygodą a ratą.
Podsumowanie
Działka budowlana z uregulowanym statusem to w Polsce jeden z najlepszych wkładów własnych: często pokrywa cały wymagany udział, a czasem pozwala uniknąć ubezpieczenia niskiego wkładu. Ile pożyczysz, zależy jednak nie od wartości gruntu, ale od dochodu, kosztów utrzymania i stóp procentowych. Zacznij od kwoty kredytu, potem dobierz metraż i standard, a projekt wybierz na końcu. Przepisy, wymagania banków i oprocentowanie zmieniają się, dlatego przed decyzją potwierdź aktualne warunki w banku, u doradcy kredytowego, a status działki w urzędzie gminy.