Kosztorys: 780 tys. zł razem z działką. Operat szacunkowy: 690 tys. zł. Taka różnica nie jest rzadkością, a dla inwestora oznacza jedno: bank pożyczy mniej, niż zakładał, a brakujące kilkadziesiąt tysięcy złotych trzeba znaleźć samemu. Warto wiedzieć, skąd się bierze, zanim kupisz projekt i podpiszesz wniosek kredytowy.
Przed udzieleniem kredytu hipotecznego na budowę domu bank zleca rzeczoznawcy majątkowemu wycenę nieruchomości. Rzeczoznawca ogląda działkę, analizuje projekt z adaptacją, pozwolenie na budowę lub zgłoszenie, kosztorys i zapisy MPZP albo decyzji WZ. Działkę wycenia zwykle porównawczo, na podstawie transakcji w okolicy. Dom wycenia w stanie po zakończeniu budowy, czyli według tego, za ile podobne domy realnie sprzedają się w tej miejscowości, a nie według tego, ile wydasz na materiały i ekipę. W 2026 roku operat dla działki z planowanym domem kosztuje zazwyczaj od około 600 do 1500 zł, a płaci za niego kredytobiorca: bezpośrednio rzeczoznawcy z listy banku albo w formie opłaty doliczonej przez bank. Dochodzą do tego inspekcje przed wypłatą kolejnych transz, często po kilkaset złotych każda.
Dlaczego to takie ważne? Banki w Polsce finansują zwykle do 80% wartości nieruchomości, a do 90% przy dodatkowym zabezpieczeniu, np. ubezpieczeniu niskiego wkładu. Wiele banków liczy LTV od niższej z dwóch kwot: wartości z operatu albo kosztu inwestycji. Przy wycenie 690 tys. zł i LTV 80% kredyt wyniesie najwyżej 552 tys. zł, nawet jeśli planowałeś 620 tys. zł. Wkład własny rośnie więc o prawie 70 tys. zł. Transze są wypłacane po potwierdzeniu postępu prac, więc niska wycena odbija się na całym harmonogramie budowy. Zasady różnią się między bankami, dlatego szczegóły zawsze sprawdź u doradcy kredytowego.
Najlepiej zadbać o dobrą wycenę już na etapie wyboru projektu. Oto pomysły, które pomagają zbliżyć wartość z operatu do kosztorysu.
1. Zwarta bryła zamiast kosztownych komplikacji
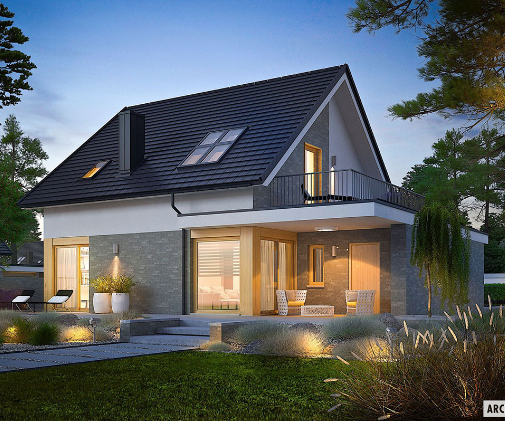
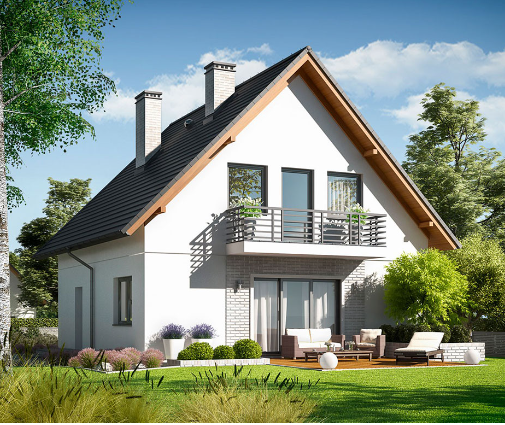
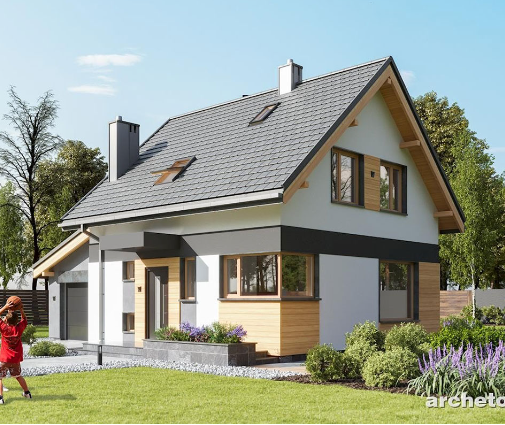
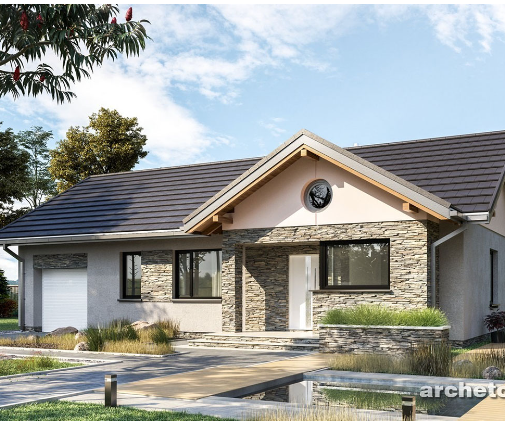
Rzeczoznawca wycenia przede wszystkim metry kwadratowe powierzchni użytkowej, lokalizację i standard. Nie dopłaci za lukarny, wykusze i wielospadowy dach, za które ty zapłacisz cieślom i dekarzom. Dlatego prosty, kompaktowy dom ma największą szansę, że koszt i wartość będą blisko siebie. Dobrym przykładem jest piętrowy dom o powierzchni 116 m² z trzema sypialniami, z prostą formą i dachem bez zbędnych załamań. Takich domów jest w Polsce dużo, więc rzeczoznawca łatwo znajdzie transakcje porównawcze. Proste rzuty znajdziesz też w kolekcji domów na planie prostokąta.
2. Garaż w bryle, ale z uczciwym liczeniem metrów
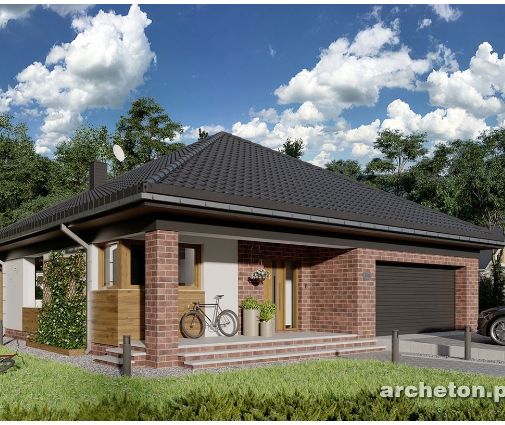
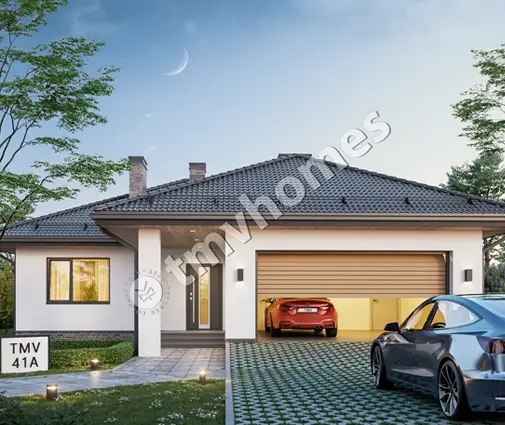
Garaż w bryle domu jest wygodny i popularny, ale w operacie jego powierzchnia zwykle nie liczy się jak salon czy sypialnia. Jest wyceniana niżej albo tylko podnosi atrakcyjność nieruchomości. Jeśli kosztorys rozkłada koszt budowy równo na wszystkie metry, różnica w wycenie gotowa. Parterowy dom 136 m² z garażem na dwa auta i trzema sypialniami pokazuje rozsądną proporcję: część mieszkalna dominuje, a garaż jej nie przytłacza. Więcej podobnych układów jest w kolekcji domów parterowych z garażem.
3. Nie buduj największego domu we wsi
Jeśli w okolicy sprzedają się domy o powierzchni 120–160 m², rezydencja dwa razy większa natrafi na sufit cenowy. Rzeczoznawca nie ma czego z nią porównać, a kupców na taki dom w danej lokalizacji jest niewielu. Nowoczesny dom 298 m² z czterema sypialniami i dwustanowiskowym garażem świetnie sprawdzi się na przedmieściach dużego miasta, gdzie takie domy faktycznie zmieniają właścicieli. Na wsi pod małym miastem ten sam projekt może zostać wyceniony wyraźnie poniżej kosztów. Zanim wybierzesz metraż, przejrzyj ogłoszenia i ceny transakcyjne w swojej gminie.
4. Piwnica: drogie metry, które słabo widać w operacie
Piwnica to jeden z najdroższych elementów budowy: głęboki wykop, izolacje przeciwwodne, często drenaż. W operacie kondygnacja podziemna zwykle podnosi wartość domu mniej, niż kosztowała. Dom parterowy 244 m² z piwnicą, w minimalistycznym stylu to projekt dla kogoś, kto naprawdę potrzebuje tej przestrzeni i ma większy wkład własny. Jeśli zależy ci na tym, by kredyt pokrył jak najwięcej, przejrzyj kolekcję domów bez piwnicy i przenieś pomieszczenia techniczne na parter.
5. Standard wykończenia, który bank faktycznie widzi
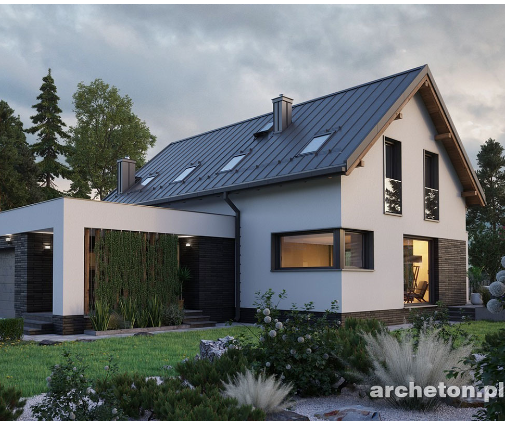
Duże przeszklenia, okna w systemach aluminiowych, pompa ciepła, rekuperacja i fotowoltaika podnoszą komfort i obniżają rachunki, a energooszczędność zgodna z WT 2021 jest dziś standardem. Rzeczoznawca uwzględni jednak standard tylko w takim stopniu, w jakim płacą za niego kupujący w okolicy. Nowoczesny dom 175 m² z dwuspadowym dachem, trzema sypialniami i dwoma i pół łazienkami można zbudować zarówno w standardzie podstawowym, jak i premium. Różnica w kosztorysie bywa duża, w operacie mniejsza. Rozsądne wyjście to kosztorys w realnym standardzie stanu deweloperskiego, a droższe wykończenie wnętrz sfinansowane z oszczędności już po odbiorze.
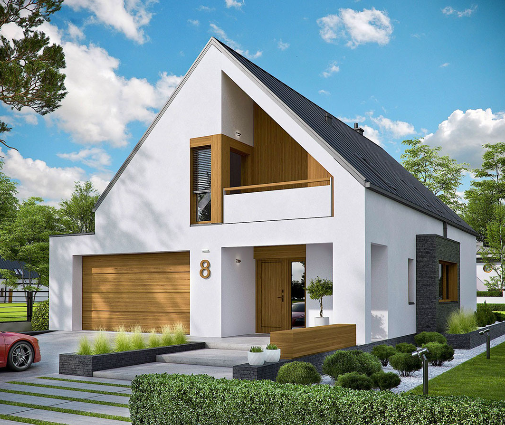
6. Mniejsza działka, czyli szeregowiec
Działka to często jedna trzecia, a w okolicach dużych miast nawet połowa wartości całej inwestycji. Jeśli kupujesz ją drożej niż sąsiedzi, bo spieszysz się lub zakochałeś się w widoku, rzeczoznawca tej nadwyżki nie uzna. Szeregowiec 128 m² na trzech kondygnacjach, z trzema sypialniami pokazuje, że nawet na wąskim gruncie zmieści się wygodny dom dla rodziny. Mniejsza działka oznacza niższy koszt całkowity i mniejsze ryzyko, że wycena nie dogoni kosztorysu.
7. Forma, którą rynek dobrze zna
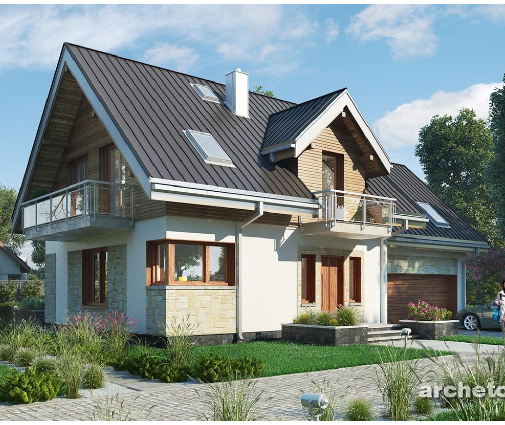
Im bardziej typowy dom dla danego regionu, tym łatwiej o rzetelne porównanie. Tradycyjny dom piętrowy 194 m² z trzema sypialniami i garażem na dwa samochody ma układ, którego szuka wiele polskich rodzin, a to przekłada się na przewidywalną wycenę. Nie oznacza to rezygnacji z własnego gustu, ale nietypowa forma i niestandardowe technologie warto skonsultować z rzeczoznawcą jeszcze przed złożeniem wniosku.
A jeśli operat i tak wyjdzie za nisko? Masz kilka dróg. Możesz złożyć reklamację w banku, zwłaszcza gdy rzeczoznawca dobrał nietrafione transakcje porównawcze, lub poprosić o wycenę innego rzeczoznawcy z listy banku, co oznacza kolejną opłatę. Możesz obniżyć standard w kosztorysie albo wystąpić o kredyt w innym banku, który inaczej liczy LTV. Ostatnia opcja to po prostu większy wkład własny. Najtańszą metodą pozostaje jednak dobór projektu i metrażu do lokalnego rynku, zanim jeszcze architekt zacznie adaptację. Wtedy operat szacunkowy staje się formalnością, a nie przykrą niespodzianką.