Najczęstszy błąd inwestora nie dotyczy ścian, dachu ani pompy ciepła. Polega na tym, że budżet domu liczy się od ceny z oferty wykonawcy i od kwoty kredytu, a nie od pełnej listy wydatków. Potem okazuje się, że brakuje 60, 100, a czasem 150 tysięcy złotych, a bank nie wypłaci kolejnej transzy, dopóki etap nie zostanie skończony. Przekroczenie budżetu rzadko wynika z jednej katastrofy. Zwykle składa się z kilkunastu pozycji, z których każda osobno wygląda niewinnie.
Poniżej znajdziesz plan w ośmiu krokach: od rzetelnego budżetu bazowego, przez typowe źródła dopłat, po to, jak wpisać rezerwę do wniosku o kredyt hipoteczny. Kwoty dotyczą realiów 2025 i 2026 roku i mają charakter orientacyjny, bo ceny mocno różnią się między regionami.
Krok 1: Zbuduj budżet bazowy z kosztorysu, a nie z ceny za metr
Stawki w rodzaju „dom pod klucz za X zł/m²” są dobre do pierwszej rozmowy, ale nie do planowania finansów. W 2025 roku doprowadzenie prostego domu murowanego do stanu deweloperskiego kosztowało zwykle od około 5000 do 7000 zł za metr kwadratowy powierzchni użytkowej, a sam stan surowy zamknięty mniej więcej połowę tej kwoty. Rozrzut jest jednak ogromny i zależy od bryły, technologii oraz regionu.
Zamów kosztorys inwestorski albo poproś o niego kierownika budowy. Podziel go na etapy: przygotowanie działki, stan zero, stan surowy otwarty, stan surowy zamknięty, instalacje, stan deweloperski, wykończenie i otoczenie domu. Każdy z tych etapów dostanie potem własną rezerwę.
Czas: 1–3 tygodnie. Koszt: kosztorys inwestorski to zwykle wydatek rzędu 1500–4000 zł, często mniejszy niż pierwsza pomyłka, przed którą chroni.
Krok 2: Sprawdź, czego nie ma w ofercie wykonawcy
Oferty firm wyglądają na kompletne, ale bardzo często pomijają pozycje, które „są po stronie inwestora”. To pierwsze i najbardziej przewidywalne źródło przekroczeń. Przed podpisaniem umowy zapytaj wprost o każdą z tych rzeczy:
- przyłącza wody, prądu i kanalizacji albo szambo lub przydomową oczyszczalnię,
- prąd i wodę budowlaną, kontener na odpady, toaletę dla ekipy,
- usługi geodety (wytyczenie budynku, inwentaryzacja powykonawcza),
- kierownika budowy i ewentualnego inspektora nadzoru,
- drenaż, odwodnienie wykopu, izolację przeciwwodną fundamentów,
- rusztowania, transport, dźwig do stropu lub więźby,
- kominy, wentylację mechaniczną z odzyskiem ciepła, rynny, obróbki blacharskie.
Każda pozycja, której nie ma w umowie, powinna trafić do Twojego budżetu z konkretną kwotą. Na samych przyłączach i obsłudze budowy łatwo „zgubić” kilkadziesiąt tysięcy złotych.
Czas: kilka dni na porównanie ofert. Koszt: zero, a oszczędność bywa największa w całym procesie.
Krok 3: Policz adaptację i zmiany w projekcie
Gotowy projekt trzeba dostosować do działki i do miejscowego planu albo decyzji o warunkach zabudowy. Sama adaptacja projektu przez lokalnego architekta kosztuje zwykle kilka tysięcy złotych, do tego mapa do celów projektowych. Prawdziwe koszty pojawiają się jednak wtedy, gdy plan narzuca inny kąt dachu, wysokość kalenicy albo linię zabudowy, a do tego dochodzą zmiany „przy okazji”: przesunięta ściana, dodatkowe okno, większy taras.
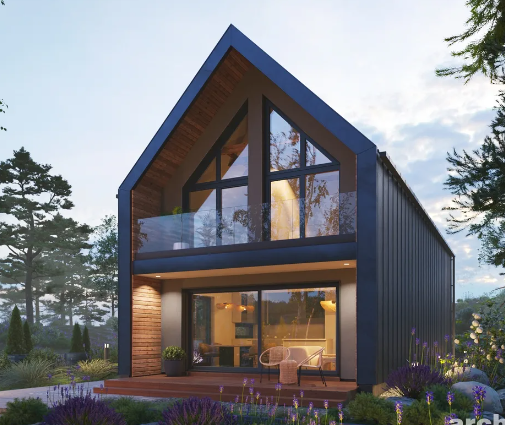
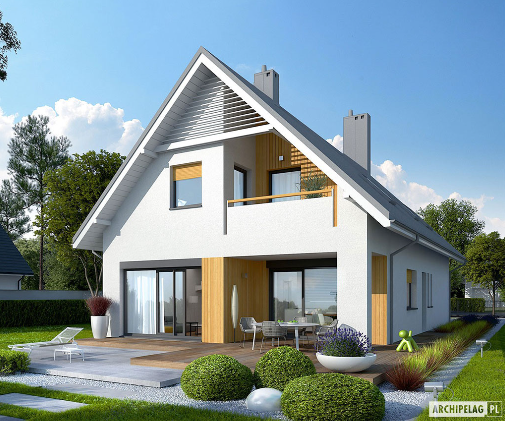
Każda zmiana w adaptacji to nie tylko honorarium architekta, ale też często inny strop, mocniejsze nadproże czy przeliczona więźba. Im prostszy dom wybierzesz na starcie, tym mniej tych przeróbek. Zwarta bryła, jak w piętrowym domu o powierzchni 124 m² z trzema sypialniami, zostawia mniej miejsca na kosztowne niespodzianki niż rozbudowany rzut z wieloma uskokami. Dobrym punktem wyjścia są też projekty na planie prostokąta.
Czas: 1–3 miesiące razem z uzgodnieniami. Koszt: adaptacja i mapa zwykle kilka do kilkunastu tysięcy złotych, a zmiany konstrukcyjne dodatkowo.
Krok 4: Zbadaj grunt, zanim wylejesz fundamenty
Niespodzianki w gruncie to klasyczna przyczyna dopłat na samym początku budowy, kiedy rezerwa jest jeszcze nienaruszona i łatwo ją przejeść. Wysoki poziom wód gruntowych, nasypy niekontrolowane, glina zatrzymująca wodę albo torf mogą oznaczać wymianę gruntu, płytę fundamentową zamiast ław, drenaż czy pompowanie wody z wykopu.
Badanie geotechniczne kosztuje zwykle od około 1500 do 4000 zł, a w przypadku domu z piwnicą lub na stoku warto zamówić pełniejszą opinię. Przy projektach na skarpę dochodzą też mury oporowe i większe roboty ziemne, które w ofercie wykonawcy często w ogóle nie istnieją.
Czas: 1–3 tygodnie. Koszt: samo badanie to drobna kwota w porównaniu z dopłatą do fundamentów, która potrafi sięgnąć kilkudziesięciu tysięcy złotych.
Krok 5: Zabezpiecz się przed wzrostem cen między etapami
Budowa trwa zwykle od półtora do trzech lat. Ceny materiałów i robocizny w tym czasie się zmieniają, a umowa podpisana na stan surowy nie chroni Cię przed cenami za dwa lata, gdy przyjdzie czas na instalacje i tynki. W ostatnich latach wzrost kosztów między rozpoczęciem a zakończeniem budowy bywał wyraźny, dlatego planując 2026 rok, rozsądnie jest założyć kilka procent podwyżki rocznie dla etapów, które jeszcze nie są zakontraktowane.
Co możesz zrobić:
- podpisywać umowy ryczałtowe zamiast kosztorysowych tam, gdzie to możliwe,
- sprawdzić w umowie klauzule waloryzacyjne,
- kupować z wyprzedzeniem materiały, które łatwo przechować (bloczki, stal, płyty),
- uzgodnić harmonogram tak, by ekipy nie czekały, bo przestoje też kosztują.
Czas: przez całą budowę. Koszt: realnie 3–8% wartości etapów, które jeszcze nie mają zamkniętej ceny.
Krok 6: Ustal standard wykończenia, zanim wbijesz łopatę
Najwięcej pieniędzy „ucieka” na końcu. Kiedy dom stoi, łatwo zdecydować się na lepsze płytki, większe okno tarasowe, rolety zewnętrzne, ogrzewanie podłogowe na piętrze czy fotowoltaikę o większej mocy. Każda decyzja z osobna wydaje się rozsądna, ale razem potrafią podnieść koszt wykończenia o kilkanaście, a nawet kilkadziesiąt procent.
Spisz standard już teraz: rodzaj podłóg, armatury, drzwi, kuchni, zakres instalacji. Pamiętaj też o wymaganiach energetycznych: pompa ciepła, rekuperacja i dobrze ocieplona przegroda to dziś norma, a nie dodatek, więc muszą być w budżecie od początku. Warto zostawić osobną kwotę na upgrade'y, których i tak się nie oprzesz, niż udawać, że ich nie będzie.
Czas: 2–4 tygodnie planowania. Koszt: lista nic nie kosztuje, ale chroni najbardziej elastyczną część budżetu.
Krok 7: Wylicz rezerwę dla swojego domu
Praktyczna zasada: do kosztorysu dolicz 10–15% rezerwy przy prostym domu na płaskiej działce, z dwuspadowym dachem i bez podpiwniczenia. Podnieś ją do 15–20%, jeśli projekt ma piwnicę, skomplikowany dach z lukarnami i koszami, dużo przeszkleń lub działkę ze spadkiem. Przy połączeniu kilku takich czynników 20–25% nie jest przesadą.
| Rodzaj inwestycji | Proponowana rezerwa | Główne ryzyka |
|---|---|---|
| Mały, prosty dom parterowy | 10% | przyłącza, wykończenie |
| Dom z poddaszem lub piętrowy o zwartej bryle | 12–15% | więźba, schody, instalacje |
| Dom z piwnicą lub na skarpie | 15–20% | grunt, woda, izolacje, mury oporowe |
| Duży dom o złożonej bryle i dachu | 20–25% | konstrukcja, dach, przeszklenia |
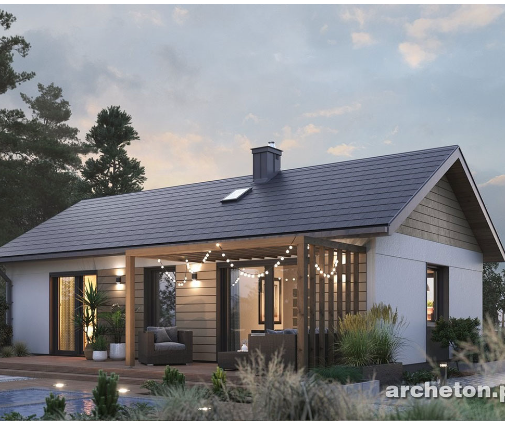
Przykład z 2026 roku: niewielki dom o powierzchni 67 m², taki jak kompaktowy parterowy projekt z trzema sypialniami, przy kosztorysie rzędu 450–500 tys. zł potrzebuje rezerwy około 45–50 tys. zł. Zupełnie inaczej wygląda dom parterowy z piwnicą pod całym rzutem, gdzie wykop, izolacja przeciwwodna i ewentualne odwodnienie potrafią same zjeść kilkadziesiąt tysięcy złotych. Jeszcze więcej ryzyka niesie rozbudowana trzypoziomowa rezydencja z kondygnacją podziemną, przy której rezerwa poniżej 20% jest zwykłym optymizmem. Więcej przykładów znajdziesz wśród projektów z piwnicą.
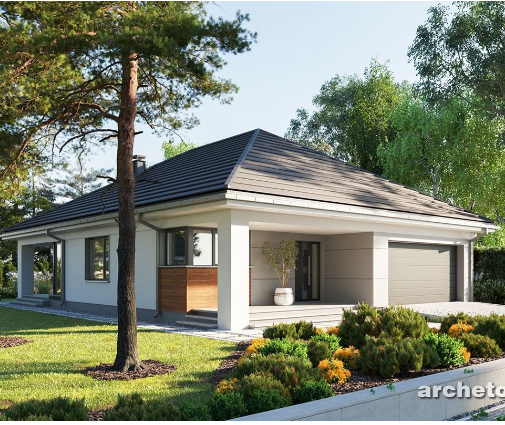
Dla porównania dom parterowy z garażem w bryle budynku o powierzchni 151 m² ma dużą powierzchnię dachu i fundamentów w stosunku do metrażu, więc tu rezerwa na dach i stan zero powinna być wyższa niż w domu piętrowym o podobnej powierzchni, jak dwukondygnacyjny projekt o powierzchni 163 m² z trzema sypialniami.
Czas: jeden wieczór z kosztorysem. Koszt: 10–25% budżetu, zależnie od projektu.
Krok 8: Wpisz rezerwę do wniosku kredytowego i harmonogramu transz
Kredyt hipoteczny na budowę wypłacany jest w transzach, po sprawdzeniu przez bank postępu prac. To oznacza dwa ryzyka: jeśli etap kosztuje więcej, brakującą kwotę musisz dopłacić z własnych środków, zanim bank uruchomi kolejną transzę, a każda inspekcja trwa i czasem jest płatna.
Jak się przygotować:
- Złóż w banku kosztorys, który już zawiera rezerwę jako osobną pozycję albo rozłożoną na etapy. Bank finansuje wartość inwestycji, więc rezerwa wpisana do kosztorysu zwiększa możliwą kwotę kredytu, o ile pozwala na to Twoja zdolność.
- Ułóż harmonogram transz tak, by pierwsze były nieco większe. Na stanie zero i stanie surowym najłatwiej o niespodzianki.
- Zostaw część rezerwy w gotówce poza kredytem, na płatności między transzami.
- Sprawdź u doradcy lub w banku, czy i do kiedy można podwyższyć kwotę kredytu w trakcie budowy oraz ile to kosztuje.
Warunki różnią się między bankami i zmieniają się w czasie, więc szczegóły zawsze potwierdź przed podpisaniem umowy.
Czas: 1–2 miesiące na procedurę kredytową. Koszt: wyższe odsetki od większej kwoty, ale niższe ryzyko zatrzymania budowy.
Harmonogram: kiedy rezerwa jest najbardziej potrzebna
| Etap | Orientacyjny czas | Najczęstsze dopłaty | Część rezerwy |
|---|---|---|---|
| Projekt, adaptacja, pozwolenie lub zgłoszenie | 2–6 miesięcy | zmiany w projekcie, mapa, badania gruntu | 5–10% |
| Stan zero | 1–2 miesiące | wymiana gruntu, drenaż, piwnica | 20–30% |
| Stan surowy otwarty i zamknięty | 4–8 miesięcy | dach, okna, podwyżki cen | 20–25% |
| Instalacje i stan deweloperski | 4–8 miesięcy | pompa ciepła, rekuperacja, przyłącza | 20% |
| Wykończenie i otoczenie domu | 3–6 miesięcy | wyższy standard, ogrodzenie, podjazd | 20–25% |
Rezerwa nie jest pieniędzmi „na wszelki wypadek”, które może kiedyś się przydadzą. Na budowie domu prawie zawsze zostaje wykorzystana. Różnica polega tylko na tym, czy zaplanujesz ją wcześniej, czy będziesz jej szukać w chwili, gdy ekipa czeka na kolejną płatność.