Kilkaset złotych miesięcznie. Tyle przy kredycie 500–700 tys. zł potrafi wynieść różnica między ratą ze stałym oprocentowaniem a ratą zmienną, gdy stopy pójdą w górę o dwa punkty procentowe. Przy budowie domu ta decyzja jest jednak trudniejsza niż przy zakupie gotowego mieszkania: pieniądze wypływają w transzach, budowa trwa rok, dwa albo dłużej, a w tle trwa wymiana wskaźnika, od którego liczy się oprocentowanie zmienne. Poniżej siedem pytań, które warto sobie zadać przed podpisaniem umowy w 2026 roku.
1. Czym naprawdę jest okresowo stała stopa?
W Polsce kredyt hipoteczny ze „stałą stopą” to niemal zawsze stopa okresowo stała: oprocentowanie jest zamrożone na 5 albo 7 lat (rzadziej na 10), a potem bank proponuje nową stałą stopę na kolejny okres albo kredyt przechodzi na oprocentowanie zmienne. Nie kupujesz więc pewności na 25 czy 30 lat, tylko na kawałek tego czasu.
Z tego wynika praktyczny wniosek: stała stopa chroni przed skokiem raty w latach, w których budżet domowy jest najbardziej napięty, czyli w czasie budowy, wykańczania i pierwszych lat po przeprowadzce. Nie jest zakładem o to, jak będą wyglądały stopy w 2040 roku.
2. Ile wynosi rata przy 500 i 700 tys. zł?
Poniższe liczby to przykładowe założenia, a nie aktualne oferty banków: kredyt na 30 lat, raty równe, stała stopa 6,0% na 5 lat, a zmienna startująca od 5,5%. Rata ze zmienną stopą zostaje policzona dla trzech scenariuszy: bez zmian, wzrost do 7,5% i spadek do 5,0%.
- 500 000 zł: stała 6,0% to ok. 3000 zł; zmienna 5,5% to ok. 2840 zł; przy 7,5% ok. 3500 zł; przy 5,0% ok. 2680 zł.
- 700 000 zł: stała 6,0% to ok. 4200 zł; zmienna 5,5% to ok. 3975 zł; przy 7,5% ok. 4900 zł; przy 5,0% ok. 3760 zł.
Na starcie stała stopa kosztuje więc w tym przykładzie ok. 160–220 zł miesięcznie więcej. W złym scenariuszu ratuje przed wzrostem raty o 500–700 zł, w dobrym oznacza przepłacanie o 300–450 zł. Ta asymetria jest sednem decyzji: jeśli wzrost raty o 700 zł rozłożyłby Twój budżet, stała stopa jest ubezpieczeniem wartym swojej ceny. Jeśli masz spory zapas, zmienna może wyjść taniej. Konkretne marże i oprocentowanie porównaj w kilku bankach, bo różnice między ofertami bywają większe niż różnica między stałą a zmienną.
3. Co dzieje się z oprocentowaniem w czasie budowy?
Kredyt na budowę domu systemem gospodarczym albo z wykonawcą bank wypłaca w transzach, zwykle po kolejnych etapach: fundamenty, stan surowy otwarty, stan surowy zamknięty, instalacje, stan deweloperski. Przed każdą wypłatą inspektor banku sprawdza postęp prac. Odsetki płacisz tylko od kwoty już wypłaconej. Jeśli pierwsza transza to 150 tys. zł przy 6%, miesięczne odsetki wynoszą ok. 750 zł; po wypłacie 300 tys. zł to już ok. 1500 zł.
Wiele banków pozwala w okresie budowy spłacać same odsetki (karencja w spłacie kapitału), a pełna rata rusza po wypłacie ostatniej transzy. Dochodzi do tego często podwyższona marża do czasu wpisu hipoteki do księgi wieczystej. Przy stopie zmiennej każda zmiana wskaźnika od razu zmienia odsetki od wypłaconej części; przy stałej koszt budowy jest przewidywalny, co ułatwia planowanie, gdy jednocześnie płacisz jeszcze czynsz za wynajmowane mieszkanie.
4. Pięć czy siedem lat stałej stopy?
Tu kryje się pułapka typowa dla budujących. Zapytaj bank, od kiedy liczy się okres stałego oprocentowania: od podpisania umowy, od pierwszej transzy czy od wypłaty całości. Jeśli od umowy, a budowa trwa dwa lata, z pięcioletniej ochrony zostają realnie trzy lata pełnej raty. Wtedy siedem lat często ma więcej sensu, bo obejmuje budowę i kilka pierwszych lat spłaty w nowym domu.
Dłuższy okres bywa nieco droższy, a różnice zależą od banku i od tego, czego rynek spodziewa się po stopach. Rozsądna zasada: jeśli realnie planujesz budowę dłuższą niż półtora roku, policz obie opcje dla okresu po zakończeniu prac, a nie od dnia podpisania umowy.
5. Odejście od WIBOR-u: co to zmienia dla kredytobiorcy?
WIBOR ma zostać zastąpiony nowym wskaźnikiem referencyjnym opartym na rzeczywistych transakcjach, a nie na deklaracjach banków. Pierwotnie miał to być WIRON; w 2025 roku plan zmieniono i jako docelowy wskazano nowy wskaźnik POLSTR. Harmonogram przewidywał wygaszenie WIBOR-u do końca 2027 roku, ale terminy w tej reformie już się przesuwały, więc przed podpisaniem umowy sprawdź aktualne komunikaty i zapytaj bank wprost, na jakim wskaźniku oprze Twój kredyt.
Dla Ciebie istotne są trzy rzeczy. Po pierwsze, w istniejących umowach wskaźnik ma zostać podmieniony z korektą, która wyrówna różnicę między starym a nowym wskaźnikiem; marża z umowy się nie zmienia. Po drugie, nowy wskaźnik może zachowywać się inaczej niż WIBOR, szybciej reagować na decyzje banku centralnego. Po trzecie, przy okresowo stałej stopie w czasie stałego okresu nic się nie dzieje, a nowy wskaźnik zacznie Cię dotyczyć dopiero przy ustalaniu oprocentowania na kolejny okres. Dla części osób to dodatkowy argument za stałą stopą: przeczekać zamieszanie wokół reformy z ratą, która się nie zmienia.
6. Jak wybór stopy wpływa na zdolność kredytową i wcześniejszą spłatę?
Przy stopie zmiennej banki liczą zdolność kredytową z buforem na przyszły wzrost oprocentowania. Przy okresowo stałej stopie na co najmniej 5 lat ten bufor jest zwykle łagodniejszy, więc ta sama rodzina może dostać wyższy kredyt. To bywa decydujące, gdy kosztorys budowy rośnie w trakcie prac, ale łatwo też zachęca do pożyczenia więcej, niż rozsądnie się da spłacić.
Druga sprawa to nadpłaty. Budujący często planują po zakończeniu budowy spłacić część kredytu, np. ze sprzedaży mieszkania. Przy stałej stopie bank może pobrać rekompensatę za wcześniejszą spłatę w czasie stałego okresu, przy zmiennej opłaty dotyczą zwykle tylko pierwszych lat. Sprawdź te zapisy w umowie przed podpisaniem, a nie przy pierwszej nadpłacie.
7. Metraż projektu waży więcej niż wybór stopy
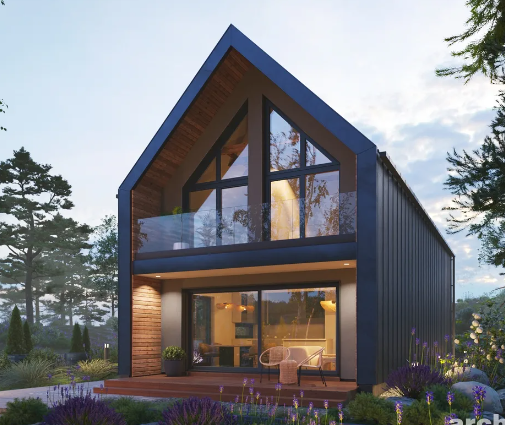
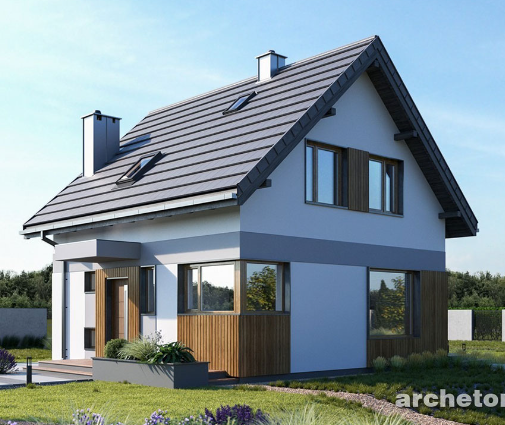
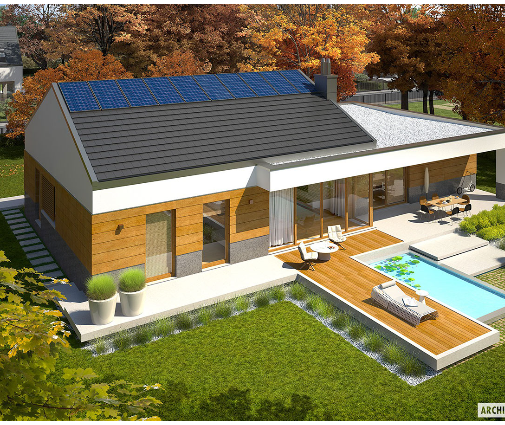
Największą dźwignią ryzyka nie jest rodzaj oprocentowania, tylko wysokość kredytu, a tę wyznacza przede wszystkim projekt. W 2026 roku budowa domu murowanego do stanu deweloperskiego kosztuje orientacyjnie 4500–6500 zł za m² powierzchni użytkowej, bez działki i zależnie od regionu. Kompaktowy parterowy dom o powierzchni 111 m² z trzema sypialniami mieści się wtedy mniej więcej w przedziale 500–720 tys. zł, czyli w pierwszym wariancie raty z punktu 2. Podobny rząd wielkości daje dom na jednej kondygnacji z czterema sypialniami na 128 m², a jeszcze mniej piętrowy domek o powierzchni 97 m² na niewielkiej zabudowie. Więcej takich propozycji znajdziesz w kolekcji domów od 100 do 120 m².
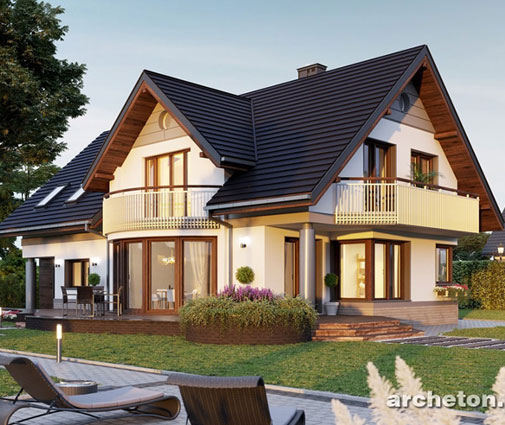
Dla porównania: przestronny parterowy dom na 183 m² z garażem w bryle przy tych samych stawkach oznacza ok. 820 tys. do 1,2 mln zł, a dworek na 252 m² albo dom z piwnicą na 352 m² to już kwoty, przy których wzrost stóp o dwa punkty podnosi ratę o ponad tysiąc złotych. Przy dużym kredycie stała stopa przestaje być wygodą, a staje się zabezpieczeniem; przy mniejszym domu masz po prostu więcej swobody wyboru. Jeżeli wahasz się między metrażami, przejrzyj projekty domów parterowych i porównaj kosztorys przed rozmową z doradcą kredytowym, a nie po niej. Pamiętaj też, że każdy gotowy projekt wymaga adaptacji do działki, a jej koszt i wymagania z MPZP lub warunków zabudowy warto uwzględnić w budżecie od początku.
Co z tego wynika?
Okresowo stała stopa w 2026 roku jest dobrym wyborem dla tych, dla których wzrost raty o kilkaset złotych byłby realnym problemem, oraz dla tych, którzy budują dłużej i chcą przewidywalnych odsetek od kolejnych transz. Przy dłuższej budowie zwykle lepiej wypada wariant siedmioletni. Zmienna stopa ma sens przy mniejszym kredycie i solidnej poduszce finansowej. Niezależnie od wyboru, najskuteczniej obniżysz ryzyko, dobierając projekt do budżetu, a szczegóły umowy, czyli start okresu stałej stopy, wskaźnik referencyjny i opłaty za nadpłatę, sprawdź w banku na piśmie.