Ekipa z polecenia, termin na kwiecień, umowa prawie gotowa. I jeszcze jedno zdanie od wykonawcy: „Potrzebujemy 30 procent na start, bo trzeba zamówić stal, bloczki i okna, zanim podrożeją”. Wielu inwestorów przelewa wtedy kilkaset tysięcy złotych, zanim na działce pojawi się pierwsza koparka. Zwykle wszystko kończy się dobrze. Kiedy jednak firma zaczyna mieć kłopoty z płynnością albo po prostu znika, okazuje się, że tych pieniędzy nie zabezpiecza nic poza podpisem na umowie.
Ten poradnik pokazuje, jak rozłożyć płatności za budowę domu tak, żeby w każdym momencie zapłacone było mniej więcej tyle, ile stoi na działce. Wyjaśniamy też, ile zaliczki to rozsądna kwota, jak zgrać harmonogram z transzami kredytu hipotecznego i dlaczego warto zatrzymać część wynagrodzenia jako kaucję gwarancyjną.
Na co idą pieniądze: etapy budowy i ich udział w budżecie
Punktem wyjścia jest rozbicie budowy na etapy, które da się obejrzeć i odebrać. Poniższe kwoty to orientacyjne widełki z 2026 roku dla murowanego domu o powierzchni około 150 m², budowanego przez firmę „pod klucz” do stanu deweloperskiego. Ceny bardzo różnią się między regionami, a także zależą od bryły, dachu i technologii. Traktuj je więc jako proporcje, a nie jako wycenę.
| Etap | Udział w budżecie | Orientacyjnie (dom ok. 150 m², 2026) | Kiedy płacić |
|---|---|---|---|
| Zaliczka na rozpoczęcie robót | 5–10% | 40–95 tys. zł | po podpisaniu umowy, najlepiej rozliczana w pierwszej fakturze |
| Stan zerowy (fundamenty lub płyta, izolacje, kanalizacja podposadzkowa) | 10–14% | 75–135 tys. zł | po odbiorze częściowym fundamentów |
| Ściany, stropy, schody, kominy | 20–26% | 150–250 tys. zł | w jednej lub dwóch ratach, po odbiorze kondygnacji |
| Więźba i pokrycie dachu | 8–12% | 60–115 tys. zł | po zamknięciu dachu i odbiorze obróbek |
| Okna, drzwi zewnętrzne, brama garażowa (stan surowy zamknięty) | 8–12% | 60–115 tys. zł | po montażu, nie przy zamówieniu |
| Instalacje: elektryka, woda, kanalizacja, ogrzewanie, pompa ciepła, rekuperacja | 15–20% | 110–195 tys. zł | po próbach szczelności i odbiorach instalacji |
| Tynki, wylewki, ocieplenie i elewacja | 12–16% | 90–155 tys. zł | po odbiorze, z uwzględnieniem czasu schnięcia |
| Kaucja gwarancyjna (zatrzymana) | 5–10% | 40–95 tys. zł | częściowo po odbiorze końcowym, reszta po okresie gwarancji |
Ta tabela niesie najważniejszą zasadę: każdy przelew ma odpowiadać konkretnemu, zakończonemu etapowi. Kwota „na materiał” nie jest takim etapem, tak samo jak „druga rata za ściany”.
Zaliczka: ile to rozsądnie
Zaliczka sama w sobie nie jest niczym podejrzanym. Firma musi przywieźć sprzęt i zaplecze, zarezerwować ludzi, czasem zamówić elementy z długim terminem dostawy. Rozsądny poziom to zwykle 5–10% wartości umowy. Przy mniejszej ekipie, która nie ma dużego kapitału obrotowego, bywa to więcej, ale wtedy zaliczka powinna być wyraźnie przypisana do pierwszego etapu i z niego rozliczona.
Skala ma znaczenie. Przy niewielkim parterowym domu na niecałych 90 m² dziesięć procent to kilkadziesiąt tysięcy złotych. Przy piętrowym domu z czterema sypialniami i ponad 240 m² ta sama stawka oznacza już ponad sto tysięcy. Im większy dom, tym bardziej opłaca się negocjować niższy procent albo zaliczkę w dwóch częściach: przy podpisaniu umowy i przy wejściu na plac budowy.
Sygnały ostrzegawcze to zaliczka powyżej 20–30% bez jasnego uzasadnienia, prośba o wpłatę gotówką albo na prywatne konto oraz nacisk w stylu „jeśli nie dziś, to stracimy termin”. Przed podpisaniem umowy sprawdź firmę w CEIDG lub KRS, poproś o polisę OC i adresy kilku zakończonych budów, które można obejrzeć.
Materiały, których nie ma na budowie
Najdroższy błąd inwestorów to płacenie z góry za materiał, który dopiero ma zostać zamówiony. Jeśli wykonawca wpadnie w kłopoty, pieniądze przelane „na okna” mogą zostać wydane na zaległe zobowiązania na innej budowie. Okien wtedy nie ma, a ty jesteś jednym z wielu wierzycieli.
Bezpieczniejsze rozwiązania:
- Płać za materiał dostarczony na działkę, ujęty w protokole z ilościami i najlepiej z dokumentem WZ od hurtowni.
- Przy elementach na zamówienie (okna, brama, pompa ciepła) płać zaliczkę bezpośrednio producentowi, a nie przez pośrednika, albo poproś o fakturę zaliczkową wystawioną przez dostawcę.
- Zapisz w umowie, że materiał zapłacony przez inwestora staje się jego własnością z chwilą dostarczenia na budowę.
Przy okazji warto pamiętać o VAT. Usługa budowlana z materiałem wykonywana przez firmę przy domu jednorodzinnym do 300 m² powierzchni użytkowej jest zwykle opodatkowana stawką preferencyjną, a materiał kupiony samodzielnie w markecie kosztuje z pełną stawką. Zanim zdecydujesz, kto kupuje materiały, porównaj realny koszt z księgową lub doradcą podatkowym.
Harmonogram płatności a transze kredytu
Większość domów w Polsce powstaje na kredyt hipoteczny wypłacany w transzach. Bank zwykle wymaga kosztorysu i harmonogramu robót, a przed wypłatą kolejnej transzy wysyła rzeczoznawcę lub prosi o zdjęcia i wpis do dziennika budowy. Często trzeba też najpierw wykorzystać wkład własny. Jeśli harmonogram w umowie z wykonawcą nie pasuje do harmonogramu banku, pojawia się luka: firma czeka na pieniądze, a ty nie masz ich z czego wypłacić.
Jak to zgrać:
- Ułóż etapy w umowie z firmą tak samo jak w kosztorysie dla banku. Ułatwi to też kontrolę.
- Ustal termin płatności liczony od podpisania protokołu odbioru, na przykład 14–21 dni. Daje to czas na inspekcję banku i przelew transzy.
- Zostaw w budżecie rezerwę 10–15% na zmiany i podwyżki. Bank rzadko dopłaca ponad zatwierdzony kosztorys, a dom nieskończony to najgorszy scenariusz.
- Uprzedź wykonawcę na piśmie, że wypłaty zależą od transz. Rzetelna firma budowlana zna ten mechanizm i z nim pracuje.
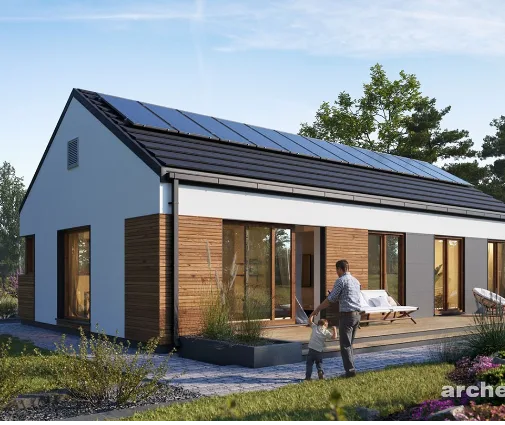
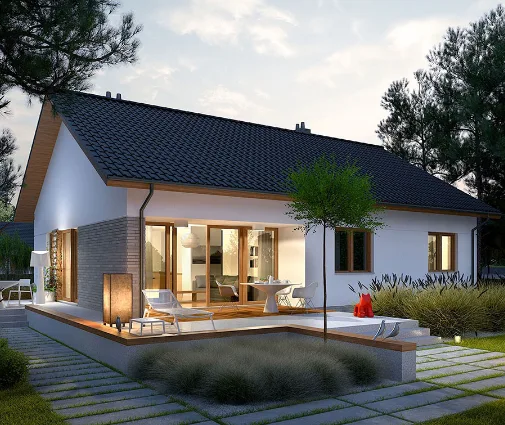
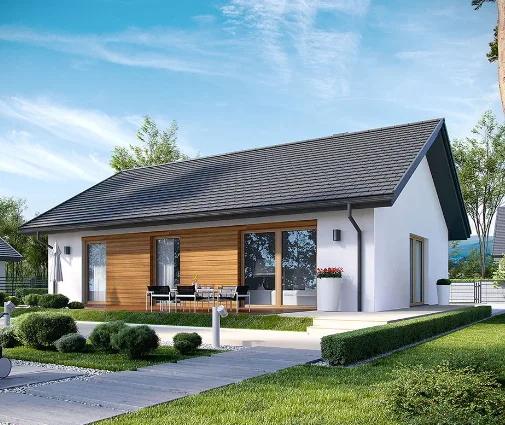
Przy prostej, zwartej bryle etapów jest mniej i łatwiej je rozliczać. Dobrym przykładem jest parterowy dom z garażem w bryle, około 150 m², gdzie ściany i dach powstają w kilka tygodni, a pomiędzy transzami nie ma długich przerw. Więcej podobnych projektów znajdziesz w kolekcji murowanych domów parterowych.
Protokół odbioru częściowego: dokument, który chroni twoje pieniądze
Przelew powinien następować dopiero po podpisaniu protokołu odbioru częściowego. To nie formalność, tylko jedyny dowód na to, co zostało wykonane i w jakim stanie. Dobry protokół zawiera:
- zakres i ilości wykonanych robót (np. metry kwadratowe ścian, liczba zamontowanych okien);
- listę usterek z terminem ich usunięcia;
- zdjęcia, szczególnie elementów, które za chwilę zostaną zakryte, jak zbrojenie, izolacje czy instalacje w posadzce;
- podpis kierownika budowy, a jeśli go zatrudniasz, także inspektora nadzoru inwestorskiego.
Inspektor nadzoru to koszt rzędu kilku tysięcy złotych na całą budowę. W zamian ktoś niezależny od wykonawcy sprawdza, czy etap naprawdę jest skończony, zanim zapłacisz. Przy większym domu, takim jak rezydencja w stylu klasycznym na ponad 350 m², gdzie pojedyncze etapy kosztują po kilkaset tysięcy, taki nadzór zwraca się praktycznie zawsze.
Kaucja gwarancyjna: 5–10% na później
Kaucja gwarancyjna to część wynagrodzenia zatrzymana przez inwestora na wypadek wad ujawnionych po zakończeniu budowy. W praktyce potrąca się 5–10% z każdej faktury albo zatrzymuje się tę kwotę z ostatniej płatności. Typowy podział wygląda tak: połowa wraca do firmy po odbiorze końcowym i usunięciu usterek, druga połowa po upływie ustalonego okresu, najczęściej od dwóch do pięciu lat.
Część firm proponuje zamiast kaucji gwarancję bankową lub ubezpieczeniową. To rozwiązanie równie dobre, pod warunkiem że gwarancja jest bezwarunkowa, płatna na pierwsze żądanie i obejmuje cały okres. Pamiętaj też, że rękojmia za wady budynku wynika z przepisów i nie zastępuje gwarancji opisanej w umowie. Zakres obu warto omówić z prawnikiem przed podpisaniem umowy.
Klauzule na wypadek, gdyby budowa stanęła
Nikt nie podpisuje umowy z myślą o sporze, ale to właśnie te zapisy decydują, czy przestój kosztuje cię kilka tygodni, czy kilkaset tysięcy złotych. Warto mieć w umowie:
- kary umowne za zwłokę, liczone dziennie od wartości opóźnionego etapu, z górnym limitem;
- prawo odstąpienia od umowy, jeśli prace nie są prowadzone przez określoną liczbę dni bez uzasadnienia, po bezskutecznym wezwaniu na piśmie;
- wykonawstwo zastępcze, czyli możliwość dokończenia robót przez inną firmę na koszt wykonawcy, z potrąceniem z kaucji;
- obowiązek inwentaryzacji wykonanych prac i materiałów przy zejściu z budowy, podpisanej przez obie strony;
- oświadczenia podwykonawców o otrzymaniu zapłaty przed każdym przelewem, bo inwestor może w określonych sytuacjach odpowiadać za nieopłacone roboty podwykonawców;
- jasne zasady zmiany ceny: czy wynagrodzenie jest ryczałtowe, czy kosztorysowe, i w jakich warunkach można je waloryzować.
Jak ograniczyć ryzyko i koszty
Najtańsze pieniądze to te, których nie stracisz. Kilka decyzji projektowych i umownych wyraźnie zmniejsza wartość każdego przelewu i skraca okresy, w których jesteś odsłonięty:
- Prosta bryła i dach. Dom na planie prostokąta z dwuspadowym dachem ma mniej obróbek, mniej odpadów i krótsze etapy. Taki jest dom z czterema sypialniami na niespełna 130 m², który mieści dużą rodzinę bez rozbudowanej konstrukcji.
- Powierzchnia dopasowana do potrzeb. Każde dodatkowe 10 m² to kilkadziesiąt tysięcy złotych w stanie deweloperskim. W kolekcji domów od 150 do 200 m² łatwo porównać, ile przestrzeni naprawdę potrzebujesz. Na przykład piętrowy dom z trzema sypialniami i garażem wykorzystuje piętro zamiast rozciągać się na całą działkę.
- Adaptacja projektu przed wyceną. Gotowy projekt musi dopasować do działki lokalny architekt. Zrób to przed zbieraniem ofert, bo zmiany po podpisaniu umowy to najczęstszy powód aneksów i dopłat.
- Kilka ofert na ten sam zakres. Porównuj firmy na podstawie jednego przedmiaru robót, a nie ogólnej ceny za metr.
Podsumowanie
- Zaliczka w granicach 5–10% wartości umowy, rozliczana w pierwszym etapie.
- Każda płatność dopiero po protokole odbioru częściowego, z ilościami, zdjęciami i podpisem kierownika budowy.
- Nie płać za materiał, którego nie ma na działce. Zamówienia specjalne opłacaj bezpośrednio u producenta.
- Etapy w umowie zgodne z kosztorysem dla banku, a termin płatności liczony od odbioru, z zapasem na transzę.
- Kaucja gwarancyjna 5–10% albo bezwarunkowa gwarancja bankowa lub ubezpieczeniowa.
- Kary umowne, prawo odstąpienia, wykonawstwo zastępcze i inwentaryzacja zapisane przed rozpoczęciem budowy.
- Szczegóły umowy i aktualne przepisy sprawdź z prawnikiem, a stawkę VAT z księgową.