Najczęstszy błąd inwestorów, którzy budują dom na kredyt, to przekonanie, że bank „da pieniądze na dom”. Bank nie przeleje całej kwoty jednego dnia. Wypłaca ją w transzach i przed kolejnymi przelewami sprawdza, czy budowa naprawdę postępuje. Jeśli kosztorys był zbyt optymistyczny, pieniądze mogą się skończyć na etapie stanu surowego zamkniętego, a do stanu deweloperskiego zabraknie kilkudziesięciu tysięcy złotych. Poniżej znajdziesz osiem rzeczy, które warto zrozumieć, zanim złożysz wniosek o kredyt hipoteczny na budowę domu.
1. Bez prawomocnego pozwolenia lub skutecznego zgłoszenia bank nie ruszy
Podstawą wniosku jest ostateczna decyzja o pozwoleniu na budowę albo zgłoszenie budowy, do którego urząd nie wniósł sprzeciwu w ustawowym terminie. Bank zwykle poprosi o dokument z adnotacją urzędu albo o zaświadczenie, że sprzeciwu nie było. Do tego dochodzi tytuł prawny do działki (najczęściej odpis z księgi wieczystej), wypis z MPZP lub decyzja o warunkach zabudowy oraz projekt budowlany z adaptacją wykonaną przez architekta.
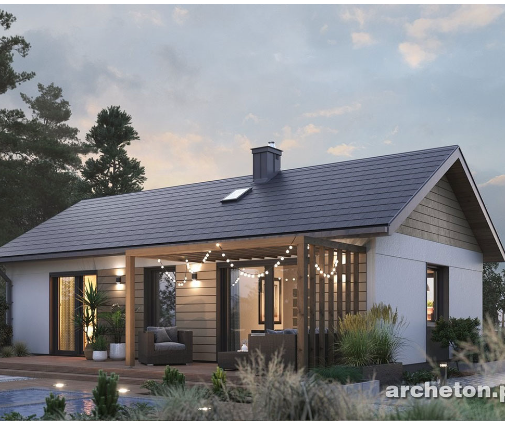
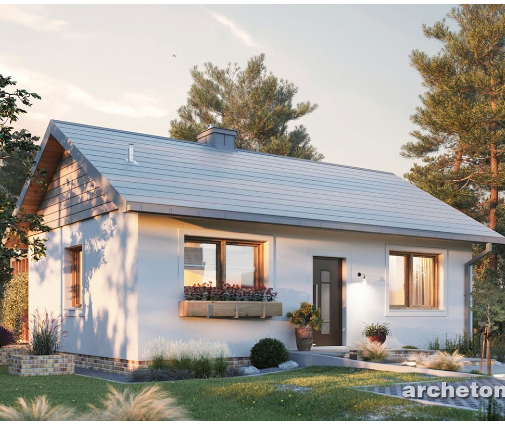
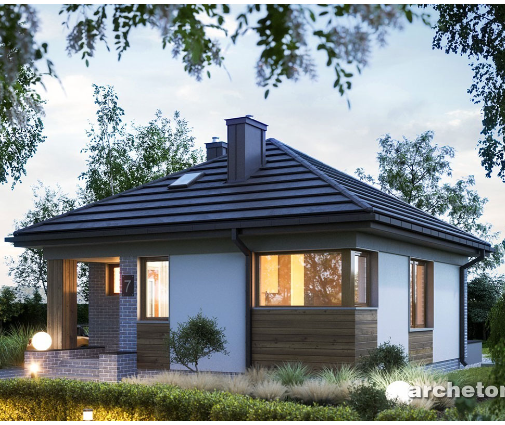
Małe domy jednorodzinne, w tym budowane na zgłoszenie, banki też finansują, ale procedura jest taka sama: projekt, kosztorys, harmonogram. Przy kompaktowym parterowym domu o powierzchni 53 m² z dwiema sypialniami łatwiej zmieścić się w budżecie, jednak to, czy dany projekt kwalifikuje się do zgłoszenia, zależy od powierzchni zabudowy i obszaru oddziaływania budynku. Sprawdź to z architektem przed złożeniem dokumentów.
2. Kosztorys to nie formalność, tylko fundament kwoty kredytu
Bank wylicza kwotę kredytu na podstawie kosztorysu inwestorskiego, często wpisanego w jego własny formularz. Wiele banków przyjmuje uproszczony kosztorys sporządzony przez inwestora, ale analityk porówna go z cenami rynkowymi. Zaniżony kosztorys to pułapka: kredyt będzie niższy, a dom wcale nie stanie się tańszy.
Orientacyjnie w 2025 roku stan surowy zamknięty typowego murowanego domu kosztował w wielu regionach około 2500–3500 zł za m² powierzchni użytkowej, a stan deweloperski łącznie mniej więcej 4500–6500 zł za m², bez ceny działki. Rozstrzał jest duży i zależy od regionu, technologii, dachu i instalacji, więc licz na swoich wycenach od wykonawców, a nie na średnich z internetu.
3. Harmonogram rzeczowo-finansowy decyduje o rytmie wypłat
Do kosztorysu dołączasz harmonogram, czyli plan, ile pieniędzy potrzebujesz na każdy etap i kiedy. Typowy podział to fundamenty, stan surowy otwarty, stan surowy zamknięty (dach, okna, drzwi), instalacje i tynki, wreszcie wykończenie do stanu deweloperskiego. Banki zwykle dzielą kredyt na kilka transz, najczęściej od dwóch do pięciu.
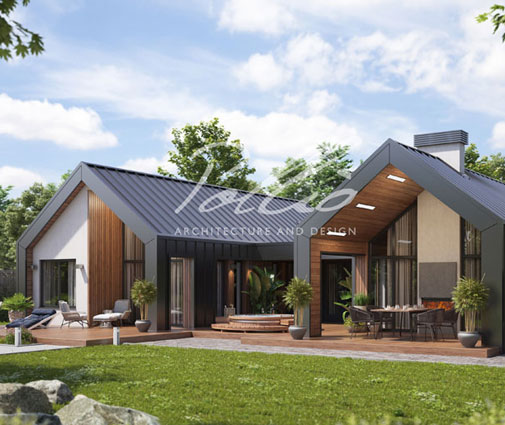
Prosta bryła ułatwia planowanie. Parterowy dom o powierzchni 118 m² z trzema sypialniami nie ma stropu nad piętrem ani schodów, więc etap stanu surowego jest krótszy i lepiej przewidywalny. Jeśli rozważasz podobne rozwiązanie, przejrzyj projekty domów parterowych.
4. Pierwsza transza wymaga wkładu własnego na stole
Zgodnie z Rekomendacją S wkład własny przy kredycie hipotecznym wynosi zasadniczo 20% wartości inwestycji, a przy dodatkowym zabezpieczeniu (np. ubezpieczeniu niskiego wkładu) banki często akceptują 10%. Wartością inwestycji jest suma działki i kosztów budowy. Konkretne warunki różnią się między bankami i zmieniają się w czasie, więc porównaj aktualne oferty.
Wiele banków wymaga też, by część wkładu gotówkowego została wydana jako pierwsza, zanim wypłaci pierwszą transzę. W praktyce oznacza to, że fundamenty możesz musieć opłacić z własnych środków i udokumentować fakturami.
5. Działka może być Twoim wkładem własnym
Jeśli masz już działkę na własność, jej wartość zwykle zalicza się do wkładu własnego. Bank zleci wycenę rzeczoznawcy, a liczy się wartość rynkowa z operatu, a nie cena zakupu sprzed lat. Przy działce wartej 200 000 zł i koszcie budowy 600 000 zł wartość inwestycji wynosi 800 000 zł, a 20% to 160 000 zł, więc sama działka może pokryć cały wymagany wkład.
Uważaj na dwie rzeczy. Po pierwsze, działka obciążona inną hipoteką lub służebnościami może zostać oceniona niżej. Po drugie, wkład z działki nie zapłaci za nieprzewidziane wydatki na budowie. Nawet gdy formalnie nie musisz wnosić gotówki, odłóż rezerwę.
6. Inspektor banku przyjedzie przed każdą kolejną transzą
Przed wypłatą drugiej i każdej następnej transzy bank wysyła rzeczoznawcę lub inspektora na budowę albo prosi o zdjęcia i oświadczenie kierownika budowy. Inspektor sprawdza, czy zakończono etap opisany w harmonogramie i czy pieniądze z poprzedniej transzy rzeczywiście trafiły w mury. Za inspekcję zwykle płaci kredytobiorca, a koszt w wielu bankach to kilkaset złotych za wizytę.
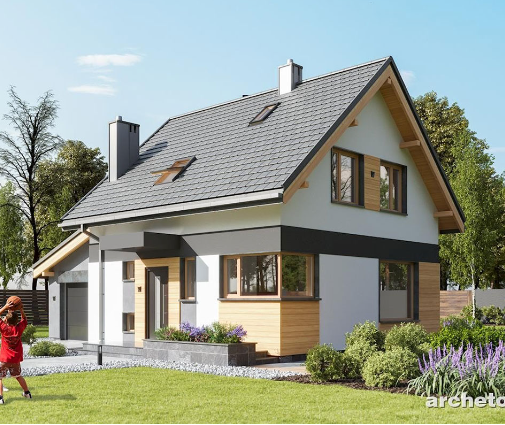
Przy domach z bardziej złożoną konstrukcją etapów jest więcej, a wizyt też. Dwukondygnacyjny dom o powierzchni 152 m² z garażem na jedno auto wymaga stropu, schodów i więźby nad piętrem, więc rozsądnie jest rozpisać stan surowy na dwie transze zamiast jednej dużej. Mniejsze transze oznaczają częstsze kontrole, ale też mniejsze ryzyko, że utkniesz bez pieniędzy między etapami.
7. Dziennik budowy musi mówić to samo, co harmonogram
Inspektor i analityk banku zajrzą do dziennika budowy, papierowego lub elektronicznego (EDB). Muszą tam być wpisy kierownika budowy o rozpoczęciu robót, kolejnych etapach i odbiorach, np. zbrojenia fundamentów. Brak wpisów albo daty niezgodne z harmonogramem to częsty powód opóźnienia transzy.
Ustal z kierownikiem budowy, że wpisy będą robione na bieżąco, nie na koniec. Zachowuj też faktury i zdjęcia z każdego etapu. Niektóre banki wymagają rozliczenia określonej części poprzedniej transzy fakturami, zanim wypłacą kolejną.
8. Pieniądze kończą się zwykle przed stanem deweloperskim. Zaplanuj rezerwę
Najdroższy i najczęściej niedoszacowany etap to instalacje i wykończenie do stanu deweloperskiego. Pompa ciepła, rekuperacja, fotowoltaika i spełnienie wymagań WT 2021 to wydatki, które w kosztorysie potrafią „zniknąć” w jednej linijce. Dlatego warto doliczyć do budżetu rezerwę rzędu 10–15% i trzymać ją poza harmonogramem kredytu.
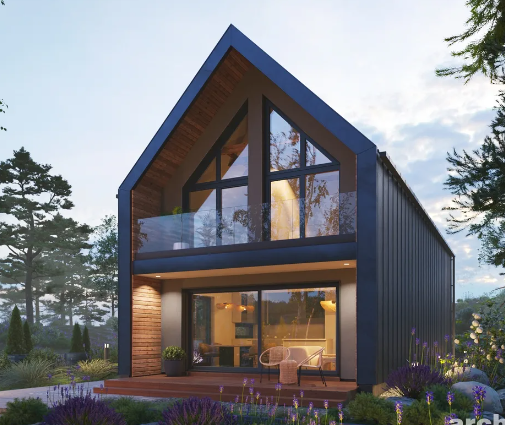
Drugi sposób to wybór projektu dopasowanego do budżetu, a nie do marzeń. Nowoczesny dom o powierzchni 132 m² z trzema sypialniami na dwóch kondygnacjach albo parterowy dom o powierzchni 128 m² z czterema sypialniami i garażem to rozsądne metraże dla czteroosobowej rodziny; podobne znajdziesz w kolekcji domów od 120 do 150 m². Z kolei dom o powierzchni 116 m² z trzema sypialniami i garażem w bryle pokazuje, że garaż nie musi oznaczać dużego metrażu. Jeśli myślisz o domu z poddaszem, przejrzyj projekty z poddaszem użytkowym. Pamiętaj też, że bank wyznacza termin zakończenia budowy, zwykle liczony w latach, a do jego upływu trzeba przedstawić zawiadomienie o zakończeniu budowy lub pozwolenie na użytkowanie.
Kredyt na budowę domu to w praktyce umowa na cały proces, a nie jednorazowy przelew. Rzetelny kosztorys, realny harmonogram, porządnie prowadzony dziennik budowy i rezerwa finansowa sprawiają, że kolejne transze przychodzą na czas, a inspekcje banku są formalnością. Zanim podpiszesz umowę, sprawdź aktualne warunki w kilku bankach i omów zakres adaptacji projektu z architektem, bo to od tych dokumentów zależy, ile i kiedy dostaniesz.