Wtorek rano, koniec października. W nocy przeszła wichura, a na działce z parterowym domem w stanie surowym otwartym zerwana folia wisi na ogrodzeniu, dwie palety bloczków z betonu komórkowego leżą rozbite, a z niezamkniętego garażu zniknęły zwoje przewodów, które elektryk przywiózł w piątek. Pierwsze pytanie inwestora brzmi zwykle: „Przecież mam polisę, bank jej wymagał”. Drugie, niestety częstsze: „To dlaczego ubezpieczyciel pisze, że to wyłączenie?”.
Banki w Polsce wymagają ubezpieczenia budowy z cesją praw na bank najpóźniej przy wypłacie kolejnych transz kredytu hipotecznego. Wielu inwestorów kupuje więc pierwszą proponowaną polisę i nie czyta ogólnych warunków ubezpieczenia (OWU). Tymczasem na budowie działają równolegle trzy rodzaje ochrony, które często się mylą: polisa na dom w budowie, OC wykonawcy i zwykłe ubezpieczenie domu, na które przechodzi się po zakończeniu budowy. Poniżej zestawiamy je obok siebie.
Trzy polisy w jednej tabeli
| Kryterium | Polisa na dom w budowie | OC wykonawcy | Ubezpieczenie domu po zakończeniu budowy |
|---|---|---|---|
| Kto ją kupuje | Inwestor | Firma budowlana | Właściciel domu |
| Mury, strop, dach | Tak, w zakresie wybranych zdarzeń | Tylko gdy szkodę wyrządziła firma | Tak, pełny zakres dla budynku mieszkalnego |
| Materiały na działce | Często tylko do limitu i w określonych warunkach składowania | Nie (chyba że zniszczyła je ekipa) | Nie dotyczy |
| Kradzież ze stanu surowego otwartego | Zwykle wyłączona lub mocno ograniczona | Nie | Nie dotyczy |
| Burza, grad, powódź | Tak, powódź bywa opcją dodatkową | Nie | Tak, powódź bywa opcją dodatkową |
| Szkody osób trzecich | Tylko z rozszerzeniem o OC inwestora | Tak, za błędy i szkody wyrządzone przez firmę | Z OC w życiu prywatnym |
| Akceptacja banku (cesja) | Tak | Nie | Tak, po aktualizacji cesji |
| Orientacyjny koszt w 2026 r. | ok. 300–1200 zł rocznie | W cenie usługi wykonawcy | ok. 500–1500 zł rocznie |
Kwoty są orientacyjne dla domu jednorodzinnego o wartości od około 400 do 800 tys. zł i zależą od lokalizacji, sumy ubezpieczenia, zakresu ryzyk i udziału własnego. Zawsze porównaj konkretne oferty i OWU.
Mury i konstrukcja: co jest właściwie ubezpieczone
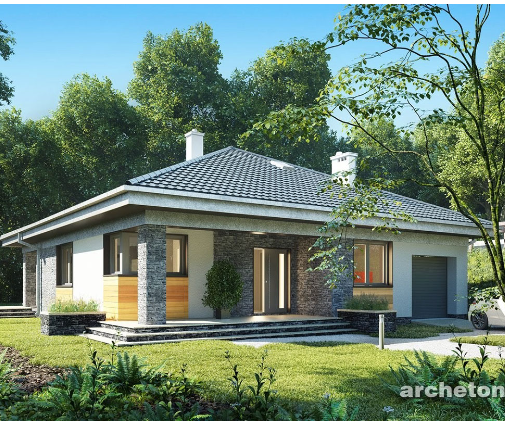
Polisa na dom w budowie chroni to, co już stoi: fundamenty, ściany, stropy, więźbę i dach, a w miarę postępu prac także stolarkę i instalacje. Najważniejsza jest suma ubezpieczenia. Większość towarzystw pozwala ją podnosić etapami albo od razu ustalić wartość docelową stanu surowego zamkniętego lub deweloperskiego. Przy domu takim jak parterowy projekt 124 m² z czterema sypialniami i garażem suma rośnie wolniej niż przy rozbudowanej bryle, ale niedoubezpieczenie grozi w obu przypadkach: przy szkodzie ubezpieczyciel może wypłacić odszkodowanie proporcjonalnie zaniżone.
OC wykonawcy działa tylko wtedy, gdy to firma zawiniła, na przykład gdy źle zabezpieczone deskowanie stropu się zawali. Zwykła polisa mieszkaniowa w ogóle nie obejmuje budynku, w którym się jeszcze nie mieszka, chyba że ma wprost opisany wariant dla budowy.
Werdykt: o mury dba wyłącznie polisa na dom w budowie. Pilnuj, żeby suma rosła razem z postępem prac.
Materiały składowane na działce
Tu zaczynają się niespodzianki. Pustaki, bloczki, wełna czy dachówka leżące na placu budowy często są objęte ochroną tylko do określonego limitu, na przykład kilkunastu procent sumy ubezpieczenia albo kwoty kilkudziesięciu tysięcy złotych. Warunkiem bywa też składowanie na ogrodzonej działce, a materiałów wrażliwych na kradzież w zamkniętym pomieszczeniu. Instalacji, które nie zostały jeszcze zamontowane, takich jak pompa ciepła, rekuperator czy panele fotowoltaiczne w kartonach, wiele polis nie uznaje za część budynku.
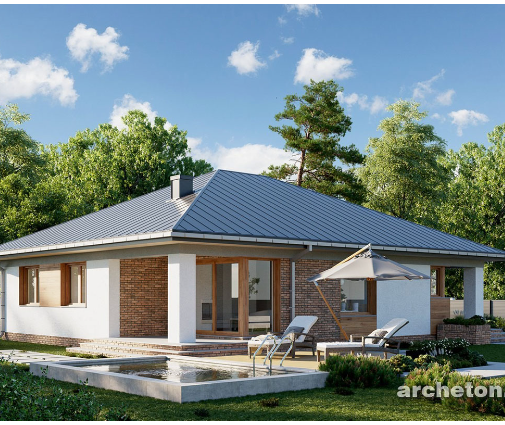
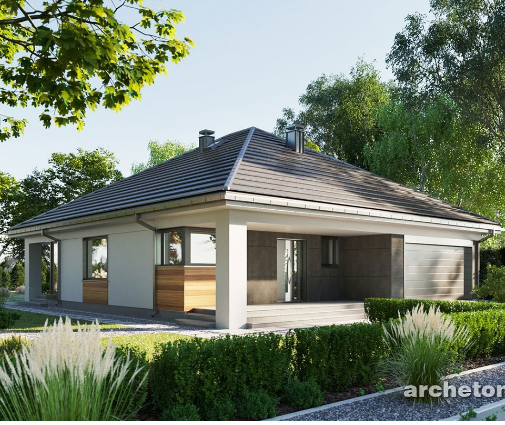
Praktyczna wskazówka: zamawiaj drogie elementy dopiero wtedy, gdy możesz je zamknąć. Garaż w bryle domu, jak w parterowym domu 149 m² z garażem na dwa auta, po zamontowaniu bramy staje się najbezpieczniejszym magazynem na budowie. Takich układów jest sporo wśród projektów parterowych z garażem.
Werdykt: polisa budowlana obejmuje materiały, ale z limitami. Sprawdź limit w OWU, zanim przyjedzie dostawa za kilkadziesiąt tysięcy złotych.
Kradzież ze stanu surowego otwartego
Stan surowy otwarty to dom bez okien i drzwi zewnętrznych. Dla ubezpieczyciela oznacza to brak „zabezpieczenia przed wejściem osób trzecich”, więc kradzież z wnętrza budynku jest wtedy najczęściej wyłączona. Część ofert obejmuje rabunek albo kradzież z włamaniem dopiero od stanu surowego zamkniętego, z zamkniętymi drzwiami i oknami. Niektóre towarzystwa dopuszczają kradzież zwykłą (bez śladów włamania) za dopłatą i z niskim limitem.
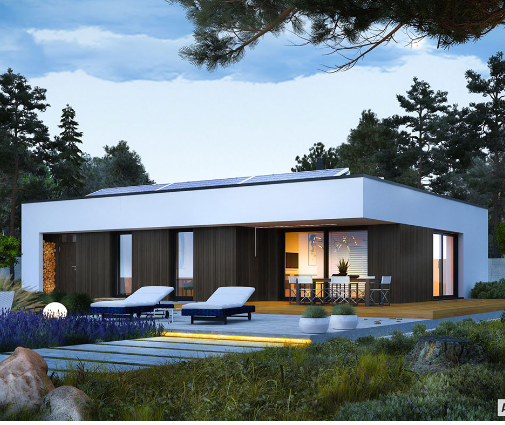
Dlatego tak ważne jest szybkie zamknięcie budynku. Mniejsza, prosta bryła, na przykład nowoczesny parterowy dom 116 m², zwykle krócej czeka na okna niż duża rezydencja. Do tego czasu pomagają ogrodzenie, oświetlenie, monitoring na kartę SIM i dostawy „na styk”.
Werdykt: w stanie surowym otwartym polisa zwykle nie chroni przed kradzieżą. Ten etap warto maksymalnie skrócić.
Burza, grad i powódź
Huragan, grad, uderzenie pioruna i pożar to standard polis budowlanych. Zwróć jednak uwagę na definicje: dla wielu towarzystw huraganem jest wiatr od określonej prędkości (często 17,5 lub 20 m/s), potwierdzony przez IMGW. Zerwana folia czy zalany niezadaszony strop mogą być wyłączone jako skutek „braku należytego zabezpieczenia” budowy.
Powódź bywa ryzykiem dodatkowym albo wymaga wyższej składki na terenach zagrożonych. Przed zakupem działki i polisy sprawdź mapy zagrożenia powodziowego udostępniane przez Wody Polskie. Szczególnej uwagi wymagają domy podpiwniczone, jak dworkowy dom 312 m² z piwnicą i pięcioma sypialniami. Zalanie wodami gruntowymi to coś innego niż powódź i często jest wyłączone. Jeśli rozważasz projekty z piwnicą, zapytaj o ten punkt wprost.
Werdykt: żywioły obejmuje polisa budowlana. Powódź i zalanie piwnicy sprawdź osobno, bo tu różnice między ofertami są największe.
OC wykonawcy i OC inwestora
Gdy ekipa uszkodzi auto sąsiada, zerwie przyłącze albo pracownik ulegnie wypadkowi z winy firmy, odpowiada OC działalności wykonawcy. Poproś o kopię polisy i dowód opłacenia składki, sprawdź sumę gwarancyjną (przy budowie domu rozsądne jest co najmniej kilkaset tysięcy złotych) oraz okres ważności. Zapisz w umowie obowiązek utrzymania polisy przez cały czas prac.
Przy budowie systemem gospodarczym, gdy zatrudniasz pojedynczych fachowców albo sam kierujesz pracami, potrzebujesz własnego OC inwestora. Wiele polis budowlanych oferuje je jako rozszerzenie za kilkadziesiąt do około dwustu złotych rocznie. Chroni ono na przykład wtedy, gdy przechodzień potknie się o nieoznakowany wykop albo dachówka spadnie na posesję sąsiada.
Werdykt: OC wykonawcy jest obowiązkiem firmy, ale jego sprawdzenie należy do ciebie. Przy budowie systemem gospodarczym dokup OC inwestora.
Wymagania banku i cesja
Bank akceptuje tylko polisę na budynek z cesją praw na swoją rzecz, zwykle z minimalną sumą ubezpieczenia równą wartości zabezpieczenia albo kwocie kredytu. OC wykonawcy nie spełnia tego wymogu. Część banków wymaga polisy już przy pierwszej transzy, inne dopiero od stanu surowego. Pomaga tu harmonogram z kosztorysem, na przykład dla domu 185 m² z czterema sypialniami i garażem dwustanowiskowym: suma ubezpieczenia wynika wtedy wprost z wartości kolejnych etapów.
Werdykt: dla banku liczy się wyłącznie polisa na budynek z cesją. Dostarcz ją przed wnioskiem o transzę, a nie po nim.
Koszt w 2026 roku
W 2026 roku polisa na dom w budowie o sumie od 400 do 800 tys. zł kosztuje orientacyjnie od około 300 do 1200 zł rocznie. Więcej zapłacisz za kradzież zwykłą, powódź, niski udział własny i OC inwestora. Duże domy, jak projekt 250 m² z pięcioma sypialniami, wymagają wyższej sumy, więc i składka rośnie. Po przejściu na zwykłe ubezpieczenie domu z ruchomościami i OC w życiu prywatnym typowy koszt to około 500–1500 zł rocznie. Domy murowane bywają ubezpieczane nieco taniej niż drewniane, ale różnice zależą od towarzystwa.
Werdykt: polisa budowlana to ułamek procenta wartości inwestycji. Oszczędzanie na zakresie zwykle się nie opłaca.
Przejście na zwykłą polisę po zakończeniu budowy
Po złożeniu zawiadomienia o zakończeniu budowy w powiatowym inspektoracie nadzoru budowlanego i upływie terminu na ewentualny sprzeciw (sprawdź aktualne przepisy w PINB lub u kierownika budowy) dom staje się budynkiem mieszkalnym. Wtedy:
- zgłoś ubezpieczycielowi zakończenie budowy. Część towarzystw sama przekształca polisę, inne wymagają nowej umowy;
- zaktualizuj sumę ubezpieczenia do wartości odtworzeniowej wykończonego domu i dodaj stałe elementy: kuchnię w zabudowie, podłogi, pompę ciepła, fotowoltaikę;
- dokup ruchomości domowe i OC w życiu prywatnym;
- przenieś cesję na nową polisę i dostarcz ją do banku, zanim wygaśnie stara.
Przerwa w ochronie choćby na kilka dni może oznaczać naruszenie umowy kredytowej i podwyższoną marżę.
Werdykt: przejście to formalność, ale musi nastąpić bez luki w ochronie i z nową cesją.
Kto powinien wybrać co
- Każdy inwestor z kredytem hipotecznym potrzebuje polisy na dom w budowie z cesją, najlepiej od wbicia pierwszej łopaty, a nie dopiero od stanu surowego.
- Budujący z generalnym wykonawcą powinni sprawdzić OC firmy, ale nie zastępować nim własnej polisy na budynek.
- Budujący systemem gospodarczym potrzebują polisy budowlanej rozszerzonej o OC inwestora i wyższy limit na materiały.
- Właściciele działek na terenach zalewowych lub budujący z piwnicą powinni dokupić powódź i dopytać o wody gruntowe.
- Budujący mały, prosty dom, na przykład dom 90 m² z trzema sypialniami, mogą liczyć na niższą składkę i krótszy stan surowy otwarty, ale limitów na kradzież to nie zmienia.
- Wszyscy po zawiadomieniu o zakończeniu budowy powinni przejść na pełną polisę mieszkaniową z ruchomościami i OC, przenosząc cesję bez przerwy w ochronie.