Ile naprawdę kosztuje harmonogram budowy domu? Odpowiedź ma dwie części. Samo przygotowanie dokumentu przez kosztorysanta lub kierownika budowy to w 2026 roku zwykle od kilkuset złotych do około 2 tys. zł. Ważniejsze są kwoty, które w nim wpiszesz. Dla domu o powierzchni 120–150 m², doprowadzonego do stanu deweloperskiego, suma wszystkich etapów zamyka się najczęściej w przedziale 600–880 tys. zł bez działki. Rozpiętość zależy od regionu, technologii i standardu instalacji. Poniżej znajdziesz odpowiedzi na pytania, które inwestorzy zadają najczęściej, zanim złożą wniosek o kredyt budowlano-hipoteczny.
Czym jest harmonogram rzeczowo-finansowy i dlaczego bank go wymaga?
To tabela, w której budowa jest rozpisana na kolejne etapy. Przy każdym etapie podajesz zakres prac, termin i koszt. Bank traktuje ją jak umowę, która mówi, za co płaci i kiedy. Kredyt na budowę nie trafia na konto w całości, tylko w transzach. Każda kolejna transza jest uruchamiana dopiero wtedy, gdy na placu budowy widać, że poprzedni etap został wykonany.
Dla inwestora harmonogram to coś więcej niż formalność. Jeśli zaniżysz w nim koszt dachu, pieniądze skończą się w połowie krycia, a bank nie dołoży ani złotówki ponad to, co sam zatwierdził. Dlatego warto go potraktować jak pierwszy realny budżet całej inwestycji.
Harmonogram budowy domu – jaka jest cena przygotowania i kto może go sporządzić?
Możesz wypełnić go sam, ale bezpieczniej oddać tę pracę komuś, kto liczy budowy zawodowo. Kosztorysant przygotuje uproszczony harmonogram zwykle za 500–1500 zł. Pełny kosztorys inwestorski, z ilościami materiałów, to raczej 1500–4000 zł, zależnie od wielkości projektu. Kierownik budowy często robi to taniej albo w ramach swojego wynagrodzenia, bo i tak będzie potwierdzał postęp prac.
Część banków chce, żeby harmonogram podpisał kierownik budowy lub inna osoba z uprawnieniami. Inne akceptują dokument podpisany przez samego inwestora. Zapytaj o to doradcę kredytowego, zanim zapłacisz komukolwiek za wycenę. Dobrze, jeśli harmonogram powstaje razem z adaptacją projektu, bo architekt wie już wtedy, jakie fundamenty i jaką izolację wymaga dana działka.
Jakie etapy wpisać i ile kosztują w 2026 roku?
Najprościej podzielić budowę na siedem do dziewięciu pozycji, które da się łatwo sprawdzić na miejscu. Poniższe kwoty dotyczą przykładowego domu murowanego o powierzchni około 135 m², z pompą ciepła i rekuperacją. Obejmują materiał i robociznę, według stawek spotykanych w 2026 roku. To orientacyjne widełki, a nie wycena konkretnej budowy.
| Etap | Zakres | Koszt brutto (tys. zł) |
|---|---|---|
| Stan zerowy | przyłącza, wykopy, ławy lub płyta, izolacje | 85–120 |
| Ściany i stropy | mury, wieńce, strop, schody konstrukcyjne | 120–160 |
| Dach | więźba, pokrycie, obróbki, rynny | 75–115 |
| Stolarka | okna, drzwi zewnętrzne, brama garażowa | 55–85 |
| Instalacje | elektryka, wod-kan, ogrzewanie, wentylacja | 120–170 |
| Tynki, wylewki, elewacja | tynki wewnętrzne, posadzki, ocieplenie, tynk zewnętrzny | 110–150 |
| Zamknięcie inwestycji | fotowoltaika, opaska, odbiór i inwentaryzacja | 35–60 |
Przelicz te pozycje dla swojego projektu, bo proporcje między nimi nie są stałe. Dom z dużym, łamanym dachem przesunie wydatki w stronę więźby i pokrycia. Budynek z płaskim stropodachem zwiększy koszt izolacji. Zestawienia dla domów z tego przedziału łatwiej porównać, gdy przeglądasz projekty od 120 do 150 m2 i od razu widzisz, ile w każdym jest dachu, a ile ścian.
Czy ceny z harmonogramu przygotowanego w 2024 roku są jeszcze aktualne?
Nie warto ich przepisywać bez sprawdzenia. Od 2024 roku robocizna wyraźnie podrożała, a ceny części materiałów i urządzeń grzewczych zmieniały się w obie strony. Harmonogram sprzed dwóch lat może dziś zaniżać budżet nawet o kilkanaście procent, choć wiele zależy od regionu.
Jeśli masz starszy dokument, potraktuj go jako szkielet: etapy i kolejność zostają, a kwoty aktualizujesz na podstawie świeżych ofert od dwóch lub trzech wykonawców. Bank i tak porówna Twoje liczby ze swoimi wskaźnikami. Zbyt niskie kwoty potrafią opóźnić decyzję kredytową.
Jak w harmonogramie uwzględnić VAT 8% i 23%?
Wpisuj kwoty brutto, czyli takie, jakie faktycznie zapłacisz. To właśnie te pieniądze bank musi Ci udostępnić. Na usługi budowlane przy domu jednorodzinnym do 300 m² powierzchni użytkowej obowiązuje stawka 8%. Jeśli wykonawca kupuje materiał i wlicza go do usługi, cała faktura ma zwykle 8%. Materiały kupowane samodzielnie w hurtowni obciąża VAT 23%.
W praktyce ten sam dach może kosztować kilka do kilkunastu tysięcy złotych mniej, gdy dekarz rozlicza go z materiałem. Zaznacz więc w harmonogramie, które etapy będą realizowane w systemie „z materiałem”, a które kupujesz sam. Przy domach większych niż 300 m² oraz w nietypowych sytuacjach skonsultuj stawki z księgowym, bo przepisy podatkowe bywają zmieniane.
Jak wypełnić formularz banku, na przykład w ING?
Pobierz wzór od swojego banku i nie zastępuj go własną tabelką, chyba że bank wyraźnie na to pozwala. ING, PKO BP, mBank i inne banki mają własne druki, które różnią się układem i nazwami pozycji. Logika jest jednak podobna: kolumna z etapem, procent zaawansowania, kwota i data zakończenia.
Kilka zasad oszczędza poprawek. Nazwy etapów dopasuj do stanów, które rzeczoznawca może zobaczyć gołym okiem, na przykład „stan surowy otwarty” albo „stan surowy zamknięty”. Daty podawaj realistycznie, z zapasem na zimę. Osobno wykaż wydatki już poniesione z wkładu własnego, takie jak projekt, adaptacja czy przyłącza, bo wiele banków wlicza je do udziału inwestora.
Jak podzielić budżet na transze? Prosty kalkulator
Najprostszy kalkulator zrobisz w arkuszu w pięć minut. W pierwszej kolumnie wpisz etapy. W drugiej udział każdego etapu w całości budowy. W trzeciej pomnóż ten udział przez sumę kosztów. Na końcu dodaj wiersz z rezerwą w wysokości 10–15% całego budżetu.
Potem pogrupuj etapy w transze. Przy domu w tym metrażu banki zwykle uruchamiają od trzech do pięciu wypłat. Typowy podział wygląda tak:
- pierwsza transza na stan zerowy i ściany parteru,
- druga na stropy, dach i stolarkę, czyli do stanu surowego zamkniętego,
- trzecia na instalacje, tynki i wylewki,
- ostatnia na elewację i prace kończące.
Pilnuj, żeby pierwsza wypłata pokrywała też zaliczki, które wykonawcy biorą z góry.
Co bank sprawdza przed wypłatą kolejnej transzy?
Bank chce zobaczyć, że poprzedni etap jest gotowy i opłacony. Najczęściej wymaga wpisów w dzienniku budowy, czasem faktur. Zwykle wysyła też rzeczoznawcę albo prosi o zdjęcia. Taka inspekcja bywa płatna, zwykle kilkaset złotych za wizytę, choć część banków przyjmuje dziś dokumentację zdjęciową bez przyjazdu.
Zamów inspekcję z wyprzedzeniem. Jeśli ekipa od dachu ma wejść w poniedziałek, a rzeczoznawca przyjedzie dopiero za dwa tygodnie, przestój zapłacisz Ty, a nie bank.
Co zrobić, gdy rzeczywiste koszty odbiegają od harmonogramu?
Najpierw sięgnij po rezerwę. Jeśli jej zabraknie, poproś bank o aneks do harmonogramu. Przesunięcie kwot między etapami przy niezmienionej sumie kredytu banki zwykle akceptują bez większych problemów, choć czasem pobierają za to opłatę. Gorzej, gdy rośnie suma całkowita. Wtedy brakującą kwotę trzeba pokryć z własnych środków albo wnioskować o podwyższenie kredytu, co oznacza nową ocenę zdolności.
Opóźnienia terminów są zazwyczaj mniejszym problemem niż przekroczenia kwot. Zgłoś je jednak bankowi, zanim minie data z harmonogramu. Niektóre umowy przewidują wyższą marżę lub opłaty, gdy budowa przeciąga się ponad uzgodniony okres.
Czy wybór projektu wpływa na to, jak wygląda harmonogram?
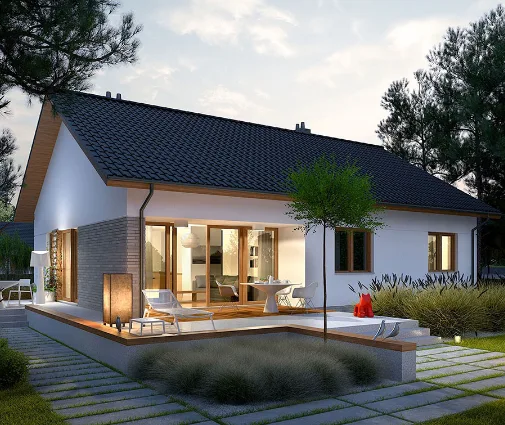
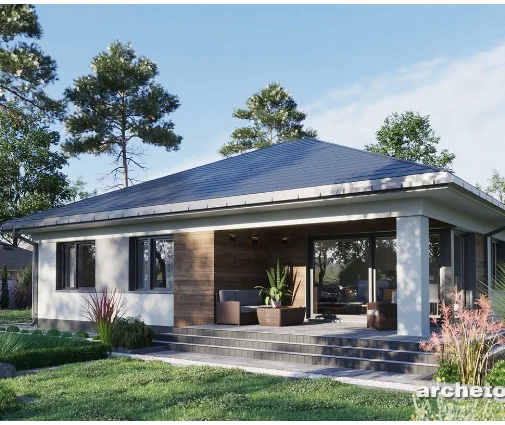
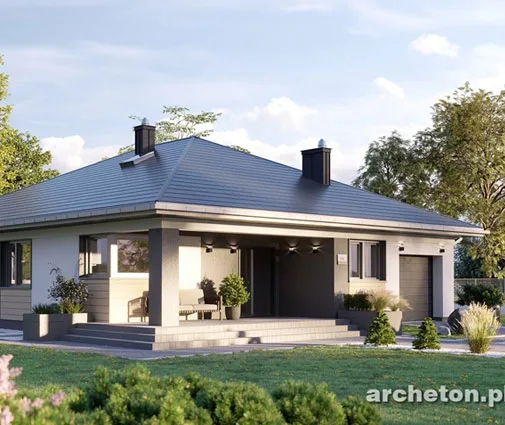
Tak, i to bardziej, niż wydaje się na etapie oglądania wizualizacji. Prosty dom parterowy z dwiema sypialniami na 131 m² ma krótką listę etapów i duży, ale nieskomplikowany dach. Zwykle wystarczą mu trzy transze. Podobnie liczy się parterówkę z czterema pokojami do spania. Tam więcej pieniędzy pochłoną fundamenty i pokrycie dachu, a mniej ściany. Jeśli ten typ Ci odpowiada, przejrzyj więcej projektów parterowych.
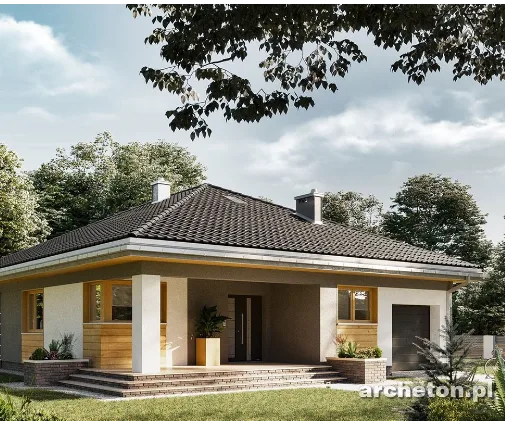
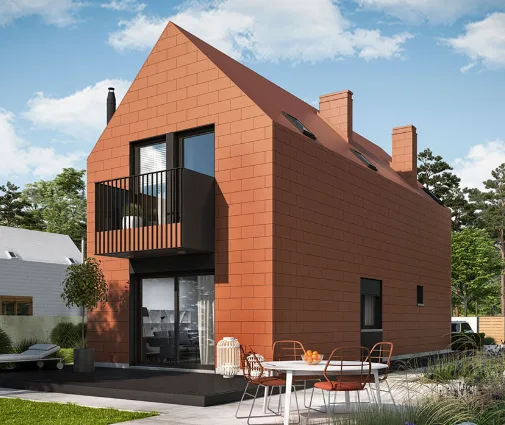
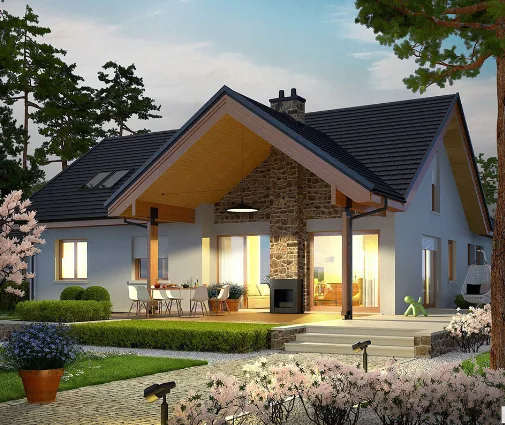
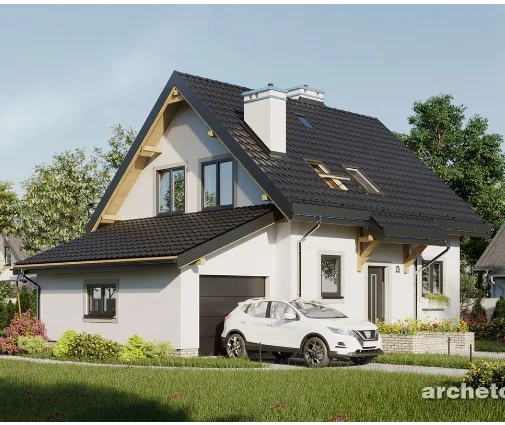
Dom dwukondygnacyjny zmienia proporcje: dochodzi strop i schody, za to mniej płacisz za fundament i dach. Dobrze to widać w kompaktowym projekcie na 124 m² z garażem dla jednego auta. Inaczej jest w domu z dwustanowiskowym garażem w bryle, gdzie brama i strop nad garażem to osobna, wyraźna pozycja w kosztach. Nowoczesna, minimalistyczna bryła, taka jak projekt 55022 na trzech poziomach, wymaga starannej wyceny izolacji i obróbek. Z kolei bliźniak o powierzchni 150 m² pozwala podzielić koszt wspólnej ściany i przyłączy z sąsiadem, co warto opisać w harmonogramie osobno.
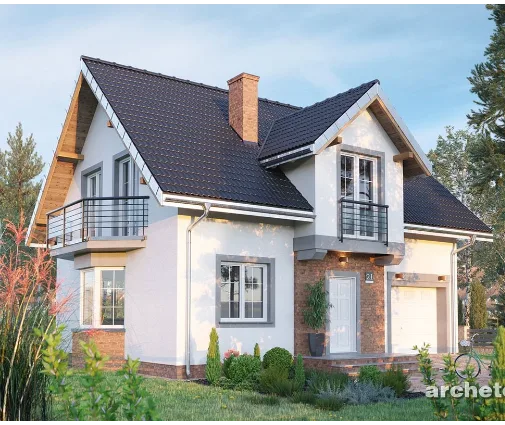
Zanim wypełnisz formularz banku, wybierz projekt i poproś architekta adaptującego o zestawienie podstawowych ilości. Wtedy każda kwota w tabeli będzie miała pokrycie w rysunkach. Gotowe propozycje o podobnym metrażu znajdziesz w zestawieniu projektów domów od 120 do 150 m2.