Około 50–60 m² ściany zewnętrznej z ociepleniem i tynkiem. Mniej więcej tyle nie musi budować każda z dwóch rodzin, które zamiast dwóch domów wolnostojących stawiają jeden dom w zabudowie bliźniaczej. Do tego dochodzi mniejsza działka, wspólny dach i wspólne formalności. Oszczędność jest realna, ale tylko wtedy, gdy obie strony dobrze się dogadają, zanim pierwsza koparka wjedzie na plac. Poniższa checklista przeprowadzi Was przez cały proces, od wyboru gruntu po kredyt hipoteczny, z orientacyjnymi kwotami z lat 2025–2026.
Etap 1. Działka i warunki zabudowy
- MPZP lub WZ: sprawdźcie, czy miejscowy plan albo decyzja o warunkach zabudowy w ogóle dopuszcza zabudowę bliźniaczą. Niektóre plany pozwalają wyłącznie na domy wolnostojące.
- Szerokość działki: dom wolnostojący musi zachować odległości od granic (zwykle 4 m dla ściany z oknami i 3 m dla ściany bez okien). Bliźniak stoi ścianą wspólną na granicy, więc dwie połówki mieszczą się na węższym gruncie.
- Podział geodezyjny: ustalcie, czy dzielicie działkę przed uzyskaniem pozwolenia na budowę, czy dopiero po zakończeniu budowy. Od tego zależą księgi wieczyste i kredyt.
- Księga wieczysta: najwygodniej, gdy każda połówka ma własną działkę ewidencyjną i własną KW. Współwłasność całości z umową o podział do korzystania jest możliwa, ale komplikuje finansowanie i ewentualną sprzedaż.
- Mapa do celów projektowych: przy jednej inwestycji zamawiacie ją raz i dzielicie koszt (w 2025 r. zwykle od 1500 do 3500 zł w zależności od regionu).
Na tym etapie powstaje największa oszczędność. Przykład: na przedmieściach dużego miasta dwie rodziny kupują osobne działki po około 800 m², bo tyle zwykle potrzeba, żeby wygodnie zmieścić dom wolnostojący z garażem. Przy bliźniaku każdej połówce wystarcza często 450–550 m². Przy cenie 300 zł/m² różnica rzędu 250–350 m² na rodzinę daje od 75 000 do ponad 100 000 zł. Ceny gruntów w Polsce różnią się jednak kilkukrotnie, więc podstawcie własne stawki i zawsze sprawdźcie minimalną powierzchnię działki w MPZP.
Etap 2. Projekt, adaptacja i pozwolenie na budowę
- Gotowy projekt bliźniaka: wybierzcie projekt zaprojektowany od początku jako bliźniak, a nie dwa domy „sklejone” na siłę. Przejrzyjcie projekty domów bliźniaczych, a przy wąskich parcelach także projekty na wąską działkę.
- Adaptacja projektu: jeden architekt adaptuje cały budynek do obu połówek działki. Płacicie jedną adaptację zamiast dwóch, choć zwykle droższą niż przy pojedynczym domu.
- Ściana wspólna: architekt musi rozwiązać jej izolacyjność akustyczną i wymagania przeciwpożarowe. Najczęściej stosuje się dwie warstwy muru z dylatacją albo ciężki blok o dużej masie. To szczegół, na którym nie warto ciąć kosztów.
- Jedno pozwolenie czy dwa: możecie złożyć wspólny wniosek o pozwolenie na budowę jako dwóch inwestorów albo prowadzić osobne postępowania dla każdej połówki. Zapytajcie w starostwie, jak wygląda to w Waszym powiecie.
- Lustrzane czy różne połówki: zmiany układu jednej strony (inne okna, dodatkowy pokój) trzeba uzgodnić z sąsiadem i ująć w adaptacji.
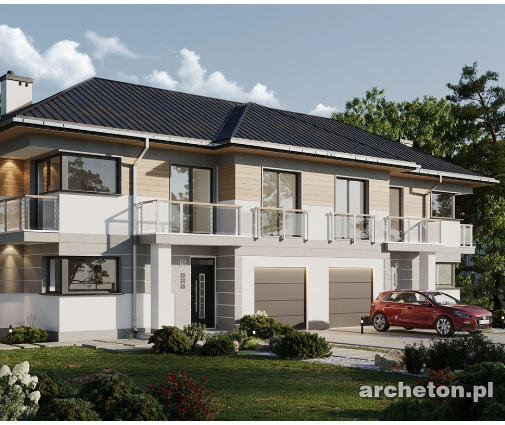
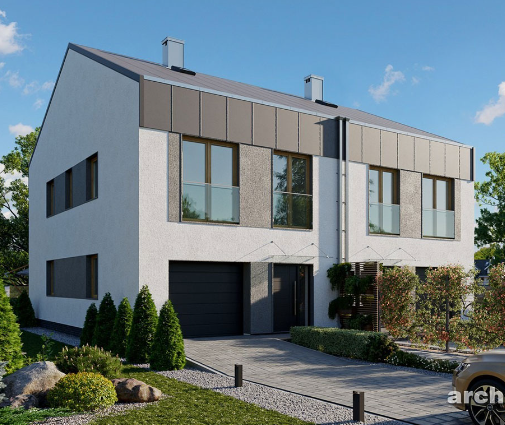
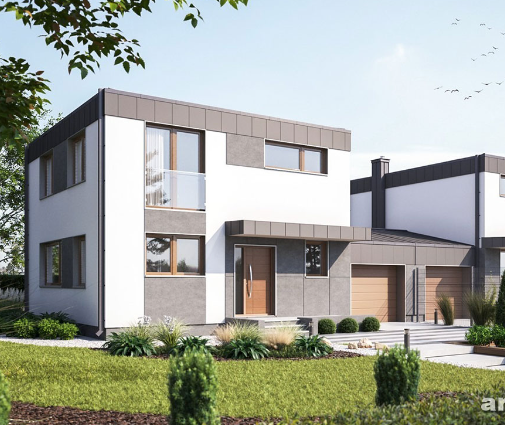
Dobrym punktem wyjścia jest tradycyjny bliźniak o powierzchni 148 m² z trzema sypialniami i garażem w bryle albo nowocześniejszy bliźniak 140 m² z czterema sypialniami, garażem na jedno auto i trzema kondygnacjami, wygodny dla rodziny z dziećmi. Dla mniejszego budżetu sprawdzi się nowoczesny bliźniak 129 m² z trzema sypialniami i garażem. Jeśli działka pozwala na więcej niż dwa lokale, rozważcie dom szeregowy 128 m² z trzema sypialniami.
Etap 3. Ile oszczędzacie na budowie
- Ściany zewnętrzne: ściana wspólna nie potrzebuje elewacji ani pełnego ocieplenia jak ściana zewnętrzna. Przy koszcie ściany zewnętrznej z blokiem ceramicznym lub betonem komórkowym, styropianem i tynkiem rzędu 450–700 zł/m² (2025 r.) to orientacyjnie 15 000–30 000 zł na połówkę.
- Dach: wspólna konstrukcja dachu, jedna kalenica i brak jednego szczytu na każdą połówkę. Oszczędność wynosi zwykle kilka do kilkunastu tysięcy złotych na rodzinę, zależnie od pokrycia.
- Fundamenty i stan surowy: wspólny wykonawca, jedno rusztowanie, jeden dźwig i hurtowe zamówienie materiałów często dają kilka procent rabatu na stanie surowym.
- Przyłącza: liczniki i umowy z gestorami sieci będą osobne, ale wspólny wykop, projekt przyłączy i prace geodezyjne pozwalają zaoszczędzić zwykle od kilku do kilkunastu tysięcy złotych łącznie.
- Ogrzewanie: jedna ściana mniej wystawiona na mróz oznacza mniejsze zapotrzebowanie na ciepło. Pompa ciepła może być nieco mniejsza, a rachunki niższe przez cały okres użytkowania.
Dla porównania weźcie wolnostojący nowoczesny dom 148 m² z trzema sypialniami lub tradycyjny dom piętrowy 129 m² z czterema sypialniami. Każdy z nich potrzebuje pełnych czterech elewacji i szerszej działki. Sumując grunt, ściany, dach i przyłącza, oszczędność na jedną rodzinę w 2025 r. mieści się zwykle w przedziale 100 000–180 000 zł, przy czym największą część daje działka. Poproście kierownika budowy o kosztorys obu wariantów na Waszych lokalnych stawkach.
Etap 4. Umowa między sąsiadami i harmonogram
- Pisemna umowa: spiszcie zasady podziału kosztów wspólnych elementów (fundament, ściana wspólna, dach), terminy płatności i to, co się dzieje, gdy jedna strona się wycofa.
- Wspólny wykonawca: najlepiej jedna firma na stan surowy otwarty i zamknięty dla całego budynku. Dwie ekipy pracujące na jednym dachu to prosta droga do sporów o szczelność i gwarancję.
- Budżet obu rodzin: porównajcie, czy obie strony mają zabezpieczone środki co najmniej do stanu surowego zamkniętego. Wykończenie do stanu deweloperskiego może już przebiegać osobno.
- Harmonogram: ustalcie wspólny termin rozpoczęcia i zakończenia etapu konstrukcyjnego. Połówka stojąca bez dachu niszczy się i blokuje drugą.
- Kierownik budowy: jeden dla całego budynku, z jasnym podziałem, kto i kiedy wpisuje się do dziennika budowy.
Najwięcej konfliktów nie wynika ze złej woli, tylko z różnych możliwości finansowych. Jeśli jedna rodzina ma gotówkę, a druga czeka na kolejną transzę kredytu, budowa staje. Dlatego zanim podpiszecie akt notarialny zakupu działki, usiądźcie razem z doradcą kredytowym i ułóżcie wspólny harmonogram płatności.
Etap 5. Finansowanie każdej połówki
- Osobny kredyt hipoteczny: każda rodzina zaciąga własny kredyt. Bank zabezpiecza go hipoteką na nieruchomości kredytobiorcy, dlatego osobna KW dla każdej połówki bardzo ułatwia sprawę.
- Kosztorys i harmonogram: bank wymaga kosztorysu i harmonogramu budowy. Przy bliźniaku muszą one obejmować udział w kosztach wspólnych elementów.
- Transze: wypłaty kolejnych transz zależą od inspekcji postępu prac. Uzgodnijcie z sąsiadem, by etapy były gotowe w podobnym czasie.
- Współwłasność: jeśli działka nie jest podzielona, zapytajcie kilka banków, czy przyjmą udział we współwłasności z umową o podział do korzystania. Część instytucji podchodzi do tego ostrożnie.
- Rezerwa: zaplanujcie 10–15% budżetu na nieprzewidziane wydatki, w tym na ewentualne opóźnienia po stronie sąsiada.
Warunki banków zmieniają się z roku na rok, więc przed zakupem gruntu poproście o wstępną decyzję kredytową dla obu rodzin. Zakres wymaganych dokumentów, zasady odbioru i zawiadomienia o zakończeniu budowy dla każdej połówki potwierdźcie w starostwie lub u architekta adaptującego projekt.
Najczęstsze błędy
- Brak umowy: budowa „na słowo” z sąsiadem, bez spisanych zasad podziału kosztów i wyjścia z inwestycji.
- Za późny podział działki: problemy z księgą wieczystą i kredytem wychodzą dopiero w banku.
- Oszczędzanie na ścianie wspólnej: słaba akustyka psuje komfort przez kolejne dekady.
- Różne budżety: jedna połówka gotowa, druga w stanie surowym otwartym przez dwa lata.
- Pominięcie MPZP: zakup działki, na której zabudowa bliźniacza jest niedozwolona.