19 procent – tyle podatku dochodowego zapłacisz od zysku ze sprzedaży mieszkania, jeśli sprzedajesz je przed upływem pięciu lat, licząc od końca roku jego nabycia. Dla rodziny, która chce przenieść pieniądze z mieszkania w budowę domu, to często kilkadziesiąt tysięcy złotych. Ulga mieszkaniowa pozwala tej kwoty nie oddawać: dochód jest zwolniony, jeśli przychód ze sprzedaży wydasz na własne cele mieszkaniowe, w tym na budowę własnego domu, w ciągu trzech lat od końca roku, w którym nastąpiła sprzedaż.
Zwolnienie działa proporcjonalnie: zwolniona część dochodu odpowiada temu, jaka część przychodu trafiła na cele mieszkaniowe. Zamiar skorzystania z ulgi deklaruje się w PIT-39, składanym do 30 kwietnia roku następującego po sprzedaży. Przepisy i interpretacje się zmieniają, dlatego przed sprzedażą warto porozmawiać z doradcą podatkowym, a w sprawach nietypowych rozważyć wniosek o interpretację indywidualną. Poniżej sześć pomysłów na to, jak dobrać projekt domu, żeby plan finansowy, terminy i dokumenty się spięły.
1. Mały dom parterowy, który zdążysz skończyć w trzy lata
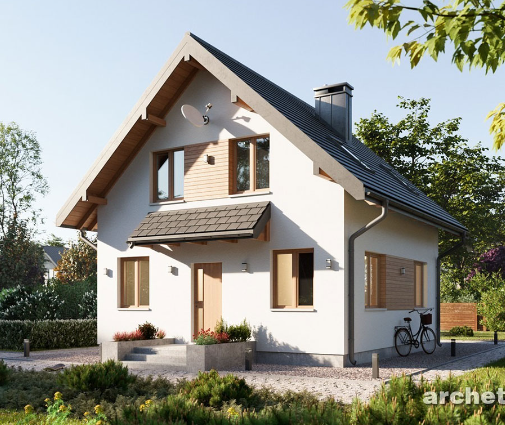
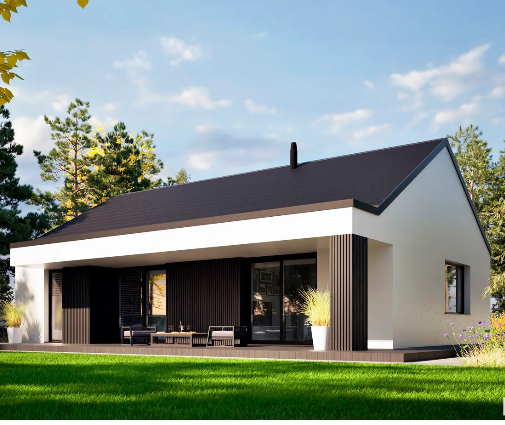
Trzy lata brzmią jak dużo, ale do tego czasu wlicza się szukanie działki, adaptacja projektu, uzyskanie pozwolenia na budowę lub dokonanie zgłoszenia, a potem sama budowa. Im prostszy dom, tym mniejsze ryzyko, że pieniądze ze sprzedaży „ugrzęzną” na koncie po upływie terminu. Dobrym przykładem jest kompaktowy dom parterowy o powierzchni 85 m² z trzema sypialniami: bez schodów, bez stropu nad parterem do wykańczania, z prostą bryłą, którą ekipa postawi szybko. Więcej podobnych rozwiązań znajdziesz wśród projektów domów parterowych.
2. Zwarta bryła piętrowa zamiast rozległego parteru
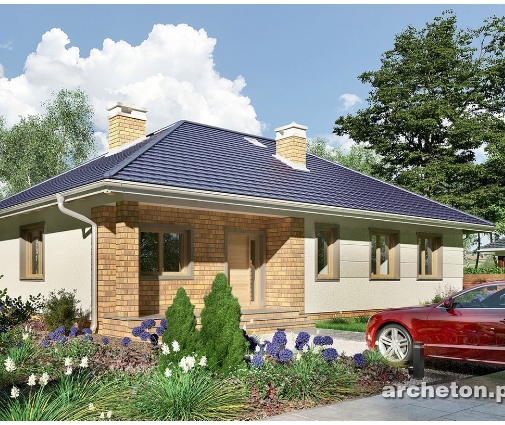
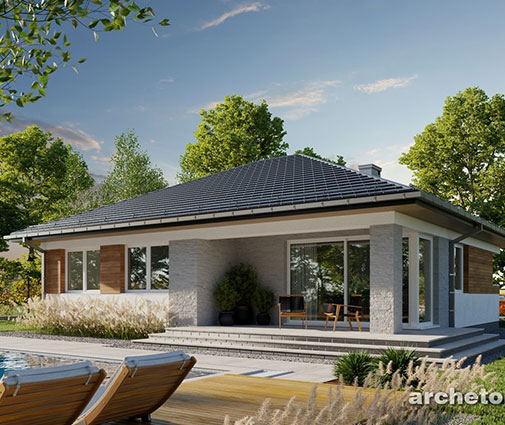
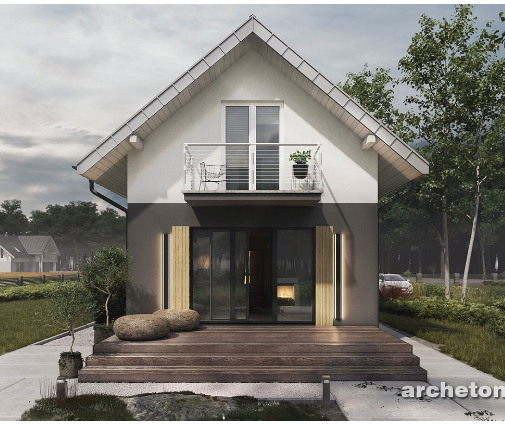
Jeśli działka jest niewielka, a pieniędzy z mieszkania ma wystarczyć na jak największą część budowy, dom piętrowy bywa rozsądniejszy niż szeroki parterowy. Mniejszy fundament i mniejszy dach to mniej pozycji na fakturach, które i tak trzeba udokumentować, i więcej środków na ściany, okna oraz instalacje. Dwukondygnacyjny dom 95 m² z trzema sypialniami i dwiema łazienkami pokazuje, że przy zwartej bryle da się zmieścić pełny program rodzinny na niedużej powierzchni zabudowy. Takie domy znajdziesz w kolekcji projektów od 70 do 100 m².
3. Projekt, który dobrze dzieli się na transze kredytu
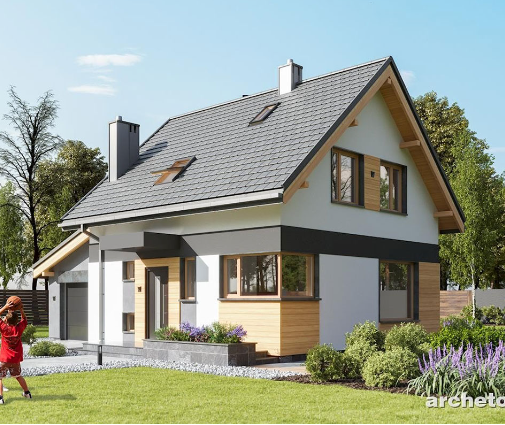
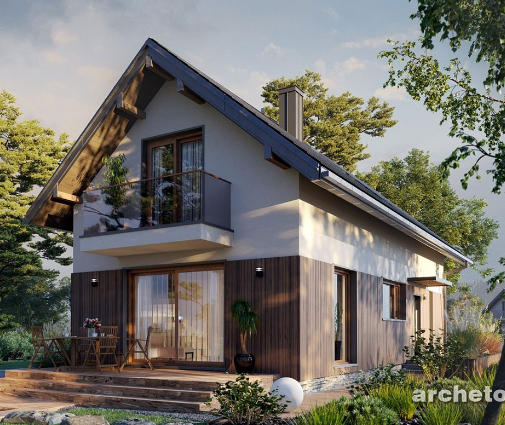
Pieniądze ze sprzedaży mieszkania rzadko pokrywają całą budowę, zwykle stają się wkładem własnym do kredytu hipotecznego. Bank wypłaca kredyt na budowę w transzach, po kolejnych etapach: stan zero, stan surowy otwarty, stan surowy zamknięty, instalacje i wykończenie, a przed wypłatą sprawdza postęp prac. W 2026 roku budowa domu do stanu deweloperskiego kosztuje orientacyjnie od 5 do 7 tys. zł za m², zależnie od regionu i standardu, więc przy domu ok. 100 m² warto mieć harmonogram przemyślany od początku. Piętrowy dom 106 m² z trzema sypialniami ma prostą konstrukcję, w której etapy są wyraźne i łatwe do rozliczenia z bankiem.
Najczęstszy problem to kolejność: mieszkanie nie jest jeszcze sprzedane, a bank chce wkładu własnego przed pierwszą transzą. Rozwiązaniem bywa kredyt pomostowy albo umowa przedwstępna z kupującym i ustalenie terminu wydania lokalu. Warto pamiętać, że według przepisów o uldze wydatkiem na cele mieszkaniowe może być także spłata kredytu zaciągniętego na takie cele przed sprzedażą, w tym kredytu na samo sprzedawane mieszkanie. Jak to rozliczyć w Twojej sytuacji, potwierdź z doradcą.
4. Garaż w bryle domu jako bufor na przeprowadzkę
Po sprzedaży mieszkania rodzina zwykle wynajmuje lokal na czas budowy. Czynsz najmu nie jest wydatkiem objętym ulgą, więc im krócej trwa ten etap, tym lepiej. Pomaga projekt, w którym część pomieszczeń da się wykorzystać od razu po przeprowadzce. Parterowy dom 124 m² z czterema sypialniami i garażem na jedno auto pozwala wprowadzić się szybciej: w garażu w bryle domu zmieszczą się kartony, meble i materiały wykończeniowe, a reszta wnętrz może dojść w kolejnych tygodniach. Inne układy z garażem znajdziesz w kolekcji domów z garażem.
5. Wszystko na jednym poziomie, żeby szybciej zamieszkać
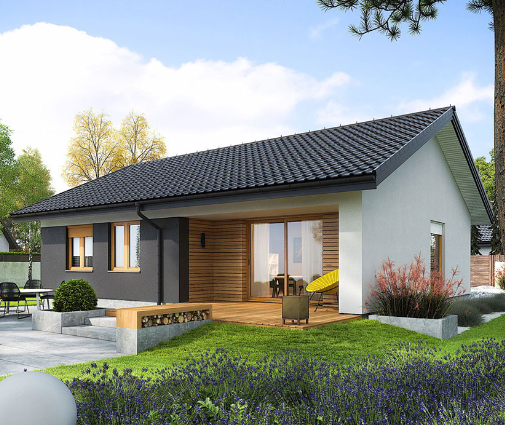
Po zmianach z 2022 roku ulga wymaga, by wydatki faktycznie służyły zaspokojeniu własnych potrzeb mieszkaniowych, a nie np. budowie domu na wynajem. Dlatego liczy się nie tylko postawienie domu, ale też zamieszkanie w nim. W domu jednopoziomowym łatwiej wcześniej uzyskać warunki do przeprowadzki, bo nie ma piętra do wykończenia. Dom parterowy 99 m² z trzema sypialniami i dwiema łazienkami ma strefę dzienną i nocną na tej samej kondygnacji, a dwie łazienki sprawiają, że rodzina nie czeka na wykończenie „tej drugiej”.
Niezależnie od projektu, zadbaj o dokumenty od pierwszego dnia: faktury wystawione na osobę lub osoby, które sprzedały mieszkanie (przy współwłasności małżonków najlepiej na oboje), potwierdzenia przelewów, umowy z wykonawcami, kopię pozwolenia lub zgłoszenia i dziennik budowy. Paragony bez danych nabywcy łatwo podważyć. Dokumenty trzymaj co najmniej do upływu okresu przedawnienia zobowiązania podatkowego.
6. Cztery sypialnie dla rodziny, która wyrosła z mieszkania
Skoro mieszkanie stało się za ciasne, nowy dom powinien zapas przestrzeni mieć od razu, a nie po latach rozbudowy, której koszty i tak nie zmieszczą się w trzyletnim terminie ulgi. Piętrowy dom 136 m² z czterema sypialniami i dwiema łazienkami daje każdemu dziecku własny pokój i oddziela sypialnie na piętrze od strefy dziennej na parterze. Jeśli koszt budowy przekroczy przychód ze sprzedaży mieszkania, cały dochód może być zwolniony, a nadwyżkę sfinansuje kredyt. Do projektu z katalogu doliczysz jeszcze adaptację projektu przez lokalnego architekta, zgodną z MPZP lub decyzją o warunkach zabudowy.
Sprzedaż mieszkania i budowa domu to dwie transakcje, które trzeba zgrać w czasie: termin sprzedaży, deklaracja w PIT-39, wkład własny, transze kredytu, najem na czas budowy i przeprowadzka przed upływem trzech lat. Wybierz projekt, który realnie zdążysz zbudować w tym oknie, zbieraj faktury od pierwszej złotówki i sprawdź swoją sytuację z doradcą podatkowym oraz bankiem, zanim podpiszesz akt notarialny sprzedaży.