Sobotni poranek, trzeci tydzień po wylaniu stropu. Na działce brakuje dwóch palet bloczków, zwoju kabla i betoniarki, a nocna burza zerwała folię z murłaty. Pierwsze pytanie, jakie zadaje sobie inwestor, brzmi: kto za to zapłaci? Zaskakująco wiele osób dowiaduje się dopiero wtedy, że odpowiedź brzmi: „nikt, bo nikt tego nie ubezpieczył”.
W Polsce ubezpieczenie domu w budowie wciąż bywa traktowane jako fanaberia. Tymczasem w Niemczech, Stanach Zjednoczonych czy Kanadzie to element tak oczywisty jak kierownik budowy. Porównanie z tymi krajami, a także z Rumunią, gdzie polisa mieszkaniowa jest obowiązkowa, dobrze pokazuje, w którym miejscu polski inwestor zostaje bez ochrony. Poniżej najczęstsze mity i to, co warto o nich wiedzieć.
Mit 1: Budowę ubezpiecza wykonawca, więc ja nie muszę
Fact: Firma budowlana zwykle ma polisę OC z tytułu prowadzonej działalności, ale chroni ona przede wszystkim ją samą: pokrywa szkody, które wykonawca wyrządzi komuś innemu przez swój błąd. Nie obejmuje kradzieży Twoich materiałów, wichury ani pożaru, za które nikt nie ponosi winy. Kierownik budowy, jako członek izby inżynierów, również ma obowiązkowe OC, lecz dotyczy ono jego błędów zawodowych, a nie losowych zdarzeń na działce. W USA i Kanadzie tę lukę zamyka polisa builder's risk (w Kanadzie często nazywana course of construction), a umowa z wykonawcą jasno mówi, kto ją kupuje: inwestor czy generalny wykonawca. W Polsce takie zapisy w umowach są rzadkie, dlatego warto o nie zapytać wprost i poprosić o kopię polisy wykonawcy.
Mit 2: Ubezpieczenie budowy jest obowiązkowe, jak OC samochodu
Fact: W Polsce prywatny inwestor nie ma obowiązku ubezpieczania domu w budowie. W Niemczech też nie, a mimo to praktycznie nikt nie zaczyna budowy bez Bauherrenhaftpflichtversicherung, czyli OC inwestora. Tamtejsze przepisy kładą bowiem na właściciela działki odpowiedzialność za bezpieczeństwo placu budowy. Ciekawym przypadkiem jest Rumunia: tam obowiązkowa polisa mieszkaniowa PAD, chroniąca przed trzęsieniem ziemi, powodzią i osuwiskiem, dotyczy budynków mieszkalnych, więc w praktyce zaczyna się dopiero wtedy, gdy dom jest gotowy. Na czas budowy Rumun, tak jak Polak, musi zadbać o ochronę sam.
Mit 3: Kradzież materiałów z placu budowy jest w każdej polisie
Fact: To jeden z najczęstszych powodów rozczarowania. Wiele polis rozróżnia elementy wbudowane (mury, okna, dach) od materiałów składowanych luzem, a te drugie bywają chronione tylko w określonych warunkach: na ogrodzonej działce, w zamkniętym kontenerze lub w pomieszczeniu z drzwiami na zamek. Niemiecka Bauleistungsversicherung, która obejmuje szkody w samych robotach budowlanych, też zwykle nie pokrywa kradzieży materiałów niezamontowanych bez dodatkowej klauzuli. Zanim kupisz polisę, przeczytaj, jakie zabezpieczenia wymaga ubezpieczyciel. Tu przydaje się projekt, w którym szybko powstaje zamykane pomieszczenie. Garaż w bryle domu, taki jak w parterowym domu z dwustanowiskowym garażem, po zamknięciu stanu surowego staje się bezpiecznym magazynem na drogie instalacje i płytki.
Mit 4: Bank niczego nie wymaga, dopóki dom nie jest skończony
Fact: Przy kredycie hipotecznym na budowę wiele polskich banków oczekuje ubezpieczenia nieruchomości z cesją praw na bank, a część z nich już na etapie kolejnych transz chce widzieć polisę obejmującą budynek w budowie. Wymagania różnią się między bankami, więc sprawdź je w umowie kredytowej, zanim wypłacona zostanie pierwsza transza. W Niemczech bank finansujący budowę standardowo żąda ochrony od ognia, a w USA kredytodawca budowlany zwykle nie uruchomi pieniędzy bez polisy builder's risk, w której figuruje jako uposażony. Wniosek dla Polski: ubezpieczenie i tak będzie potrzebne, lepiej kupić je świadomie niż w pośpiechu.
Mit 5: Jeśli ktoś zrobi sobie krzywdę na mojej budowie, odpowiada wykonawca
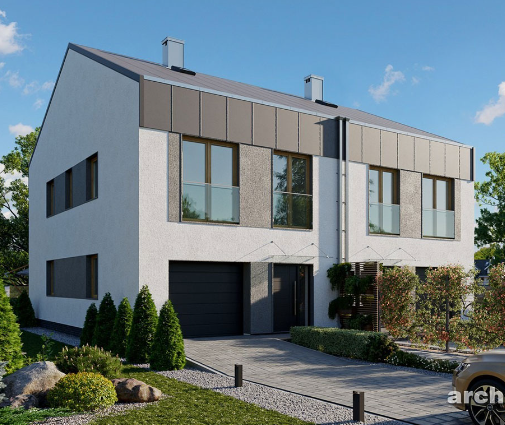
Fact: Nie zawsze. Jeśli dziecko sąsiada wejdzie przez dziurę w ogrodzeniu i wpadnie do wykopu albo wiatr zrzuci płytę OSB na zaparkowany samochód, roszczenie może trafić do właściciela działki. Właśnie dlatego Niemcy kupują OC inwestora jeszcze przed wjazdem koparki. W Polsce podobną rolę pełni OC w życiu prywatnym rozszerzone o prowadzenie budowy albo osobna polisa OC inwestora. Szczególnie ważne jest to przy budowie domu w zabudowie bliźniaczej, gdzie dwie rodziny prowadzą roboty przy wspólnej ścianie, a szkoda u jednej łatwo przenosi się na drugą. Warto, żeby obaj inwestorzy ustalili zakres polis wspólnie.
Mit 6: Przy budowie systemem gospodarczym nie da się kupić polisy
Fact: Da się, a do tego właśnie wtedy jest najbardziej potrzebna. Gdy budujesz z kilkoma ekipami, każda odpowiada tylko za swój etap, a za plac, materiały i ciągłość ochrony odpowiadasz Ty. Polskie towarzystwa oferują polisy dla domów w budowie zarówno w ramach ubezpieczenia mieszkaniowego, jak i jako osobny produkt. W USA osoba budująca sama (owner-builder) kupuje builder's risk na siebie i dokładnie tak powinno się myśleć w Polsce: kto koordynuje budowę, ten dba o polisę.
Mit 7: Taka polisa kosztuje majątek
Fact: W 2025 roku ubezpieczenie domu jednorodzinnego w budowie w Polsce kosztowało zwykle od kilkuset do około 1500 zł rocznie, w zależności od sumy ubezpieczenia, lokalizacji i zakresu. OC inwestora to często dodatkowe sto–kilkaset złotych. Dla porównania w Niemczech OC inwestora to zazwyczaj jednorazowo kilkaset euro za cały okres budowy, a ochrona od ognia w stanie surowym bywa dodawana bez dopłaty, jeśli później wykupisz polisę na gotowy dom. W USA składka builder's risk liczona jest od wartości budowy i przy dużych domach sięga kilku tysięcy dolarów. Wysokość składki rośnie z metrażem, więc przy rezydencji takiej jak trzykondygnacyjny dom o powierzchni 363 m² zapłacisz więcej niż przy kompaktowym parterowym domu na 85 m². Mimo to w obu przypadkach to ułamek kosztu jednej skradzionej pompy ciepła lub kompletu okien.
Mit 8: Dom szkieletowy i dom murowany ubezpiecza się tak samo
Fact: Ubezpieczyciele pytają o technologię i może ona wpływać na składkę oraz warunki, zwłaszcza w zakresie ognia. Dom w konstrukcji szkieletowej stoi w stanie otwartym krócej, co ogranicza ryzyko zalania i kradzieży, ale konstrukcja drewniana przed obłożeniem płytami jest bardziej wrażliwa na pożar. Dom murowany dłużej czeka na dach i okna, więc ekspozycja na pogodę trwa dłużej. Podając dane do polisy, opisz technologię zgodnie z projektem i adaptacją, bo rozbieżność może posłużyć jako argument przy odmowie wypłaty.
Mit 9: Polisa na budowę sama zamieni się w ubezpieczenie domu
Fact: Rzadko. Ochrona domu w budowie ma zwykle określony okres i zakres, a po zamieszkaniu potrzebujesz zwykłej polisy mieszkaniowej z ochroną mienia ruchomego i OC. Dobry moment na przejście to zamknięcie stanu surowego albo osiągnięcie stanu deweloperskiego, a najpóźniej dzień przeprowadzki. W Niemczech ten przeskok jest zaplanowany od początku: ochrona ognia w stanie surowym przechodzi w polisę budynkową. W Rumunii w tym momencie wchodzi obowiązkowy PAD. W Polsce musisz go zaplanować sam, a przy kredycie dodatkowo dostarczyć bankowi nową cesję. Przy dużym piętrowym domu z czterema sypialniami czy tradycyjnym domu z trzema sypialniami zaktualizuj sumę ubezpieczenia o wartość wykończenia, bo stan deweloperski kosztuje znacznie więcej niż sam surowy.
Lista kontrolna przed pierwszym wykopem
Polska nie narzuca inwestorowi żadnej polisy, ale budowa niczym nie różni się od niemieckiej czy amerykańskiej pod względem ryzyka. Zanim na działkę wjedzie koparka, niezależnie od tego, czy budujesz dom parterowy, czy piętrowy, odhacz kilka punktów:
- poproś wykonawcę o kopię jego polisy OC i sprawdź sumę gwarancyjną oraz okres ważności;
- wpisz do umowy, kto ubezpiecza budowę i materiały oraz kto odpowiada za plac;
- sprawdź w umowie kredytowej, jakiej polisy i cesji wymaga bank i od którego etapu;
- wykup OC inwestora lub rozszerz OC w życiu prywatnym o prowadzenie budowy;
- wybierz polisę na dom w budowie i przeczytaj warunki dotyczące kradzieży oraz zabezpieczenia materiałów;
- ogrodź działkę, zaplanuj zamykane miejsce na materiały i rób zdjęcia postępu prac;
- wpisz do kalendarza datę przejścia na zwykłe ubezpieczenie domu i aktualizacji sumy ubezpieczenia.
Szczegóły ofert i wymogów zmieniają się co roku, dlatego przed podpisaniem umowy porównaj warunki u kilku ubezpieczycieli i skonsultuj je z kierownikiem budowy lub doradcą kredytowym.