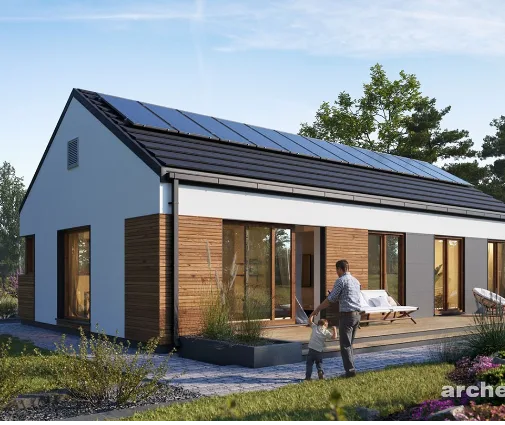
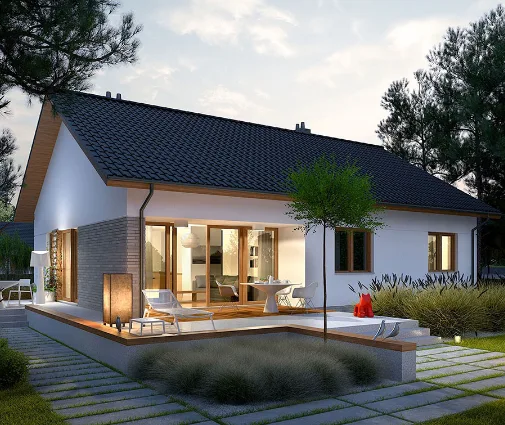
Kominiarz podpisał protokół, zawiadomienie o zakończeniu budowy leży w nadzorze budowlanym, a w salonie stoją kartony. W tym samym tygodniu, zwykle niezauważenie, wygasa polisa na dom w budowie. Kilka dni później przychodzi pismo z banku: do kredytu potrzebna jest nowa polisa na gotowy budynek, z cesją praw na bank. Większość inwestorów kupuje wtedy najtańszą ofertę, która „spełnia wymagania banku”. Nie zawsze jest to błąd, ale warto wiedzieć, co się w ten sposób traci.
Porównujemy dwa podejścia: polisę minimalną, skrojoną pod wymogi umowy kredytowej, oraz polisę pełną, zbudowaną wokół tego, co faktycznie stoi na działce, czyli fotowoltaiki, pompy ciepła, garażu i odpowiedzialności wobec sąsiadów. Kwoty dotyczą 2026 roku i są orientacyjne. Konkretne warunki zawsze sprawdzaj w ogólnych warunkach ubezpieczenia (OWU) i w swojej umowie z bankiem.
Polisa pod kredyt czy pełna ochrona: zestawienie
| Kryterium | Polisa minimalna pod kredyt | Polisa pełna |
|---|---|---|
| Suma ubezpieczenia | często kwota kredytu albo wartość z operatu szacunkowego | wartość odtworzeniowa, czyli koszt odbudowy w obecnym standardzie |
| Zakres ryzyk | ogień i zamknięta lista zdarzeń losowych | zdarzenia losowe plus przepięcie, kradzież, dewastacja, powódź, często formuła all risks |
| Fotowoltaika i pompa ciepła | bywają poza zakresem albo w niskim limicie | wpisane z nazwy, z osobną kwotą |
| Garaż i stałe elementy | garaż w bryle zwykle tak, reszta w limitach | garaż, ogrodzenie, brama, zabudowy wymienione w polisie |
| Cesja na bank | tak | tak |
| OC w życiu prywatnym | zwykle brak | w pakiecie |
| Składka, dom 120 m² (2026) | ok. 400–800 zł rocznie | ok. 900–1600 zł rocznie |
| Składka, dom 200 m² (2026) | ok. 700–1300 zł rocznie | ok. 1500–2800 zł rocznie |
Suma ubezpieczenia: wartość odtworzeniowa, nie rynkowa
To najważniejsza decyzja w całej polisie i najczęstsze źródło rozczarowań. Wartość rynkowa z operatu szacunkowego obejmuje grunt i lokalizację, a działki nie trzeba odbudowywać po pożarze. Kwota kredytu z kolei bywa znacznie niższa niż realny koszt postawienia domu od nowa, zwłaszcza gdy część budowy sfinansowano z oszczędności.
Ubezpieczyciel wypłaca za mury, dach, instalacje i wykończenie, więc sumę liczy się od kosztu odbudowy. W 2026 roku odtworzenie domu murowanego w standardzie pod klucz to orientacyjnie 5000–7000 zł za metr kwadratowy powierzchni użytkowej. Dla 120 m² daje to około 600–840 tys. zł, dla 200 m² około 1–1,4 mln zł. Rachunki z budowy i kosztorys od kierownika budowy są tu lepszą podstawą niż jakakolwiek wycena rynkowa.
Zaniżona suma kosztuje podwójnie. Część towarzystw stosuje zasadę proporcji: jeśli dom wart 800 tys. zł ubezpieczysz na 500 tys. zł, przy szkodzie za 100 tys. zł dostaniesz około 62,5 tys. zł. Jeśli w OWU jest opcja automatycznej aktualizacji sumy o wzrost kosztów budowy, warto ją zaznaczyć.
Werdykt: polisa pełna wygrywa wyraźnie. Bank pilnuje swojej wierzytelności, a o wysokość odszkodowania musisz zadbać sam.
Fotowoltaika i pompa ciepła
Dom budowany pod WT 2021 to zwykle dom z pompą ciepła, rekuperacją i panelami na dachu. Instalacja 6–10 kWp kosztuje w 2026 roku mniej więcej 25–45 tys. zł, a pompa powietrze-woda z montażem 35–60 tys. zł. Łącznie to często ponad 10% wartości budynku, i to część najbardziej wystawiona na pogodę.
Panele przyjmują na siebie grad, falownik reaguje na przepięcia, a jednostka zewnętrzna pompy stoi przy ścianie na wysokości kostki. Może ją zalać woda, uszkodzić wichura albo ktoś może ją po prostu ukraść. W wielu polisach te urządzenia są ubezpieczone tylko wtedy, gdy wpiszesz je jako stałe elementy budynku z wartością i miejscem montażu. Panele naziemne, magazyn energii czy stacja ładowania zwykle wymagają osobnej pozycji. Centrala rekuperacji i kocioł stoją w środku, ale też powinny być ujęte w wartości stałych elementów.
Werdykt: polisa pełna. Polisa minimalna często milczy o tych urządzeniach, a przy szkodzie liczy się to, co jest napisane.
Garaż, stałe elementy i to, co poza bryłą
W Polsce garaż najczęściej mieści się w bryle domu, jak w parterowym projekcie z jednym stanowiskiem pod wspólnym dachem albo w domu z podwójnym garażem dostawionym do części dziennej. Wtedy garaż jest częścią budynku, ale sprawdź, czy powierzchnia w polisie obejmuje go razem z resztą. Inwestorzy zdarza się, że podają samą powierzchnię użytkową. Garaż wolnostojący, wiata czy altana to osobne pozycje.
Do stałych elementów należą m.in. podłogi, kuchnia w zabudowie, drzwi, okna, armatura i szafy wnękowe. Ogrodzenie, brama z napędem i nawierzchnia podjazdu to z kolei elementy posesji, często objęte niskim limitem. Jeśli wybierasz projekt z kategorii parterowe z garażem, policz od razu całą bryłę i dopisz to, co stoi wokół niej.
Werdykt: polisa pełna, choć różnica maleje, jeśli nie masz nic poza bryłą domu.
Ryzyka, które w Polsce naprawdę się zdarzają
Grad i nawałnice
Letnie burze z gradem i wichury to codzienność szkód majątkowych. Zwróć uwagę na definicję huraganu: w wielu OWU zaczyna się on od prędkości wiatru około 17,5 m/s, a słabszy wiatr nie daje podstaw do wypłaty. Dach, rynny, okna dachowe i panele to typowe ofiary.
Powódź i zalanie
Wrzesień 2024 roku na południowym zachodzie kraju pokazał, że powódź nie dotyczy wyłącznie domów nad samą rzeką. Sprawdź działkę na oficjalnych mapach zagrożenia powodziowego, zanim zapytasz o składkę. Dom z pełną piwnicą pod czterema sypialniami czy inne projekty z piwnicą wymagają dodatkowej uwagi, bo podtopienie wodami gruntowymi bywa wyłączone z ochrony albo ma osobny limit.
Przepięcie
Uderzenie pioruna w sieć potrafi zniszczyć falownik, sterownik pompy i centralę rekuperacji jednocześnie. Polisy rozróżniają uderzenie bezpośrednie od przepięcia pośredniego, a dla tego drugiego limity bywają niskie, na przykład kilka tysięcy złotych.
Kradzież i dewastacja
Nowy dom na osiedlu w budowie, z jednostką zewnętrzną pompy przy ścianie i narzędziami w garażu, przyciąga złodziei. Ochrona od kradzieży z włamaniem zależy zwykle od zabezpieczeń drzwi i okien opisanych w OWU.
Werdykt: polisa pełna. Minimalna obejmuje ogień i część żywiołów, ale rzadko przepięcia, kradzież i wodę gruntową.
Cesja na bank
Tu obie polisy są równe: bank wymaga cesji praw z polisy niezależnie od jej zakresu. Do kompletu potrzebujesz polisy i potwierdzenia cesji od ubezpieczyciela, dostarczonych w terminie z umowy kredytowej. Polisę odnawiasz co roku i co roku wysyłasz ją do banku. Jeśli tego nie zrobisz, bank może podnieść marżę albo samodzielnie ubezpieczyć dom na twój koszt, zwykle drożej. Przy dużej szkodzie odszkodowanie trafia najpierw do banku, który zazwyczaj zgadza się przekazać je na odbudowę. Nową polisę zawrzyj tak, żeby zaczynała się najpóźniej w dniu wygaśnięcia polisy budowlanej. Nawet tydzień przerwy to tydzień bez ochrony.
Werdykt: remis. Cesję da się zrobić na każdej polisie, kupionej w banku lub poza nim.
OC w życiu prywatnym
Ubezpieczenie domu chroni twój majątek, a OC chroni cię przed roszczeniami innych. Śnieg zsuwający się z dachu na samochód sąsiada, drzewo z twojej działki przewrócone na jego ogrodzenie, pies, rower, piłka w cudzej szybie. Właściciel domu odpowiada też za odśnieżenie chodnika biegnącego wzdłuż posesji, więc przechodzień, który się na nim przewróci, może zgłosić roszczenie do ciebie. Suma OC rzędu 200–500 tys. zł kosztuje zwykle 60–200 zł rocznie, często jest tańsza w pakiecie.
Werdykt: polisa pełna. To najtańsza pozycja w pakiecie i jedna z najbardziej przydatnych.
Składki w 2026 roku: dom 120 m² i 200 m²
Dla domu około 120 m² z sumą 650–800 tys. zł polisa minimalna kosztuje orientacyjnie 400–800 zł rocznie. Wariant pełny, z PV, pompą, przepięciem, kradzieżą, ruchomościami i OC, to około 900–1600 zł. Tak wyceniane będą domy podobne do parterowego z dwiema sypialniami i dużą strefą dzienną czy piętrowego z czterema sypialniami, bez garażu. Nawet kompaktowy dom na 95 m² ma sumę odtworzeniową bliską pół miliona złotych.

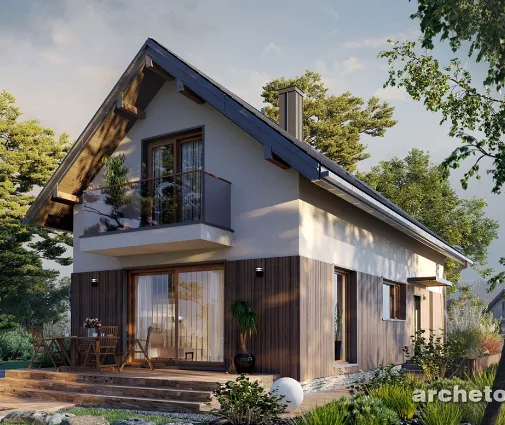
Dla domu około 200 m² z sumą 1–1,4 mln zł polisa minimalna to zwykle 700–1300 zł, pełna 1500–2800 zł. Na stawkę wpływa lokalizacja, odległość od rzeki, technologia (dom szkieletowy bywa droższy w ubezpieczeniu niż murowany), zabezpieczenia i historia szkód. W tej grupie mieszczą się na przykład nowoczesny parterowy dom z trzema łazienkami i duży dom rodzinny z pięcioma sypialniami. Więcej podobnych projektów znajdziesz w kategorii od 150 do 200 m².

Różnica między wariantami to zwykle 500–1500 zł rocznie. Jedna szkoda gradowa na dachu z panelami może kosztować kilkadziesiąt razy więcej.
Werdykt: polisa minimalna jest tańsza, ale dopłata do pełnej jest niewielka w porównaniu z ryzykiem, które pokrywa.
Kto powinien wybrać co
- Polisa minimalna pod kredyt wystarczy, jeśli dom nie ma fotowoltaiki ani pompy ciepła na zewnątrz, stoi poza strefą zagrożenia powodziowego, a OC masz już w innej polisie. Nawet wtedy ustal sumę od kosztu odbudowy, a nie od kwoty kredytu.
- Polisa pełna to rozsądny wybór dla większości nowych domów budowanych pod WT 2021, z panelami, pompą i rekuperacją, czyli tam, gdzie technika stanowi dużą część wartości.
- Polisa pełna z rozszerzeniem o powódź i wodę gruntową to konieczność, jeśli dom ma piwnicę albo działka leży w dolinie rzeki lub na terenie podmokłym.
- Polisa pełna z wysokim limitem kradzieży przyda się, gdy dom stoi na nowym, jeszcze pustym osiedlu, a ty często wyjeżdżasz.
- Każdy kredytobiorca powinien wpisać datę wygaśnięcia polisy budowlanej do kalendarza, zawrzeć nową polisę bez przerwy w ochronie, dostarczyć cesję do banku w terminie i co roku sprawdzić, czy suma nadąża za kosztami budowy.