Ile kosztuje rok i pół mieszkania w dwóch miejscach naraz? Dla rodziny, która wynajmuje mieszkanie za 3000 zł miesięcznie i bierze 600 tys. zł kredytu na budowę, to w 2025 r. mogło być około 95 tys. zł. Tyle wynosiły łącznie czynsz i same odsetki, zanim spłacono choć złotówkę kapitału. Ta kwota rzadko trafia do kosztorysu, a to ona najczęściej rozsadza budżet budowy w drugim roku. Poniżej znajdziesz plan w dziewięciu krokach. Pomoże policzyć ten okres jeszcze przed podpisaniem umowy kredytowej i go skrócić.
Krok 1: Ustal, kiedy naprawdę zaczyna się podwójny koszt
Podwójne opłaty nie zaczynają się w dniu zakupu projektu, tylko w dniu wypłaty pierwszej transzy kredytu. Wyjątek to działka kupiona na kredyt: wtedy odsetki płacisz od razu, często już kilka miesięcy przed wbiciem łopaty. Zapisz w arkuszu trzy daty: wypłatę pierwszej transzy, planowany odbiór domu i dzień wypowiedzenia najmu. Odstęp między pierwszą a ostatnią z nich to Twój okres podwójnych kosztów. W praktyce wynosi od 12 do 24 miesięcy.
Czas: jeden wieczór. Koszt: zero, ale bez tego kroku wszystkie kolejne obliczenia będą zgadywaniem.
Krok 2: Oszacuj realny czas budowy, a nie ten z folderu
Dom murowany z bloczków ceramicznych lub betonu komórkowego, budowany systemem gospodarczym, zwykle osiąga stan surowy zamknięty po 5–8 miesiącach. Potem dochodzą instalacje, tynki i wylewki, które muszą wyschnąć przed położeniem podłóg. Do tego trzeba doliczyć przerwę zimową i czekanie na ekipy. W efekcie stan deweloperski pojawia się najczęściej po 12–18 miesiącach. Przy rozbudowanej bryle, z lukarnami i wieloma wykuszami, łatwo przekroczyć dwa lata.
Uczciwie dolicz do harmonogramu 2–3 miesiące zapasu. Lepiej, żeby to bank i Ty byli mile zaskoczeni, niż żeby karencja skończyła się przed przeprowadzką.
Krok 3: Policz koszt karencji dla swojej kwoty kredytu
W okresie karencji spłacasz tylko odsetki i tylko od wypłaconej części kredytu. Przy oprocentowaniu rzędu 7% rocznie (typowym dla kredytów hipotecznych w latach 2024–2025) pełne odsetki miesięczne wyglądają tak:
- 400 tys. zł: ok. 2330 zł miesięcznie po wypłacie całości,
- 550 tys. zł: ok. 3200 zł,
- 700 tys. zł: ok. 4080 zł.
Ponieważ transze wypływają stopniowo, przez 18 miesięcy zapłacisz średnio około dwóch trzecich tych kwot. Dla 400 tys. zł daje to łącznie ok. 25–30 tys. zł odsetek. Dla 700 tys. zł wychodzi ok. 45–50 tys. zł, a przy 24 miesiącach budowy nawet ponad 60 tys. zł. Do tego dodaj czynsz za obecne mieszkanie albo ratę dotychczasowego kredytu. Sprawdź też w ofercie banku, czy do wpisu hipoteki do księgi wieczystej nie obowiązuje podwyższona marża lub dodatkowe ubezpieczenie. Wtedy pierwsze miesiące będą droższe.
Krok 4: Ułóż z bankiem harmonogram transz pod swój budżet
Bank wypłaca kolejne transze po potwierdzeniu postępu prac, zwykle przez swojego inspektora, a każda taka wizyta to zazwyczaj kilkaset złotych. Przykład dla 600 tys. zł w czterech transzach:
- miesiące 1–4: wypłacone 150 tys. zł, odsetki ok. 875 zł,
- miesiące 5–9: 330 tys. zł, ok. 1925 zł,
- miesiące 10–14: 480 tys. zł, ok. 2800 zł,
- miesiące 15–18: całość, ok. 3500 zł.
Najdroższe są ostatnie miesiące, czyli te, w których kupujesz też drzwi, armaturę i kuchnię. Warto prosić o mniejszą liczbę większych transz tylko wtedy, gdy pieniądze naprawdę są potrzebne. Wypłacona za wcześnie transza, która leży na koncie, kosztuje odsetki bez żadnego pożytku. Zapytaj też, ile maksymalnie może trwać karencja w Twoim banku i czy da się ją przedłużyć aneksem.
Krok 5: Wybierz projekt, który buduje się szybciej
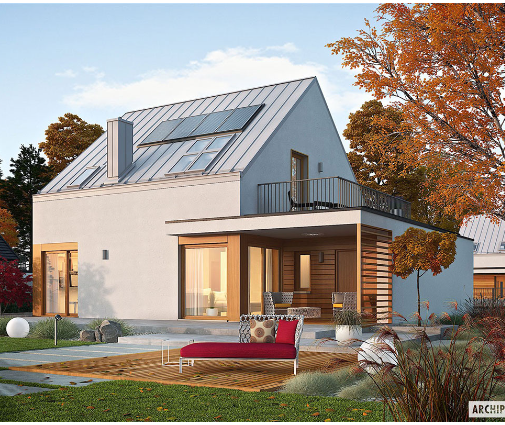
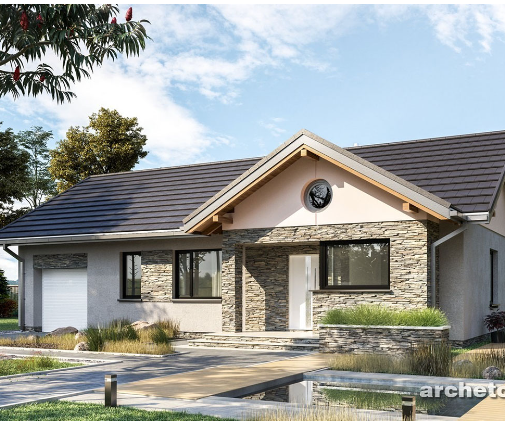
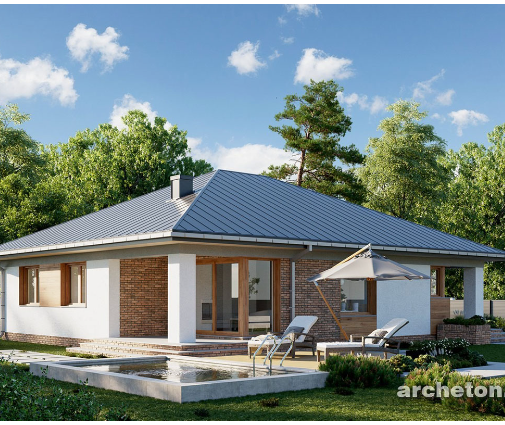
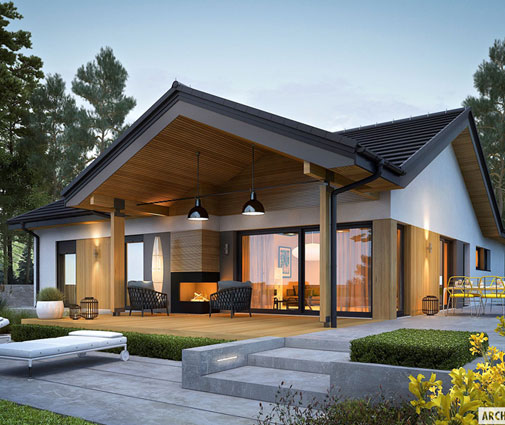
Najskuteczniej skraca się podwójne koszty jeszcze przed zakupem projektu. Prosta, prostokątna bryła z dwuspadowym dachem to mniej narożników, mniej obróbek blacharskich i mniej dni pracy cieśli. Dom parterowy nie wymaga stropu nad parterem ani schodów, a dach stawia się na jednym poziomie. Przykładem jest minimalistyczny parterowy dom o powierzchni 155 m² o zwartym rzucie. Kto potrzebuje czterech sypialni na małym metrażu, może spojrzeć na parterowy projekt o powierzchni 124 m², w którym wszystkie pokoje mieszczą się na jednym poziomie. Więcej podobnych rozwiązań zebrano w kolekcji domów parterowych.
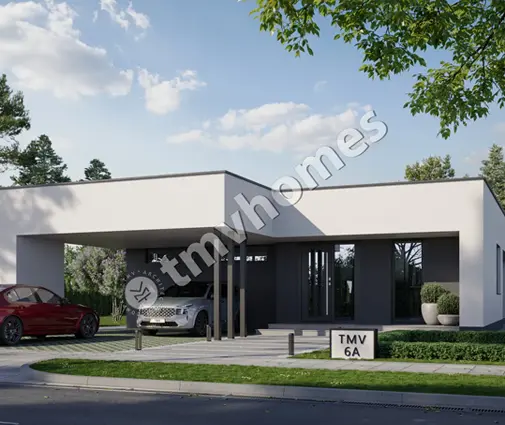
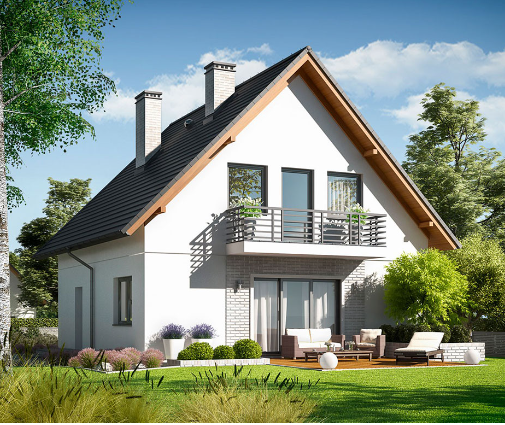
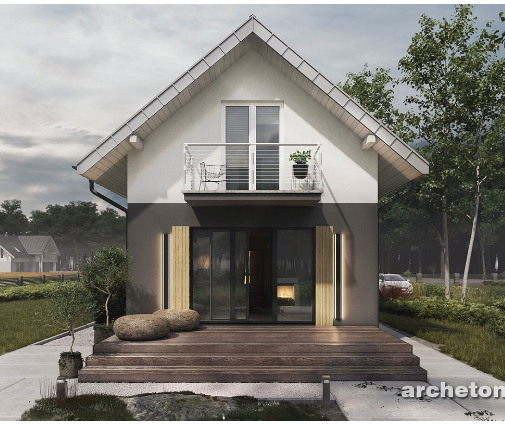
Na wąskiej działce dom parterowy bywa niemożliwy. Wtedy liczy się po prostu mały metraż: kompaktowy piętrowy dom o powierzchni 111 m² ma znacznie mniej ścian i posadzek do wykonania niż dom dwa razy większy. Każde 10 m² mniej to krótsze tynki, wylewki i wykończenie. Nie zapominaj też o adaptacji projektu: im mniej zmian zleca się architektowi, tym szybciej dokumentacja trafia do urzędu.
Krok 6: Rozważ technologię szkieletową lub prefabrykowaną
Dom w konstrukcji szkieletowej albo z prefabrykowanych elementów ścian powstaje na działce w kilka tygodni, a wewnątrz nie ma mokrych tynków, które schną miesiącami. Cała budowa do stanu deweloperskiego często mieści się w 6–10 miesiącach. To oznacza nawet rok krótszy okres podwójnych opłat. Przy kosztach z kroku 3 różnica może sięgać kilkudziesięciu tysięcy złotych, co częściowo równoważy wyższą cenę za metr u niektórych wykonawców. Przejrzyj projekty domów szkieletowych. Pamiętaj tylko, że bank może inaczej rozpisać transze przy technologii prefabrykowanej, bo duża część pieniędzy idzie do producenta z góry.
Krok 7: Zaplanuj przeprowadzkę w minimalnym standardzie
Nie musisz czekać na komplet mebli ani wykończony taras. Wystarczy, że dom spełnia warunki odbioru i nadaje się do zamieszkania: działa ogrzewanie (np. pompa ciepła), woda, kanalizacja i prąd, jest gotowa jedna łazienka i prosta kuchnia. Wtedy zgłaszasz zakończenie budowy i możesz się wprowadzić. Dokładne wymagania dla Twojego przypadku sprawdź w nadzorze budowlanym lub u kierownika budowy.
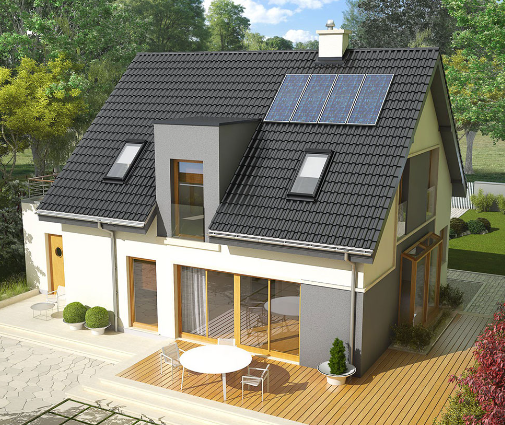
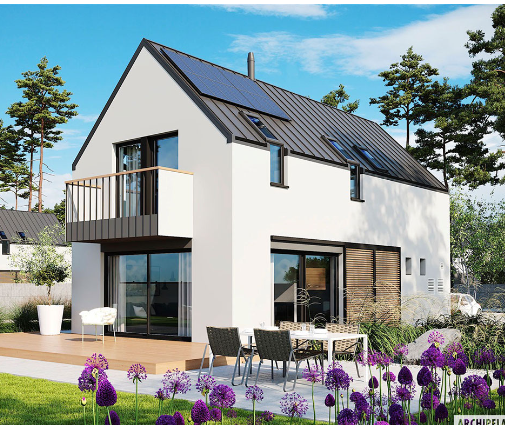
Taki plan dobrze sprawdza się w domach, gdzie część pomieszczeń można wykończyć później. W piętrowym domu o powierzchni 154 m² rodzina może zamieszkać na parterze, a sypialnie na piętrze wykańczać etapami. Podobnie działa dom o powierzchni 111 m² z czterema sypialniami, w którym część pokoi na górze może poczekać. Każdy miesiąc wcześniejszej przeprowadzki to oszczędność czynszu i spokój w budżecie.
Krok 8: Wbuduj podwójne miesiące w rezerwę od pierwszego dnia
Typowa rezerwa na budowę, 10–15% kosztorysu, ma pokryć drożejące materiały i niespodzianki na budowie, a nie czynsz. Policz osobną pozycję według prostego wzoru: liczba miesięcy z kroku 2 pomnożona przez sumę czynszu i średnich odsetek z kroku 4, plus trzy miesiące zapasu. Dla przykładu z tego artykułu (600 tys. zł, 18 miesięcy, najem 3000 zł) wychodzi ok. 95 tys. zł, a z zapasem ponad 110 tys. zł.
Te pieniądze trzymaj na osobnym koncie oszczędnościowym, nie na rachunku budowy. Jeśli kwota wychodzi za wysoka, wróć do kroków 5–7. Zwykle taniej jest wybrać mniejszy dom niż przez dwa lata dopłacać do dwóch adresów. Przykładowo obszerny dom o powierzchni 271 m² buduje się wyraźnie dłużej niż projekty z poprzednich kroków.
Krok 9: Zgraj najem lub sprzedaż mieszkania z odbiorem domu
Sprawdź okres wypowiedzenia swojej umowy najmu, najczęściej jeden do trzech miesięcy. Wypowiedz ją dopiero wtedy, gdy masz pewny termin montażu kuchni i podłączenia mediów, a nie w momencie zamknięcia stanu surowego. Jeśli masz własne mieszkanie z kredytem, rozważ jego sprzedaż z odroczonym wydaniem lokalu. Kupujący dostaje mieszkanie za kilka miesięcy, a Ty wcześniej zmniejszasz zadłużenie lub dopłacasz do budowy bez sięgania po ostatnią transzę. Taki zapis warto przygotować z notariuszem.
Czas: decyzja 3–4 miesiące przed planowaną przeprowadzką. Koszt: ewentualnie miesiąc nakładających się opłat zamiast kilku.
Harmonogram podwójnych kosztów w pigułce
| Etap | Kiedy | Co płacisz | Orientacyjny koszt miesięczny (600 tys. zł, 2025) |
|---|---|---|---|
| Projekt, adaptacja, pozwolenie lub zgłoszenie | 3–6 miesięcy przed budową | tylko najem | ok. 3000 zł |
| Fundamenty i ściany (1. transza) | miesiące 1–4 | najem + odsetki | ok. 3900 zł |
| Dach, okna, stan surowy zamknięty | miesiące 5–9 | najem + odsetki | ok. 4900 zł |
| Instalacje, tynki, wylewki | miesiące 10–14 | najem + odsetki | ok. 5800 zł |
| Stan deweloperski, minimalne wykończenie | miesiące 15–18 | najem + pełne odsetki | ok. 6500 zł |
| Przeprowadzka i koniec karencji | od miesiąca 19 | pełna rata kredytu | według harmonogramu banku |
Kwoty w tabeli są orientacyjne i dotyczą jednego przykładu. Przed podpisaniem umowy poproś bank o symulację odsetek dla Twojego harmonogramu transz i aktualnego oprocentowania.