Mury stoją, dach jest przykryty, okna czekają na montaż. Wtedy przychodzi oferta pracy w innym mieście, rozstanie albo kosztorys, który po roku urósł o kilkadziesiąt tysięcy złotych. Coraz więcej inwestorów staje przed decyzją, której nie planowali: sprzedać dom w budowie. Wokół takiej transakcji krąży sporo obiegowych opinii, a część z nich może kosztować sprzedającego pieniądze albo miesiące opóźnienia. Poniżej rozbieramy najczęstsze z nich.
Mit 1: Kupujący zapłaci tyle, ile włożyłem w budowę
Fact: Suma faktur nie jest ceną rynkową. Kupujący przejmuje cudze decyzje: wybrany projekt, materiały, wykonawców i ewentualne błędy, których nie widać pod tynkiem. Za to ryzyko oczekuje upustu, dlatego dom w stanie surowym zwykle sprzedaje się za mniej, niż wyniosła wartość działki i dotychczasowych nakładów. Punktem wyjścia jest cena porównywalnych działek w okolicy powiększona o realny koszt odtworzenia tego, co już stoi. Dla orientacji: w 2025 roku stan surowy zamknięty domu murowanego kosztował najczęściej około 2500–3500 zł za m² powierzchni użytkowej, zależnie od regionu i technologii. Rzetelną liczbę da operat szacunkowy rzeczoznawcy majątkowego, który przyda się też bankowi kupującego.
Mit 2: Każdy dom w budowie sprzedaje się tak samo łatwo
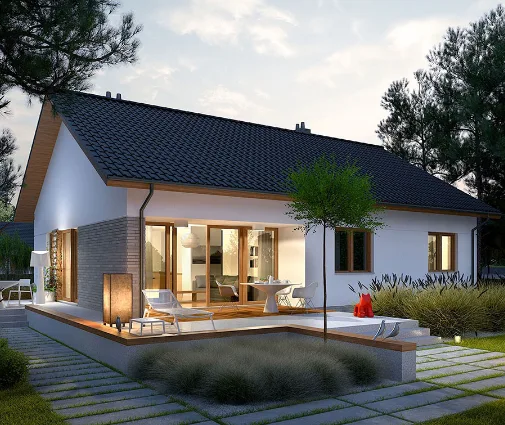
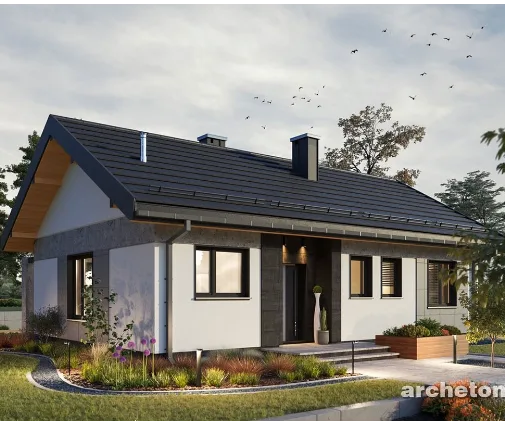
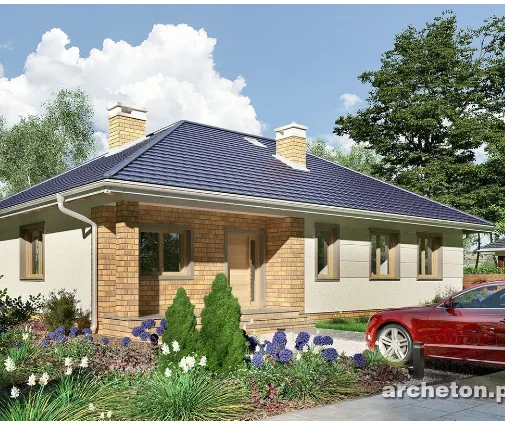
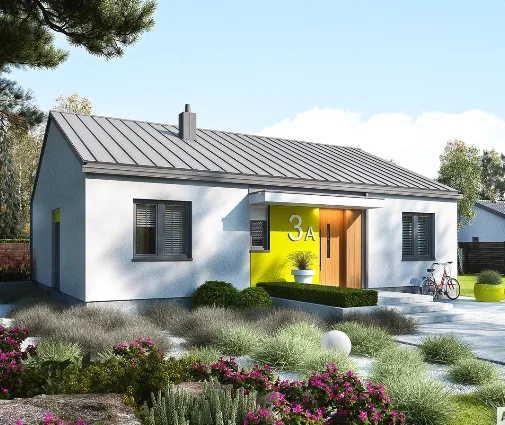
Fact: Najszybciej znajdują nabywców domy o popularnej wielkości i prostym układzie. Kompaktowy dom parterowy na 77 m² albo parterówka o powierzchni 117 m² z czterema sypialniami trafiają do szerokiego grona rodzin, którym łatwiej też dostać kredyt na dokończenie. Z kolei rozbudowana bryła w rodzaju trzykondygnacyjnej rezydencji na 329 m² wymaga kupującego z dużym budżetem, więc na transakcję czeka się dłużej, a negocjacje bywają twardsze. Jeśli wiesz, że w okolicy szuka się przede wszystkim domów parterowych, uwzględnij to przy ustalaniu ceny i grupy docelowej.
Mit 3: Niedokończonego domu formalnie nie da się sprzedać
Fact: Da się, i to bez czekania na odbiór. Budynek trwale związany z gruntem jest jego częścią, więc u notariusza sprzedajesz działkę zabudowaną budynkiem w budowie. Notariusz potrzebuje odpisu z księgi wieczystej, wypisu z rejestru gruntów, a często także zaświadczenia o przeznaczeniu działki w miejscowym planie albo informacji o decyzji o warunkach zabudowy. Opis stanu zaawansowania prac warto wpisać do aktu, żeby nie było później sporu, co dokładnie było przedmiotem sprzedaży.
Mit 4: Dopóki spłacam kredyt budowlany, sprzedaż jest zablokowana
Fact: Kredyt hipoteczny nie zakazuje sprzedaży, ale bank musi wiedzieć o transakcji, bo hipoteka obciąża nieruchomość, a nie Ciebie osobiście. W praktyce sprzedający występuje do banku o zaświadczenie o saldzie zadłużenia i o promesę wykreślenia hipoteki po spłacie. Część ceny kupujący przelewa wtedy bezpośrednio na rachunek kredytu, a resztę otrzymujesz Ty. Niektóre banki przy kredycie wypłacanym w transzach mają w umowie dodatkowe warunki, dlatego przeczytaj ją przed podpisaniem umowy przedwstępnej i zapytaj doradcę o czas wydania dokumentów. Pamiętaj też, że kupujący z kredytem musi znaleźć bank gotowy sfinansować dokończenie budowy. Kosztorys prac i aktualny harmonogram bardzo to ułatwiają.
Mit 5: Pozwolenie na budowę przechodzi na kupującego razem z aktem notarialnym
Fact: Nie przechodzi automatycznie. Pozwolenie na budowę zostało wydane na konkretnego inwestora, więc trzeba je przenieść decyzją organu, który je wydał, czyli najczęściej starosty lub prezydenta miasta na prawach powiatu. Potrzebna jest zgoda dotychczasowego inwestora, a nowy właściciel oświadcza, że ma prawo do dysponowania nieruchomością na cele budowlane i przyjmuje warunki z decyzji. Podobną drogę przewiduje się dla budowy prowadzonej na podstawie zgłoszenia. Zgodę na przeniesienie najlepiej przygotować od razu na podpisanie aktu, żeby kupujący mógł złożyć wniosek bez czekania. Szczegóły procedury i wymagane druki sprawdź w swoim urzędzie, bo przepisy bywają nowelizowane.
Mit 6: Dziennik budowy wystarczy wręczyć nabywcy
Fact: Dziennik budowy, papierowy lub prowadzony w systemie elektronicznym, jest dokumentem urzędowym przypisanym do inwestycji. Po przeniesieniu pozwolenia nowy inwestor przejmuje go formalnie, a kierownik budowy, który kończył prace dla Ciebie, dokonuje wpisu o stanie budowy na dzień przekazania. Jeśli kupujący zatrudni nowego kierownika, ten potwierdza przejęcie obowiązków, a organ nadzoru budowlanego musi zostać o zmianie powiadomiony. Rzetelne wpisy, odbiory zbrojenia i protokoły z poszczególnych etapów to dla nabywcy najlepszy dowód, że pod tynkiem nie kryją się niespodzianki.
Mit 7: Pięć lat liczy się od rozpoczęcia budowy domu
Fact: Liczy się od nabycia działki. Ponieważ budynek jest częścią gruntu, ustawa o PIT patrzy na datę zakupu nieruchomości, a pięcioletni okres biegnie od końca roku kalendarzowego, w którym ją kupiłeś. Przykład: działka kupiona w marcu 2022 roku może zostać sprzedana bez podatku dochodowego dopiero od 1 stycznia 2028 roku. Wcześniejsza sprzedaż oznacza 19% PIT od dochodu i obowiązek rozliczenia go w zeznaniu PIT-39 za rok sprzedaży. Inaczej liczy się ten termin przy spadku, darowiźnie czy podziale majątku po rozwodzie, dlatego w takich sytuacjach skonsultuj datę z doradcą podatkowym.
Mit 8: Podatek zapłacę od całej ceny sprzedaży
Fact: Podatek płaci się od dochodu, a nie od przychodu. Od ceny odejmujesz udokumentowane koszty: zakup działki, opłaty notarialne, projekt i jego adaptację, przyłącza oraz nakłady na budowę. Kluczowe słowo to udokumentowane: materiały kupione bez faktury i ekipa opłacana gotówką bez umowy nie obniżą podatku. Jeśli zaś przychód przeznaczysz w ciągu trzech lat na własne cele mieszkaniowe, na przykład kupno mieszkania w nowym mieście, możesz skorzystać ze zwolnienia z tytułu ulgi mieszkaniowej. Warunki tej ulgi warto sprawdzić przed transakcją, a nie po niej.
Mit 9: Dokumenty i zdjęcia to formalność, kupujący i tak przyjedzie obejrzeć
Fact: To właśnie dobrze przygotowana teczka skraca sprzedaż o tygodnie. Kupujący, który od razu dostaje komplet, porównuje Twoją ofertę z gotowymi domami, a nie z ryzykiem. Przygotuj:
- projekt budowlany z adaptacją i decyzją o pozwoleniu lub potwierdzeniem zgłoszenia,
- dziennik budowy, protokoły odbiorów etapów i umowy z wykonawcami,
- faktury za materiały, karty techniczne bloczków, stropu i więźby,
- warunki przyłączenia mediów oraz mapę do celów projektowych,
- kosztorys dokończenia do stanu deweloperskiego, choćby szacunkowy.
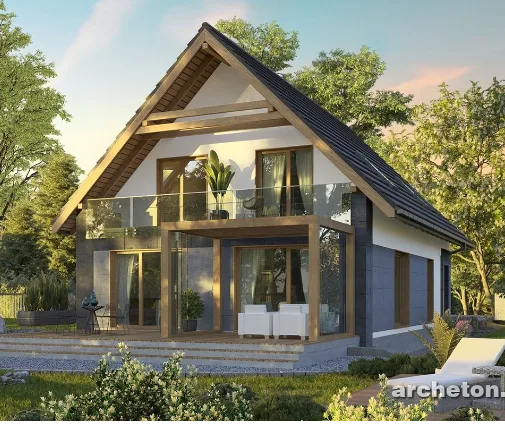
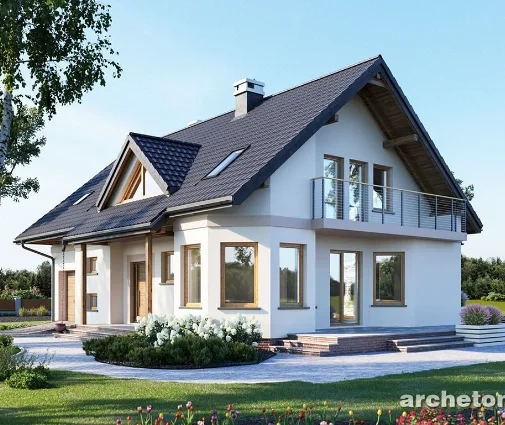
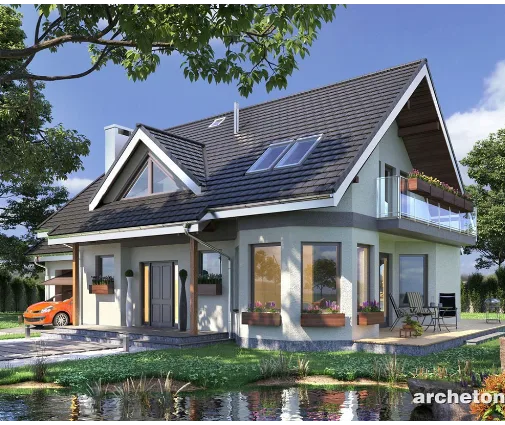
Zdjęcia rób w dzienne, pochmurne światło, z kilku stron bryły, a do tego wnętrza z widocznymi ścianami nośnymi i stropem. Bardzo pomaga zestawienie zdjęć z wizualizacją projektu: kupujący widzi, że dwukondygnacyjny dom z czterema sypialniami czy parterowy dom z garażem w bryle na 176 m² mają w budowie dokładnie ten układ, który pokazuje rzut. Jeśli budowa była dokumentowana od fundamentów, dołącz zdjęcia izolacji i zbrojenia, bo tego nikt już później nie sprawdzi.
Mit 10: Najlepiej poczekać, aż dom będzie gotowy, wtedy zarobię więcej
Fact: Czasem tak, ale nie zawsze. Każdy kolejny etap to dodatkowe nakłady, odsetki od kredytu i Twój czas, a gotowe wnętrza w cudzym guście kupujący często i tak przerabia. Stan surowy zamknięty bywa dla nabywcy atrakcyjny właśnie dlatego, że instalacje, ogrzewanie i wykończenie wybierze sam, na przykład pompę ciepła czy rekuperację zgodną z aktualnymi wymaganiami. Porównaj z rzeczoznawcą dwie wyceny: obecną i po dokończeniu, odejmij koszty i dopiero wtedy decyduj. Zwróć też uwagę na termin pięciu lat: czasem kilka miesięcy różnicy zmienia wynik bardziej niż cały etap prac.
Podsumowanie
Sprzedaż domu w budowie to normalna transakcja, tylko z kilkoma dodatkowymi krokami: realną wyceną, zgodą banku, przeniesieniem pozwolenia i dziennika budowy oraz sprawdzeniem daty nabycia działki pod kątem PIT. Im wcześniej zbierzesz dokumenty i porozmawiasz z bankiem, notariuszem i doradcą podatkowym, tym mniej stracisz na negocjacjach. A jeśli to Ty jesteś po drugiej stronie i rozważasz kupno rozpoczętej budowy, porównaj ją z projektami domów murowanych i z poddaszem użytkowym, żeby ocenić, czy przejęty układ naprawdę odpowiada Twojej rodzinie.