Kupujesz gotowy projekt, otwierasz teczkę i znajdujesz kosztorys z kwotą, która wygląda zaskakująco przyjaźnie. To częsty moment, w którym inwestorzy zaczynają planować budżet. Problem polega na tym, że ta liczba bywa wyliczona kilka lat temu, na cenach z innego regionu i dla zakresu prac, który kończy się daleko przed wprowadzeniem się do domu. Poniżej znajdziesz plan, jak w kilka tygodni zamienić ją w budżet na 2026 rok, na którym da się oprzeć decyzje i wniosek kredytowy.
Krok 1: Sprawdź, z kiedy jest kosztorys i co zakłada
Na pierwszej lub ostatniej stronie kosztorysu zwykle jest data opracowania, kwartał cen i źródło stawek. Jeśli to 2021 czy 2022 rok, ceny materiałów i robocizny są dziś wyraźnie inne. Zapisz też, jaką technologię przyjęto (bloczek ceramiczny, beton komórkowy, silikat), jaki rodzaj fundamentów, pokrycia dachu i ogrzewania. Każde z tych założeń możesz później zmienić, a każda zmiana przesuwa koszt.
Weź pod uwagę, że do wielu projektów dołączone jest jedynie zestawienie materiałów, czyli lista ilości bez cen. To nawet lepszy punkt startu, bo ilości starzeją się wolniej niż stawki.
Czas: jeden wieczór. Koszt: 0 zł.
Krok 2: Ustal, na jakim stanie kończy się wycena
Większość kosztorysów z projektów obejmuje stan surowy otwarty lub zamknięty, czasem doprowadza do stanu deweloperskiego. Rzadko który uwzględnia wykończenie. Rozpisz sobie etapy w arkuszu: fundamenty, ściany i stropy, dach, okna i drzwi zewnętrzne, instalacje, tynki i wylewki, elewacja, wykończenie. Przy każdym zaznacz, czy jest w kosztorysie, czy nie.
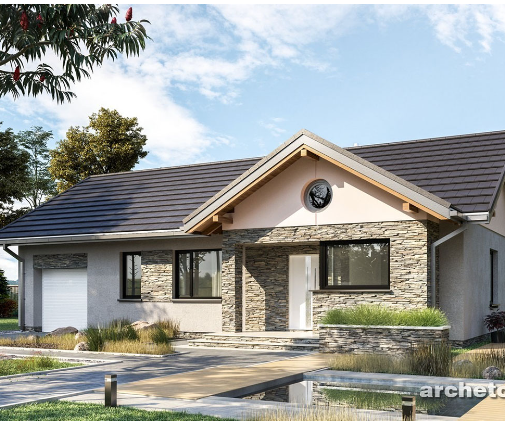
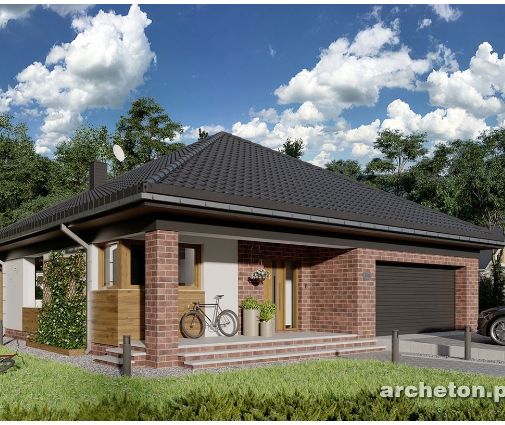
Zwróć uwagę na wielkość i kształt bryły. Zwarty dom bez załamań, taki jak parterowy projekt o powierzchni 127 m² z jednym stanowiskiem w garażu, ma prostszy dach i mniej narożników niż rozbudowana bryła, więc różnice między stawkami z kosztorysu a rzeczywistością zwykle są w nim mniejsze.
Czas: 1–2 godziny. Koszt: 0 zł.
Krok 3: Dopisz pozycje, których w kosztorysie zwykle nie ma
To najważniejszy krok, bo właśnie tu ginie najwięcej pieniędzy. Kosztorys projektu liczy sam budynek, a budowa domu to znacznie więcej. Dopisz osobno:
- Przygotowanie formalne: mapa do celów projektowych, badania geotechniczne gruntu, adaptacja projektu przez lokalnego architekta, projekt zagospodarowania działki, opłaty urzędowe. W 2026 roku to łącznie zwykle od kilku do kilkunastu tysięcy złotych.
- Przyłącza: prąd, woda, kanalizacja albo szambo lub przydomowa oczyszczalnia, ewentualnie gaz. Zależnie od odległości od sieci i warunków przyłączenia to od kilkunastu do kilkudziesięciu tysięcy złotych.
- Obsługa budowy: kierownik budowy, geodeta (wytyczenie i inwentaryzacja powykonawcza), zaplecze budowy, prąd budowlany.
- Zagospodarowanie terenu: ogrodzenie z bramą, podjazd, chodniki, taras, odwodnienie, trawnik. Przy typowej działce łatwo przekroczyć 50 tys. zł.
- Instalacje zgodne z WT 2021: pompa ciepła, rekuperacja, fotowoltaika. Starsze kosztorysy często zakładają kocioł gazowy i wentylację grawitacyjną.
Czas: 2–3 dni na zebranie informacji (warunki przyłączenia od gestorów sieci mogą trwać dłużej). Koszt: 0 zł na tym etapie, same wyceny.
Krok 4: Popraw ilości po adaptacji projektu
Adaptacja to nie formalność. Architekt dopasowuje projekt do Twojej działki, miejscowego planu lub decyzji o warunkach zabudowy, strefy przemarzania i obciążenia śniegiem. Konstruktor może zmienić fundamenty po wynikach badań gruntu, a wymogi WT 2021 często oznaczają grubszą izolację niż w starszym projekcie. Wszystko to zmienia ilości materiałów.
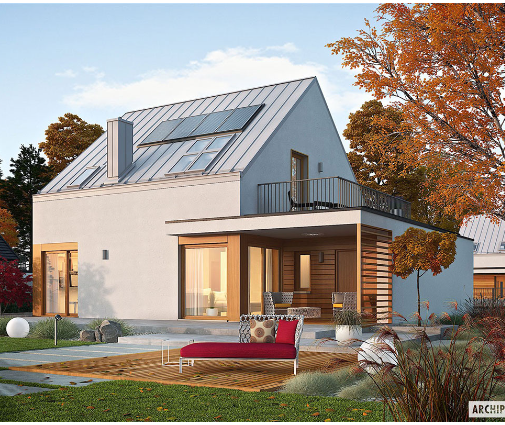
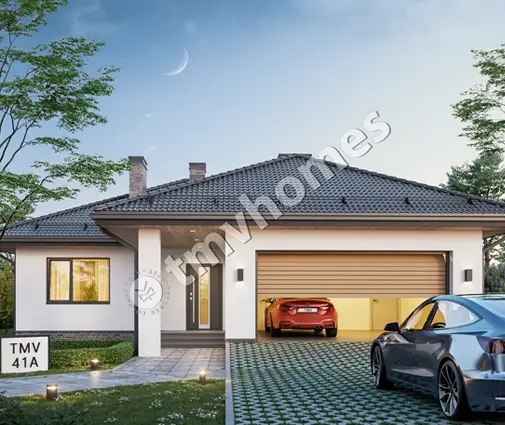
Największe różnice daje grunt i podpiwniczenie. Przy domu takim jak nowoczesny parterowy dom z piwnicą, 244 m², sama izolacja przeciwwodna i ściany piwnicy potrafią stanowić dużą część kosztu stanu surowego, a słabszy grunt potrafi go jeszcze podnieść. Jeśli rozważasz takie rozwiązanie, przejrzyj projekty z piwnicą i od razu zapytaj architekta o warunki gruntowo-wodne.
Po adaptacji poproś o zaktualizowane zestawienie materiałów albo przepisz ilości samodzielnie z rysunków.
Czas: adaptacja zwykle 3–8 tygodni. Koszt: w 2026 roku najczęściej kilka tysięcy złotych, więcej przy większych zmianach.
Krok 5: Zbierz aktualne ceny materiałów z hurtowni
Z poprawionym zestawieniem idź do dwóch lub trzech hurtowni budowlanych w swojej okolicy i poproś o ofertę na całość stanu surowego. Hurtownie chętnie wyceniają pakiety: bloczki, stal, beton, więźbę, pokrycie dachu, okna. Ceny z ofert są realniejsze niż te z cenników internetowych, bo uwzględniają rabat i transport.
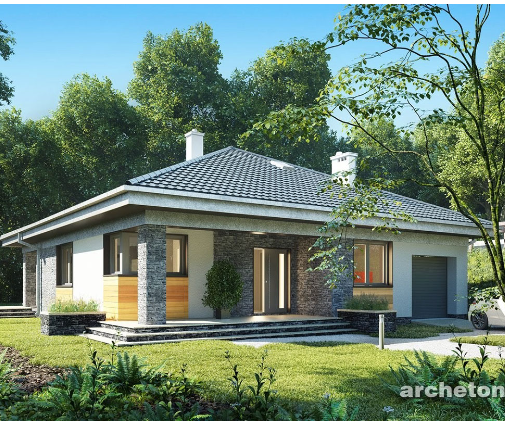
Dla domów z dużym dachem, na przykład parterowego domu z czterema sypialniami na 164 m², osobno wyceń pokrycie dachowe i więźbę, bo powierzchnia dachu parterówki jest duża w stosunku do metrażu. Więcej takich układów znajdziesz w projektach parterowych.
Pamiętaj, że oferty są ważne zwykle kilka tygodni. Jeśli start budowy jest za pół roku, dolicz zapas na zmianę cen.
Czas: 1–2 tygodnie. Koszt: 0 zł.
Krok 6: Wyceń robociznę w swoim regionie
Stawki ekip różnią się wyraźnie między dużymi miastami a mniejszymi miejscowościami, dlatego kosztorys liczony na stawkach innego województwa łatwo myli. Zbierz co najmniej trzy oferty na stan surowy oraz osobno na dach, instalacje i tynki. Proś o wycenę według metrów kwadratowych lub sztuk, a nie ryczałtem, żeby dało się porównać oferty.
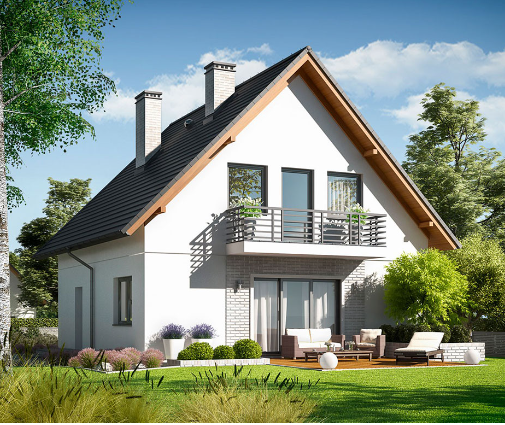
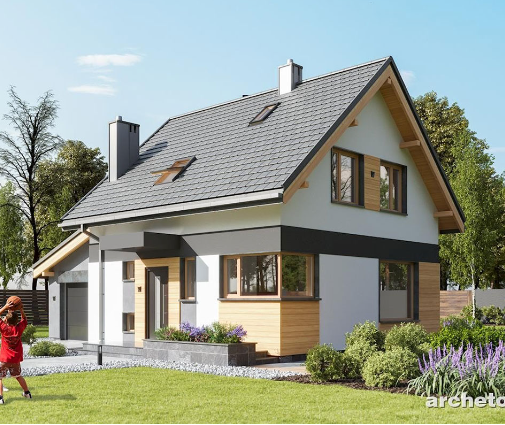
W 2026 roku sama robocizna przy murowanym stanie surowym to zwykle kilkaset złotych na metr kwadratowy powierzchni zabudowy, ale rozrzut między ofertami bywa duży. Dom piętrowy, taki jak kompaktowy dom na 116 m² z sypialniami na górze, wymaga stropu i schodów, za to ma mniejszy fundament i dach niż parterówka o tym samym metrażu. Jeśli wolisz tradycyjną technologię, porównaj warianty w projektach murowanych.
Czas: 2–4 tygodnie, bo dobre ekipy mają długie terminy. Koszt: 0 zł.
Krok 7: Dolicz VAT i rezerwę
Stare kosztorysy bywają liczone netto, a to błąd przy budowie domu prywatnego. Jeśli firma buduje z własnym materiałem dom jednorodzinny mieszczący się w limicie powierzchni użytkowej dla budownictwa mieszkaniowego, zwykle stosuje się obniżoną stawkę VAT. Materiały kupowane samodzielnie mają stawkę podstawową. Różnica jest znacząca, więc ustal z wykonawcami, kto kupuje materiał, i sprawdź aktualne zasady u księgowego lub w urzędzie skarbowym.
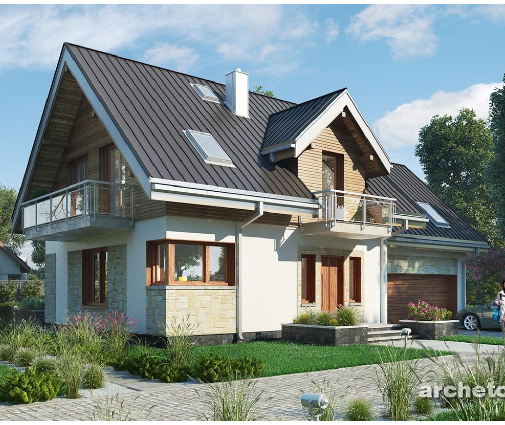
Na koniec dolicz rezerwę na nieprzewidziane wydatki, najczęściej 10–15% wartości robót. Przy większych domach, na przykład piętrowym projekcie na 194 m² z dwoma łazienkami, ta kwota w złotych jest już duża, ale właśnie tam niespodzianki kosztują najwięcej.
Czas: 1 dzień. Koszt: ewentualna konsultacja z księgowym, kilkaset złotych.
Krok 8: Przygotuj kosztorys dla banku
Kredyt hipoteczny na budowę wypłacany jest w transzach, a bank chce wiedzieć, ile kosztuje każdy etap i kiedy zostanie wykonany. Wiele banków ma własny formularz kosztorysu i harmonogramu rzeczowo-finansowego, więc zapytaj o niego, zanim zaczniesz przepisywać arkusz. Zwykle trzeba podać koszty w podziale na etapy, wartość już poniesionych wydatków (działka, projekt) oraz planowane terminy.
Kilka zasad, które ułatwiają akceptację:
- Przenieś do formularza zaktualizowane kwoty z kroków 5–7, a nie wartości z teczki projektu.
- Uwzględnij wszystko, co bank finansuje, w tym przyłącza i zagospodarowanie terenu, jeśli to dopuszcza.
- Kwota za metr kwadratowy powinna mieścić się w realiach rynkowych. Zbyt niski kosztorys bywa odrzucany, bo bank wie, że budowa się nie domknie.
- Rozłóż transze tak, żeby każda zamykała konkretny etap, który inspektor banku może sprawdzić na budowie.
Przy mniejszym domu, jak niewielki parterowy dom na 93 m² bez garażu, harmonogram ma mniej pozycji, ale zasady są te same. Jeśli nie czujesz się pewnie, kosztorys inwestorski może przygotować kosztorysant; to wydatek rzędu od kilkuset do kilku tysięcy złotych, zależnie od szczegółowości.
Czas: 1–2 tygodnie razem z poprawkami. Koszt: 0 zł przy samodzielnym przygotowaniu.
Harmonogram aktualizacji kosztorysu
| Krok | Co robisz | Ile trwa | Orientacyjny koszt (2026) |
|---|---|---|---|
| 1 | Data i założenia kosztorysu | 1 wieczór | 0 zł |
| 2 | Zakres etapów | 1–2 godziny | 0 zł |
| 3 | Brakujące pozycje | 2–3 dni | 0 zł (wyceny) |
| 4 | Adaptacja i nowe ilości | 3–8 tygodni | kilka tys. zł |
| 5 | Ceny z hurtowni | 1–2 tygodnie | 0 zł |
| 6 | Oferty ekip | 2–4 tygodnie | 0 zł |
| 7 | VAT i rezerwa | 1 dzień | do kilkuset zł |
| 8 | Kosztorys dla banku | 1–2 tygodnie | 0 zł lub koszt kosztorysanta |
Kroki 5 i 6 można prowadzić równolegle z adaptacją, więc cały proces zamyka się zwykle w dwóch, trzech miesiącach. Kwoty w tabeli są orientacyjne, a zasady podatkowe i wymagania banków zmieniają się, dlatego przed podpisaniem umów potwierdź je u architekta, doradcy kredytowego i w swoim banku.